三口之家还房贷,寿险保额怎么定才不踩坑?
2026-10-11 09:59:58
前几天帮朋友捋保单,他问得最多的就是这个问题。
我到底要买多少寿险保额?
买少了怕不够兜底,买多了贵得每个月吃泡面都要犹豫加不加肠,太纠结。
别信网上那种拍脑袋的公式
打开随便一篇攻略,张嘴就是“年收入乘以10倍”,对不对?
说白了那只是行业给新人的入门参考,哪能直接套在每个人身上?
你家上有老下有小背几百万房贷,他无贷一身轻小孩已经出来工作,能按一个标准算吗?
不可能。
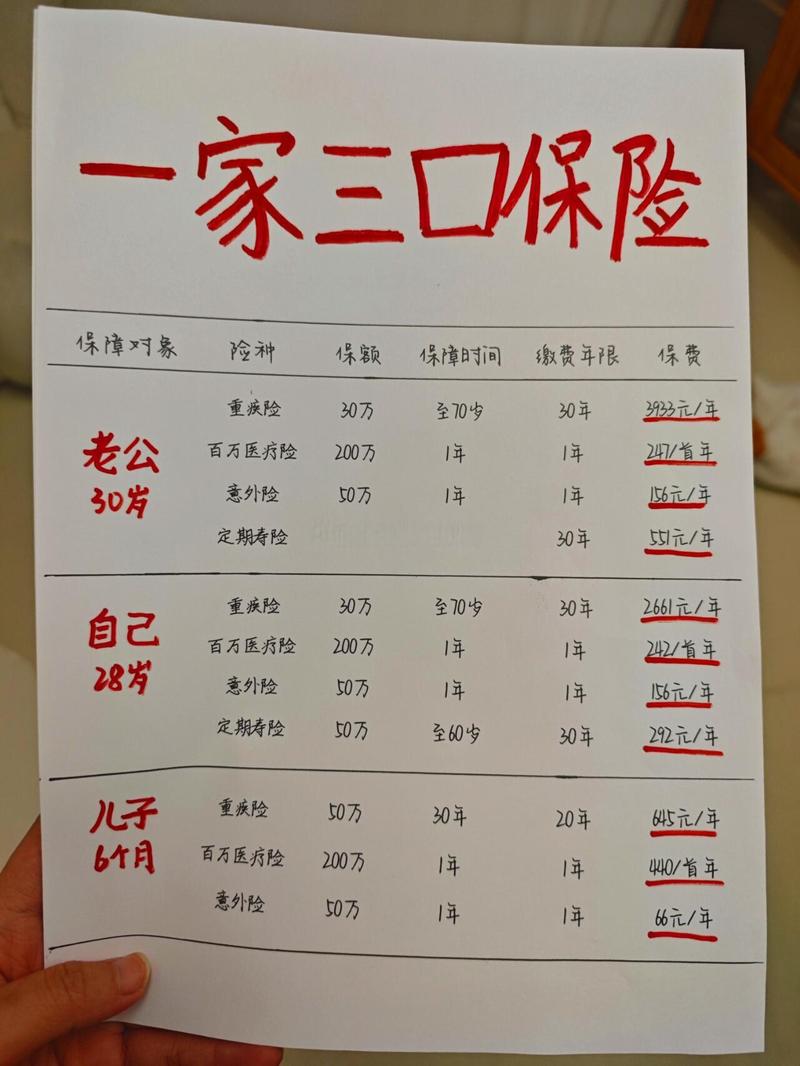 三口之家房贷寿险保额测算草稿
先算清楚必须覆盖的刚性负债
买寿险的核心,本质是转移你走了之后,留给家人的担子。所以第一件事,先把家里所有未结清的刚性负债全部加起来。这部分是底线,一分都不能少。
最常见的就是剩下没还完的房贷,其次是车贷,要是你还有帮家里做生意垫的经营性贷款,也得算进去。
举个小例子,房贷剩180万,车贷剩10万,这部分加起来就是190万,保额打底就得有这个数。
要是你房子全款,没任何外债,那这部分直接划零,不用硬凑数。
有人说,我信用卡还有几万没还清,要不要算进去?
说实话,这种短期负债本来就是几个月要还的,不算刚性长期债,不用特意加进去,太折腾。
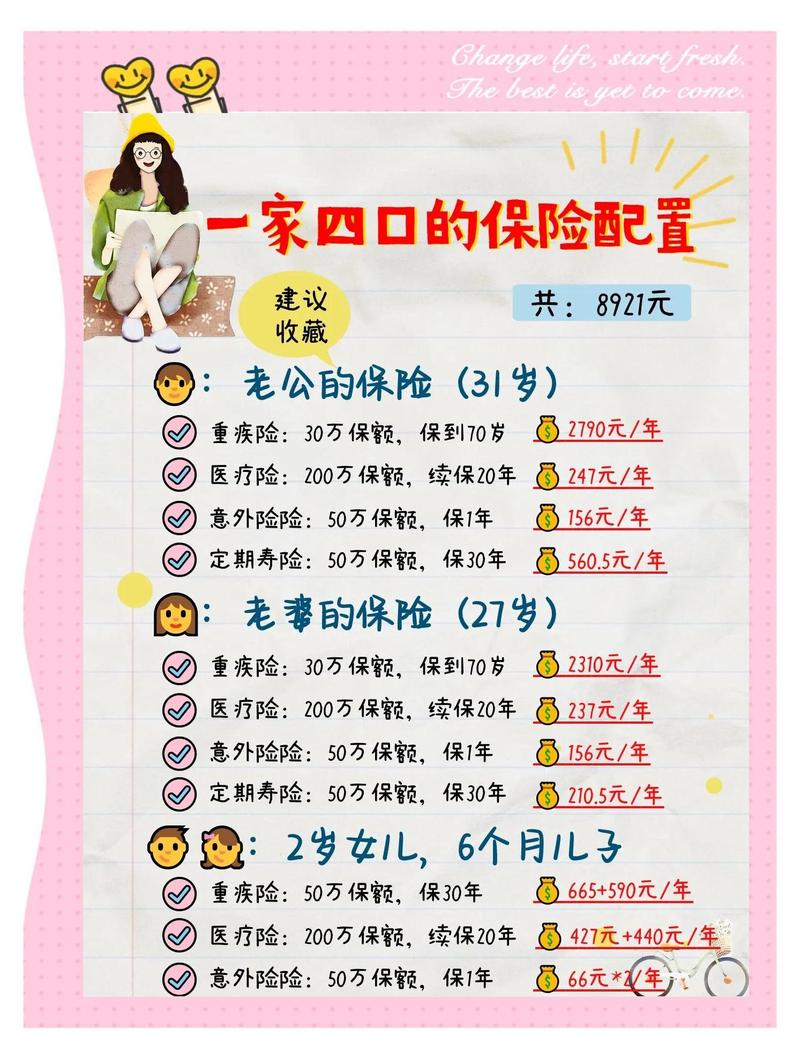 家庭负债寿险保额汇总记录表
再留够对应家庭责任的备用金
 再留够对应家庭责任的备用金
覆盖完负债,接下来就算你的家庭责任。
如果你是家庭主要收入来源,那得留够钱,让家人在你走后,还能维持原来的生活走个十几年。
比如小孩还要16年才大学毕业,父母还得养十几年,配偶收入不高,那你就按你每年给家里花的钱,算个5到10年出来,加进保额就行。
说实话不用算二三十年,那保额直接干到五百万一千万,保费翻好几倍,普通家庭真没必要,给自己添累赘。买保险是为了稳,不是为了勒紧裤腰带过十几年苦日子。
不过话说回来,如果你家本身已经存了大几十万上百万的存款,或者配偶本身收入稳定,够覆盖家里所有开支,那这部分可以少算甚至不算。留个十万二十万当应急备用金就够了。
很多人会走入另一个极端,觉得保额越高越好,真的犯不上。你每年交大几千上万保费,交二三十年,本来的生活质量都降了,这完全违背买保险的初衷。
适合你家情况,每个月交完保费不影响日常开销,保额能覆盖你的责任,就够了。
哪怕一开始保额买低了,过几年收入涨了,负债清了一部分,再调整都来得及,不用一步到位逼自己。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
三口之家还房贷,寿险保额怎么定才不踩坑?
文章链接:https://www.xinminbao.com/r/1619.html