还在背30年房贷?聊聊适合你的递减定期寿险
2026-10-10 23:42:53
前阵子和发小吃饭,他刚凑了首付买了房,酒过三巡愁眉苦脸说,现在每天醒过来就欠银行四千多,真怕自己哪天出意外,老婆孩子还得被赶出去卖房子。问我有没有便宜点的保险能兜住这个风险。那必须是递减定期寿险啊。
递减定期寿险,到底在“减”什么?
我们平时听到的定期寿险,大多是定额的——买100万保30年,这30年里不管哪一年出事,都是赔100万。递减定期寿险不一样,从你买的那天起,保额会按照约定逐年(或者逐期)降低。
举个最简单的例子,你房贷欠了100万,分30年还,就买100万保额保30年的递减定期,第一年保额是100万,第二年大概剩96万多,第三年再少一点,三十年下来刚好降到接近0,和你欠银行的剩余本金走势基本对齐。
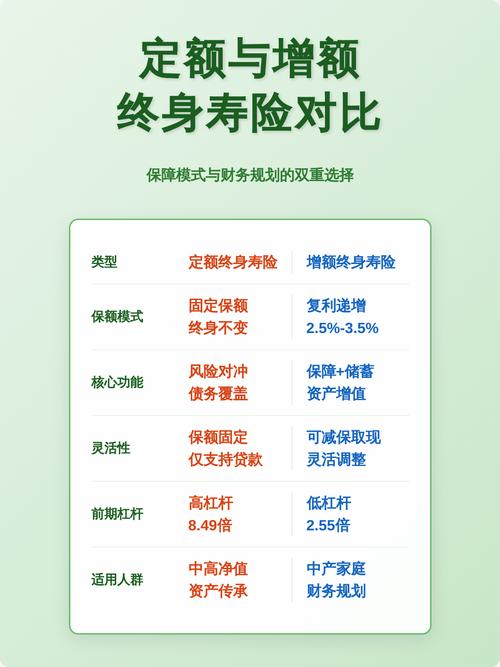 递减定期寿险与定额定期保额变化对比图
看到这里你肯定会问,保额越变越小,那不是亏了?说实话,得看你买它用来解决什么问题。如果就是为了扛房贷风险,那不就是刚好吗?你欠银行的钱本来就是越还越少,需要保险公司兜的风险本来就在变小啊。
哪些人该买?哪些人别凑这个热闹?
最匹配的,就是背着几十年房贷的家庭经济主力。真的,刚需太合适了。同样的初始保额,同样的保障期限,递减定期寿险的保费比定额定期便宜三分之一甚至一半都不止。
刚买房的年轻人手头紧,本来每个月现金流就绷得紧,能省一点是一点,还刚好匹配需求,这不香吗?还有一种,就是你给孩子买了房,自己做了共同还款人,怕自己先走了孩子还不上贷,也可以买一份对应剩余贷款的递减,把这个缺口填上。
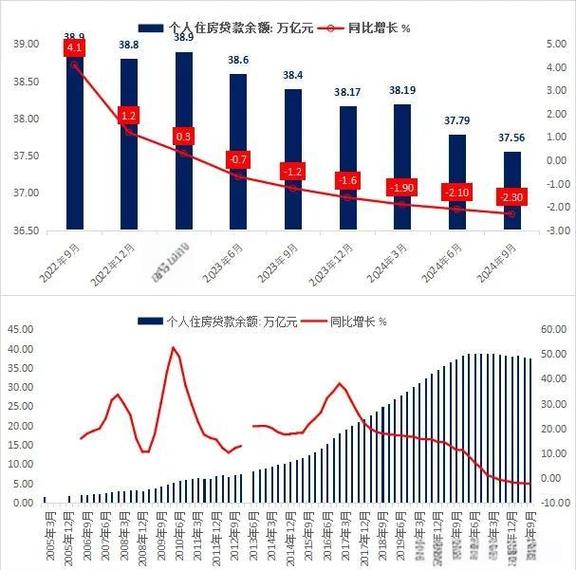 个人住房贷款剩余本金递减曲线图
不过话说回来,不是所有人都适合。如果你买寿险是想给家人留一笔固定的现金,比如孩子还没长大,想留一笔教育金或者生活费,哪怕贷款还清了也想给家人留钱,那你别买这个。毕竟保额越降越低,几十年后真出事,赔的钱可能不够你想要给家人留的数。
还有那种本来就想买终身寿险留资产的,更别碰,这完全是两类东西,解决的不是一个需求。
选递减定期寿险,别漏看这几个细节
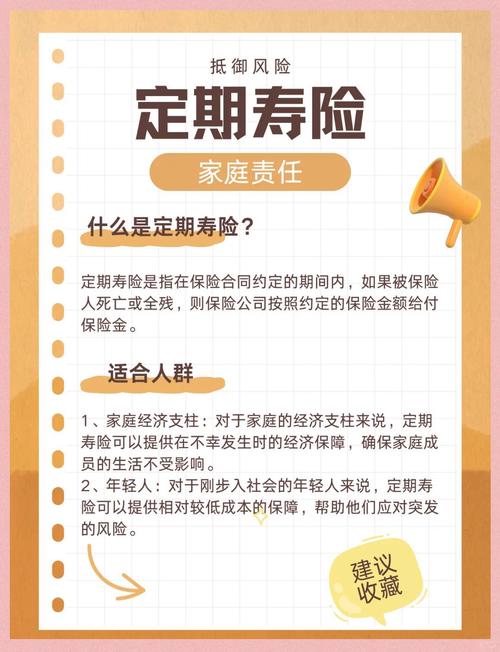 选递减定期寿险,别漏看这几个细节
第一个,保额递减的规则。有的产品是每年固定减一个额度,刚好对应等额本息房贷的剩余本金,有的是按比例递减,你得大概算一下,是不是和你的房贷走势对得上,别买了五六年,发现保额比你剩余贷款还低,那就达不到你想要的保障效果了。
第二个,保障期限别乱选。很多人直接选和贷款年限一模一样的期限,其实我觉得,可以多买个两三年?万一你提前还款申请的晚,或者中间有什么变动,留一点缓冲空间总没错,反正多两三年也加不了几个钱,压力不大。
第三个,别只看便宜乱买。递减定期本来就不贵,不同产品差来差去一年也就差个百八十块,重点还是看健康告知符不符合你的情况,免责条款有没有你在意的内容,别为了几十块钱留下后续的麻烦。
很多人说,递减定期最后保额没了,保费不就白交了?哎,这真的是误解。所有的定期寿险,不管递减还是定额,到期没出事,大部分都是不退保费的啊,你买的就是那段时间的保障,真要没事才是好事啊。对吧?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
还在背30年房贷?聊聊适合你的递减定期寿险
文章链接:https://www.xinminbao.com/r/1596.html