上周约咖啡,朋友甩给我一张纸质保单问,买的这个终身寿险,到底是用来干嘛的?
他说销售当时说了一堆,一会保本一会增值,说了半天也没说清和之前买的定期寿险有啥不一样,只记住了“保终身”三个字,觉得肯定比保几十年的好,就咬牙买了。
其实不止他,我身边问这个问题的人,十个里有八个都没搞明白。
别搞混了,它不是你想的那种寿险
很多人对寿险的认知,还停留在“我死了才赔钱,不吉利”,或者“我买了定期寿险就够了”。
先掰碎了说。寿险的本质,是身故之后给家人留一笔钱,不管是定期还是终身,核心都是这个。
不一样的地方在哪?定期寿险保约定的一段期限,比如保20年,保到60岁,期限内身故赔给钱,期满没出事,合同就结束了。
而终身寿险,保的是一辈子。不管你是30岁走还是90岁走,只要身故,保险公司一定会赔这笔钱给受益人。这笔钱,是一定会拿到的。
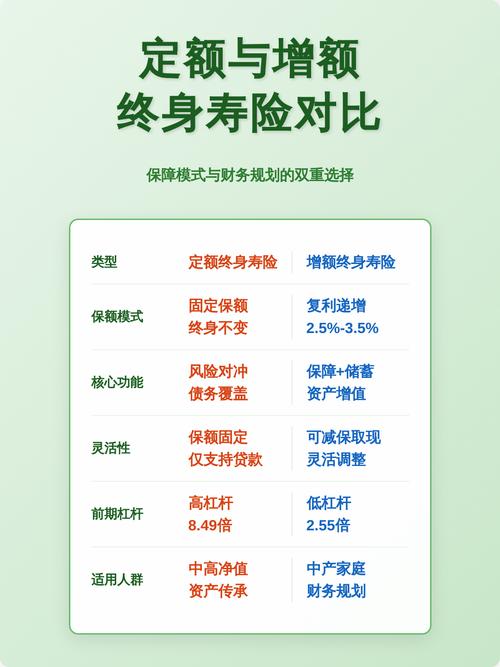
也有人会说,那终身肯定比定期好啊,保一辈子呢。
真的没必要。一分钱一分货,保终身的成本,本来就比保定期高很多,同样的预算,买终身寿险能拿到的保额,比定期寿险低很多。
不过话说回来,终身寿险也有它不可替代的用处。
普通人买终身寿险,通常是为了这几件事
第一个,就是想给家人留一笔确定的钱。
你想啊,定期寿险保到60岁,要是60岁之后才走,那钱就没了。可哪怕你活到100岁,终究会走,终身寿险就是不管什么时候,这笔钱一定在,受益人一定能拿到。不用担心里外没着落。
第二个,做长期的资金安排。
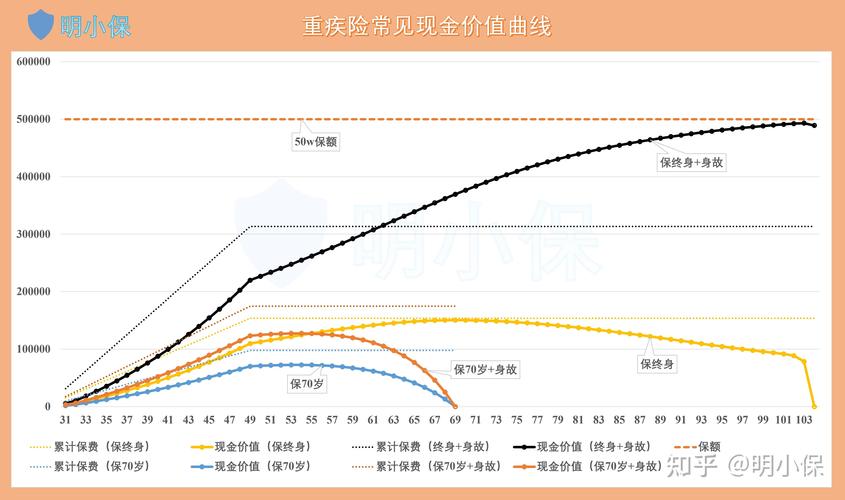
终身寿险有现金价值,会随着时间慢慢增长。要是中途需要用钱,可以通过减保取出来一部分用,剩下的继续放在里面,身故之后还是会赔给受益人。
有些人年纪大了,需要钱补充养老,就可以取一部分出来花,不用非要等身故才拿钱。还有人想把钱确定给到特定的人,也会用它做安排。
我见过有人,把给孩子留的钱放在终身寿险里,确定孩子成年之后能拿到,不会因为别的问题被分走,就是图个确定。
就这么简单。它就是个工具,不是什么神丹妙药,也不是骗子,看你用不用得上。
这几个误区,大半人都踩过
第一个误区:所有人都该买终身寿险。
真不是。要是你现在还背着大额房贷,孩子还小,父母还需要养,预算又有限,不如先买够定期寿险的保额,把当前的责任覆盖掉,等以后收入涨了,预算足了,再考虑加终身寿险。
别打肿脸充胖子,拿着有限的预算买低保额的终身寿险,真出事了根本顶不上用。
第二个误区:终身寿险能赚大钱。
别听销售瞎吹。它的现金价值增长是写进合同的,长期下来确实会慢慢变多,但本来就不是用来赚快钱的工具,别抱着发财的心态买。
第三个误区:买了就一定赔。
任何保险都有免责条款,比如故意犯罪、酒驾之类的,都是不赔的,买的时候一定要看清楚合同里的免责部分,别稀里糊涂签了字。
说到底,买任何保险,先搞懂自己要解决什么问题,再看产品能不能匹配,别光听别人说“这个好”就下手。
很多人买保险,买了十几年都不知道自己买的到底是什么,理赔的时候才发现不对,那才是真的晚了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微