下班接娃的路上,我想清楚了买寿险先给谁买
2026-10-07 16:08:50
前几天在幼儿园门口等接娃,听见旁边两个宝妈聊天,一个说刚给五岁的儿子买了一份终身寿险,每年交八千多,交二十年,以后孩子长大了还能返钱,另一个说我也正打算给我爸妈买,老人年纪大了,走了也能给孩子留点钱。
我听着没插话,心里却在叹气。
绝大多数家庭的投保顺序,从根上就错了
不知道从什么时候开始,大家买保险第一个想到的就是孩子,其次是老人,最后才轮得到自己。
仿佛自己是那个最不需要保障的人。
反正年轻,身体好,能吃能睡能赚钱,能有什么事?
可你有没有想过,寿险到底是保什么的?
寿险保的是身故和全残,它的核心作用,不是给被保险人留钱,是给留在世上的家人留钱,帮你把没做完的责任扛完。
如果你出事了,房贷谁还?孩子学费谁出?年过花甲的父母谁养?
之前认识一个朋友,结婚五年,房贷每个月八千,娃刚上幼儿园,夫妻俩工资加起来一万八,去掉房贷生活费刚好够。前年他听代理人推荐,先给娃买了一堆保险,每年交一万多,自己和老婆只买了社保。去年冬天熬夜赶项目,突发心梗走了。
留下一百八十多万的房贷,还有没长大的娃,一下子把他老婆压得直不起腰。
说实话,每次想起这件事都觉得堵得慌。如果当初他们把顺序调过来,先给顶梁柱买一份一百万的定期寿险,每年也才两三千块,完全不至于走到这一步。
 国内家庭寿险投保顺序错误占比统计表
判断优先级的核心:谁不能倒
其实买寿险先给谁买,逻辑特别简单,一句话就能说清:谁是家庭收入的主要来源,谁就是最先要买的那个人。
说白了,你倒了,整个家的收入就断了,债务还在,责任还在,那你就得先买。
如果夫妻两人都有稳定收入,那就一起买,收入高的买够更高的保额,收入低的可以相应降低一点保额,不用非要只买一个。
我见过很多夫妻,觉得男主外女主内,只买老公的,不买老婆的。可万一出事的是老婆呢?且不说老婆如果有收入,就算是全职太太,她走了之后,你要请人带孩子请人照顾老人,那不也是一大笔开销吗?对吧?
所以别分什么高低,只要对家庭有责任,都得安排上,只是多少的问题。
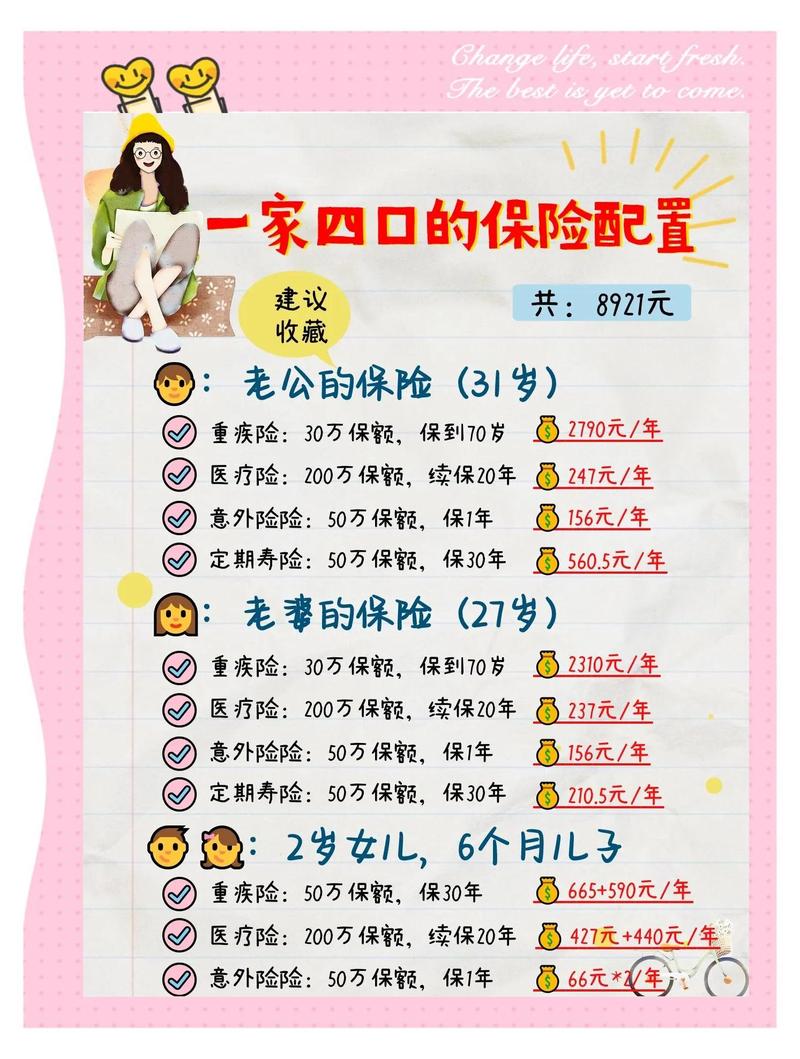 双收入家庭寿险保额配比参考示意图
这几类人,真的不用急着买寿险
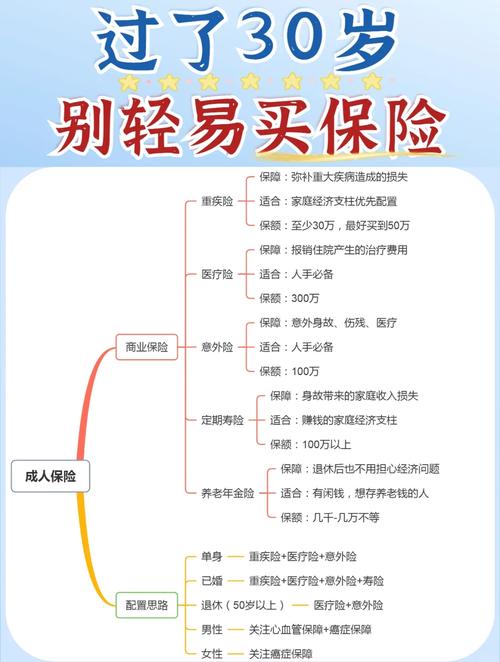 这几类人,真的不用急着买寿险
说完了该先给谁买,再说说哪几类人其实不用急着抢着买。
第一就是孩子。
孩子没有收入,也不需要承担任何家庭责任,更没有房贷要还,就算出事,也不会给家庭带来现金流的断裂,反而父母出事,才会影响孩子的未来。所以孩子的寿险,完全可以往后排,先把大人的买好再说。
第二就是已经退休,没有债务,子女也都独立的老人。
老人这个年纪,责任已经清了,房贷也还完了,孩子也都能自己赚钱了,就算走了,也不会留下什么需要偿还的债务要家人扛。而且老人买寿险,价格特别高,杠杆很低,很多时候交的保费都快赶上保额了,完全没必要。
第三就是没有成家,也没有房贷负债的单身年轻人。
一人吃饱全家不饿,就算出事,也不会拖累谁,预算有限的话,可以先把重疾和医疗买了,寿险等以后结婚买房了再买也来得及。当然,预算够的话,提前买也不吃亏,毕竟年纪越小价格越便宜。
不过话说回来,也不是说上面这几类人绝对不能买,只是从优先级来说,排在顶梁柱后面就好。资源有限的时候,得先花在刀刃上。
很多人会说,我有社保,单位也给买了团险,不用自己买了吧?
社保的身故保障也就几万块,够丧葬费都勉强,团险是跟着单位走的,你离职了就没了,真出事了,这点额度够干嘛?还是得自己配够。
买寿险不要盲目追求贵的,也不要盲目追求高保额,算清楚自己的负债和未来五到十年的家庭开销,加起来就是你需要的保额,按需配就好。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
下班接娃的路上,我想清楚了买寿险先给谁买
文章链接:https://www.xinminbao.com/r/1421.html