上周跟刚生二胎的闺蜜喝咖啡,她掏手机给我看保险顾问发的方案,说非要给她和老公推夫妻互保,一口一个“错过这个福利就没了”,她拿不准,拉着我问到底值不值。
别被名词绕晕,夫妻互保其实就一句话
说白了,就是你当我这份人寿保单的投保人,我当你那份人寿保单的投保人。就这么简单。
很多人第一次听就理解错,以为是一张保单保两口子,不是的。是两张完全独立的保单,只是交换了投保人身份而已。
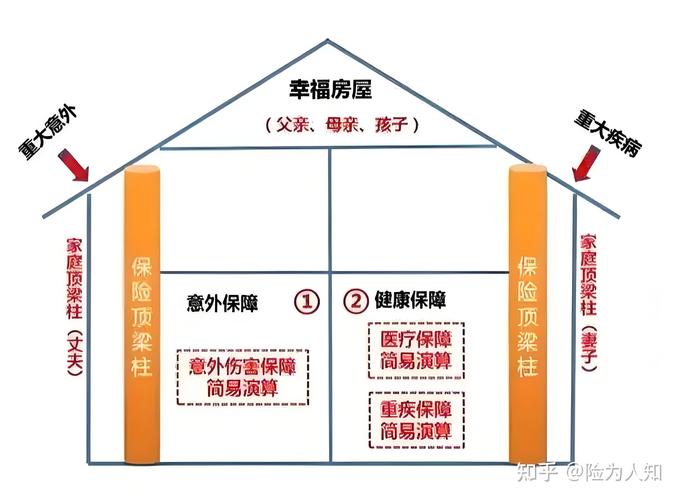
大家盯着夫妻互保不放,核心就是冲着双投保人豁免来的。这个东西也不玄乎,豁免就是说,如果投保人得了合同约定的大病、全残或是身故,剩下没交的保费不用交了,被保人的保障继续有效。
夫妻互保的情况下,就是你出事,免我的保费;我出事,免你的保费。所以叫双豁免。
卖保险的最爱说的两个误区,挨个拆明白
第一个误区:双豁免是免费送的福利,不拿白不拿。
说实话,谁跟你说这句话,你直接掏保费账单看。投保人豁免是正儿八经的附加险,每一分保费都明明白白列在那里,每年多交几百,二三十年交下来也不是小数。三十岁买五十万重疾,附加豁免下来,总保费多交小几千很正常,哪来的免费午餐。
第二个误区:夫妻互保一定比各自买划算。
真的不见得。比如你家只有老公一个人赚钱,你全职在家带孩子,那你当老公保单的投保人,附加投保人豁免有啥用?你本来就不承担缴费责任,就算你出事,也不影响家里交钱啊,多花那笔附加险的钱,干嘛?
还有人说,夫妻互保可以避债,别扯了,那都是编出来的噱头,真要到那一步,该怎么样还是怎么样,别瞎听。
到底什么时候选夫妻互保?给你捋清楚
其实夫妻互保本身不是坑,也不是什么神技,就是一个可选的投保方式,合适就用,不合适就拉倒。
我觉得适合的情况只有一种:夫妻双方都是家庭主要收入来源,任何一方出事都会直接影响整个家庭的缴费能力。
比如你俩都是正规单位上班,每个月各自拿一万多,房贷每个月八千,各自都买了重疾险,每年各自交五千保费,这个时候花点小钱加个投保人豁免,其实挺踏实的——真要是其中一个倒了,剩下的保费不用交了,相当于少了一大块固定支出,给另一个人减负。
那哪些情况千万别选?
预算紧的时候别选。很多人本来预算就只够买五十万保额,为了加豁免,硬生生把保额砍到三十万,这完全是捡芝麻丢西瓜。保险最先要够的就是保额,豁免是锦上添花的东西,有闲钱再加,没有就先放一边。
一方身体过不了健康告知的时候别硬凑。本来一方身体已经有结节有三高,加豁免过不了告知,非要换投保人,折腾半天要么加费要么除外,完全没必要。
还有人问,那以后离婚了怎么办?保单不就绑死了?其实没那么麻烦,投保人变更很简单,真到那一步,去保险公司办个手续,改成自己给自己缴费,保障继续有效,没什么扯不清的。
说白了,两口子过日子,买保险就是求个踏实,别听人吹得天花乱坠,也别一棒子打死所有,适合自己的情况就好。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐