什么才是真的收入损失风险?
很多人对风险的认知,还停留在“生病要花很多医疗费”。 说实话,我见过不少家庭,扛得住十几万的医疗费,扛不住连续三个月没收入。 因为医疗费可以走医保报销,可以找亲戚临时挪,可每个月要付的房贷、车贷、孩子学费、物业费,迟一天都不行。 收入损失风险,核心从来不是你花了多少钱看病,是你赚钱的能力暂时没法用了,该你出的固定支出一分都不会少。
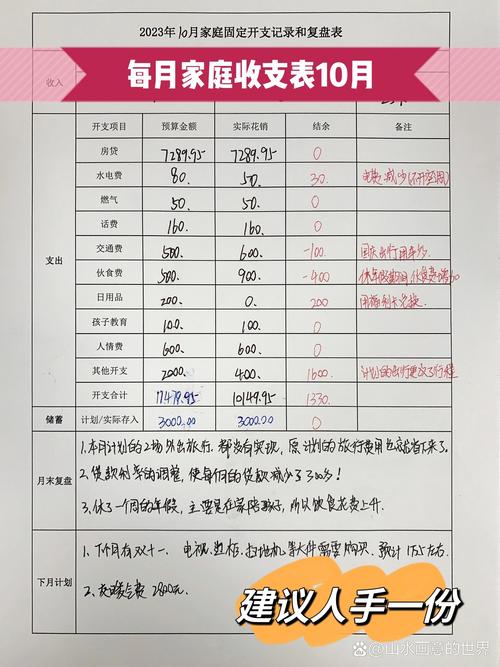
哪怕你只是断了三分之一的收入,连续半年,缺口攒起来也能吓你一跳。更别说要是完全没法工作了呢? 有人说,我有医保啊,医保能报手术费住院费,能报收入损失吗?不能啊。 单位给你交了工伤保险,那也只保工伤范围内的,平常自己摔了、查出来慢性病要休养,哪算工伤?
哪几类人最该先算这笔账?
别觉得只有干体力活的朋友才怕停赚。 我举两个例子你就懂。 第一个,一线城市互联网中层,每个月房贷一万二,年薪包一半是年终奖,你躺半年回去,位置早就被人顶了,年终奖没了,下个工作还不知道什么时候找得到,缺口直接出来。 第二个,开小餐馆的老板,自己掌勺,你住院一个月,厨师雇得不好,老客走光,店可能都撑不下去,这更是直接断了所有收入。 就算是朝九晚五的稳定上班族,病假工资也只有基本工资的百分之五六十,不少人现在的工资,绩效奖金占了快一半,你休三个月假,绩效全没,到手的钱够不够覆盖支出? 不信你现在拿笔算算,你每个月固定要出多少钱,再看看你如果只拿一半工资,缺口有多大。
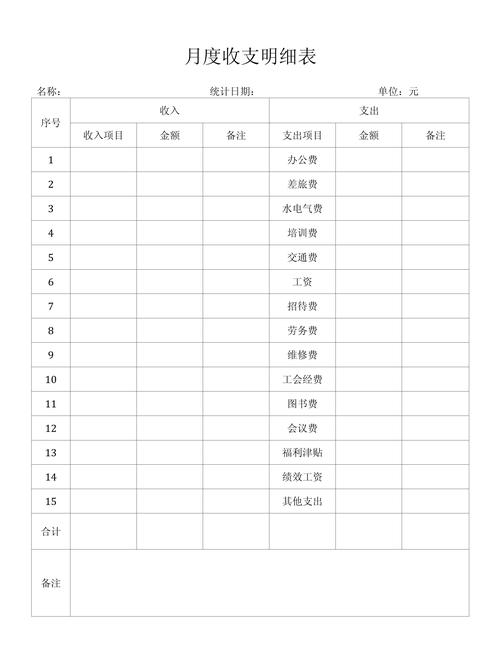
不过话说回来,也不是所有人都要急着找方法补缺口。比如手里存了够覆盖一两年固定支出的存款,那你本身就有抗风险的能力,不用慌。
普通人应对的核心逻辑是什么?
首先,先盘点自己的现金流,算清楚真的停赚了,缺口有多大,能扛几个月。 这一步谁都替你做不了,得你自己算。 其次,应对方式不止买保险一种。预留足额的应急备用金,是最基础的方式。 要是你算出来,缺口比你的备用金大很多,而且你的收入是整个家庭的主要来源,那可以考虑用合适的人寿相关保障工具来覆盖这个缺口。 我这里不给你推任何产品,只说逻辑:这类保障的核心,就是在你没法工作的时候,给你持续发一笔钱,帮你填这个固定支出的缺口,不用动你的存款,不用卖你的房子车子,让你能安心养病。 别听别人瞎忽悠说什么能赚多少钱,它就是个兜底的工具,帮你兜住收入断档的底线。 说白了,你平平安安当然最好,真出事了,有人帮你给几个月房贷,你不用急着带病回去上班,这就够了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知