还在算房贷车贷?聊聊你不知道的债务与寿险那点事
2026-10-07 09:32:53
前阵子帮远房表哥处理后事,才发现他做生意周转,借了七十多万的信用贷,老婆在家带俩孩子,没上班,唯一的住房还在表哥名下。那天嫂子坐在楼道哭,说哪怕把房子卖了,还完债剩下的也不够租个能住下俩孩子的一居室,听着太难受。
欠了债走了,债真的会消吗
很多人都听过“人死债消”这句话,其实是错的。
我国法律规定,继承人继承了遗产,就要在遗产范围内清偿被继承人依法应当缴纳的税款和债务。说白了就是,你留了多少财产,先拿出来还债,剩的才能给家人分。
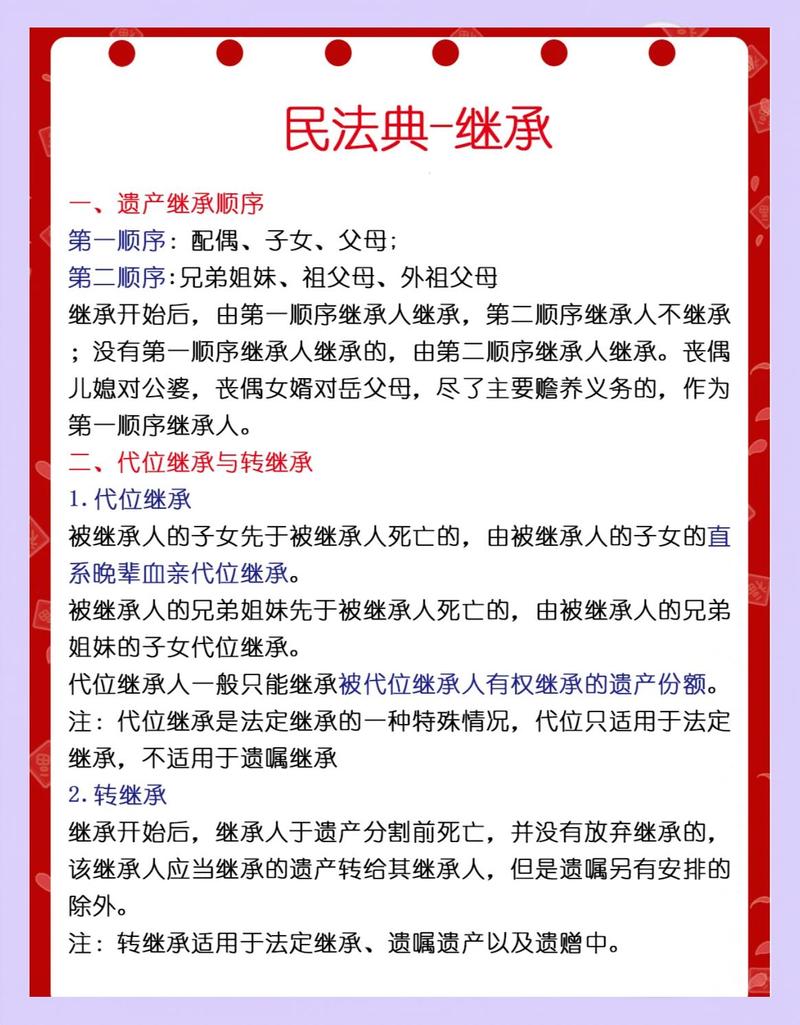 民法典债务继承条款解释图
要是遗产不够还呢?继承人可以选择放弃继承,那自然不用帮着还债。道理是这么讲,放到实际生活里,真没几个人能痛痛快快选择放弃。
比如那套写着你名字的房子,是老婆孩子住了快十年的家,孩子学校就在小区对面,你舍得让他们为了还债搬出去吗?很多时候,哪怕明知道卖了房剩不下钱,家人也会咬着牙把债扛下来。
寿险到底怎么帮你扛债务
这里要讲个很多人不知道的点:指定了受益人的寿险身故金,不算被保险人的遗产。不用先拿来清偿债务,直接给到受益人手里。
举个最简单的例子,你欠了100万外债,名下有一套150万的房子,买了100万的定期寿险,受益人写的你老婆。那你走了之后,哪怕房子卖了150万,还完100万外债剩50万给你老婆,加上寿险赔的100万,你老婆拿着150万,直接就能再买套小的住,不用流落街头。要是没这份寿险,卖了房子就剩50万,在大多数城市连首付都不够。
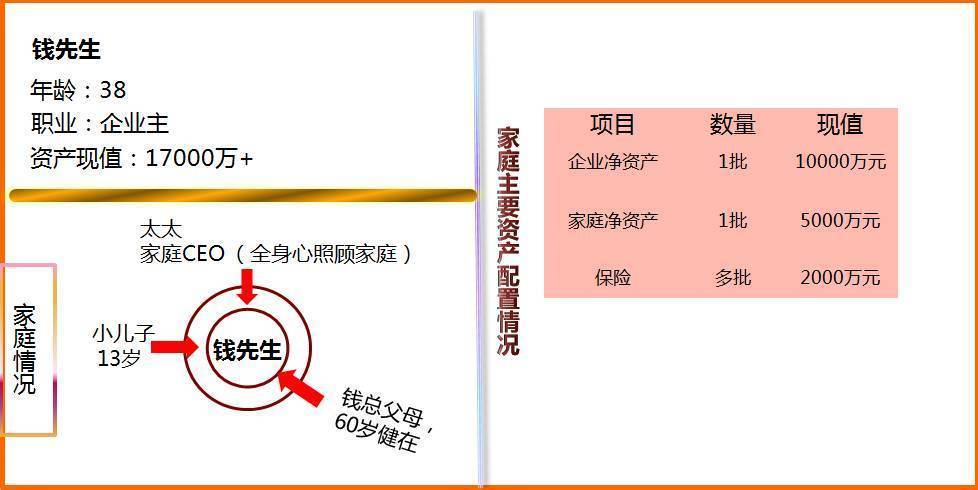 指定受益人寿险债务隔离示意图
说白了,寿险给的这笔钱,就是给家人留的“还债备用金”。你贷了两百万房贷,三十年期限,买两百万保额保三十年的定期寿险,一年也就千八百块钱,几杯奶茶钱攒攒就出来了。真出点事,这笔钱直接把房贷还清,房子保住了,家人的住处就保住了。对吧?
别乱买,这些情况寿险不顶用
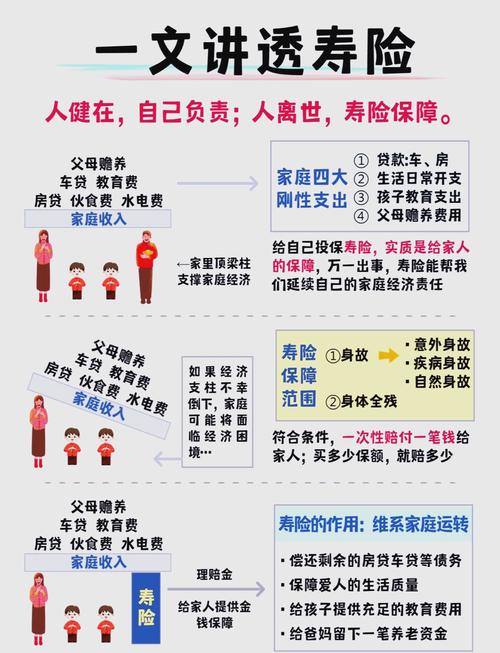 别乱买,这些情况寿险不顶用
不过话说回来,我见过不少人买寿险,为了追求高保额,把自己弄得月供都紧,其实完全没必要。
首先,要是你已经还清了所有债务,也没给任何人做担保欠外债,不用硬买高保额寿险。够覆盖丧葬费用,给家人留点安慰就行,没必要花多余的钱。
其次,没指定受益人,等于白买。如果选了法定受益人,身故金会被认定为遗产,还是要先拿去清偿债务,起不到你想要的作用,填受益人那一栏别偷懒,直接写上受益人的名字就行。
还有,很多人搞混定期寿险和终身寿险。要是单纯为了覆盖债务,选定期寿险就够,保到你计划还清房贷的年纪就行,价格便宜,杠杆高。终身寿险价格偏高,更偏向资产传承,适合已经还清债务,想给后代留资产的人,没必要硬往债务规划上凑。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
还在算房贷车贷?聊聊你不知道的债务与寿险那点事
文章链接:https://www.xinminbao.com/r/1406.html