签房贷合同那天,没人告诉你的房贷与寿险常识
2026-10-07 09:03:55
你有没有过这种经历?售楼处磨了大半天,签完购房合同,转到银行办按揭,客户经理抬着头笑着问你,要不要顺带买一份房贷保险?大部分人要么点头说行,要么直接摇头说不用。没人给你掰扯清楚,这里头的寿险,到底是干嘛的。
银行让你买的,和你自己要配的不是一回事
很多人分不清楚。银行推的大多是房屋抵押财产险,保的是地震、火灾把房子烧没了这种极端情况,赔给银行。本质保的是房子。
我们聊的寿险,保的是人。你作为背房贷的主力,万一没了,剩下的房贷谁还?寿险赔的钱,刚好把房贷结清,给家人留个干干净净的房子。
哦对,也有银行会推捆绑的寿险,那个价格一般比你自己单独买贵不少,信我,别乱买捆绑的。
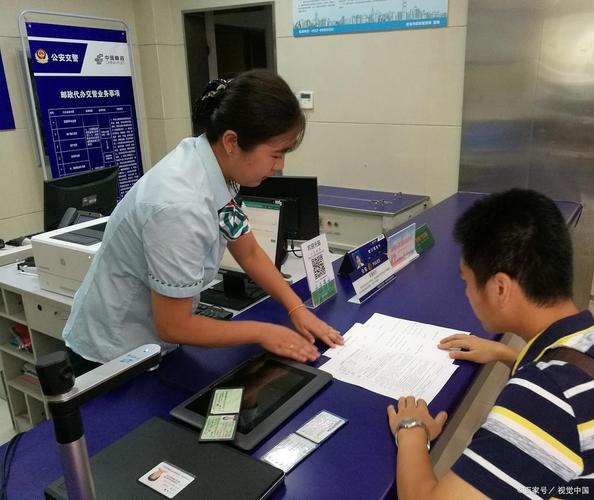 房贷银行面签签字场景实拍
说实话,我见过不少家庭,顶梁柱走了,剩下孤儿寡母还不起月供,最后只能把房子低价卖掉,搬到远地方去住。
不是诅咒谁。只是你既然花了几十年攒钱买这套给家人住的房子,为啥不留个后手呢?对吧。
到底配多少保额,才不会花冤枉钱
很多人买寿险,要么拍脑袋买个100万,不对,你房贷都欠300万呢,100万填进去都不够。要么直接买和贷款总额一样的,其实也没必要,毕竟你每年都在还钱,剩余的房贷一年比一年少。
这里说两个简单的算法,普通人直接用就行。
第一个,按当前剩余房贷的总额买,简单粗暴不会错,保到房贷还清的年限就好。比如你现在还剩25年才还完,剩260万没还,那就买保25年,保额260万。
第二个,想省点钱就买减额定期寿险,保额逐年往下减,刚好对应你越还越少的房贷,保费能便宜三分之一甚至一半,对预算紧张的年轻人很友好。
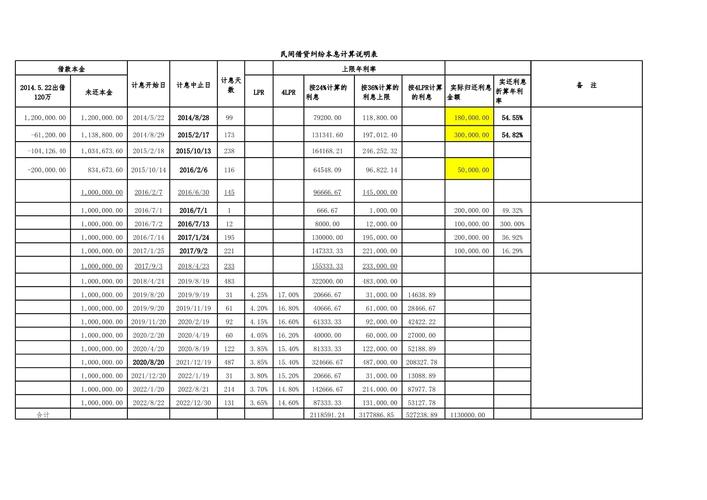 个人房贷剩余本金计算表格
不过话说回来,别为了省那百八十块,把保障期限买短了。比如你刚好还有30年还清,那就买31年,多保一年没几个钱,稳一点。
也不用把寿险保额堆到好几百万超出房贷太多,当然你想给家人多留结余另说,单纯解决房贷问题,覆盖剩余房贷就够了。
这几个坑,别乱踩
 这几个坑,别乱踩
第一个坑,「我有医保有重疾险,不用买寿险」。真不是一回事。重疾险是你得了重疾赔一笔钱用来治病养身体的,不是给你还房贷的。大部分不带身故责任的重疾险,人没了不赔,留一堆房贷给家人,这坑够大吧。
第二个坑,「只有赚钱多的那个需要买,在家带孩子的不用」。不对啊,你想,老婆在家带孩子,万一出事,你不得请保姆带孩子,不得花钱找人做家务,这些钱省不下来,你的房贷照样要还,压力只会更大,对吧?
第三个坑,「夫妻共贷,买一份高保额的就行」。错。哪怕概率低,分开买,每个人的保额都覆盖自己那部分贷款,花不了多少钱,稳多了。
哦对了,还有人说买寿险就得买终身的,没必要。单纯解决房贷问题,买保到你还完房贷的定期寿险就行,便宜,预算压力小很多。
你背了几十年房贷,本来就够累了。花几百上千块买个踏实,不用一辈子提心吊胆,怎么算都不亏。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
签房贷合同那天,没人告诉你的房贷与寿险常识
文章链接:https://www.xinminbao.com/r/1405.html