下班接娃的路上:聊聊家庭经济支柱与寿险
2026-10-07 08:37:10
上周三加班晚走,出地铁拐进小区,撞见楼下张哥蹲在花坛边抽烟,脚边丢了四五个烟蒂。他儿子今年刚上一年级,房贷还有200多万没还,夫妻俩就他一个人拿年薪,前阵子单位体检肺上长了个小结节,吓得他连着三天睡不好。
回家翻了一圈保单,只找出去年老婆给孩子买的两份重疾险,自己身上,除了单位团险那二十万,啥都没有。
他说那一夜,手心全是汗。
为什么一定是先保家庭经济支柱,不是孩子?
很多人买保险的顺序,完全反了。工资一发,先想着给孩子买这买那,生怕娃吃亏,自己身上一分钱都不肯花。
说实话,孩子就算出点事,大不了花点积蓄治病,大人呢?
顶梁柱塌了,房贷谁还?孩子每年的学费兴趣班谁交?两边老人的养老看病钱从哪出?
先保支柱,再保老人孩子,这是最基础的顺序,错不得。
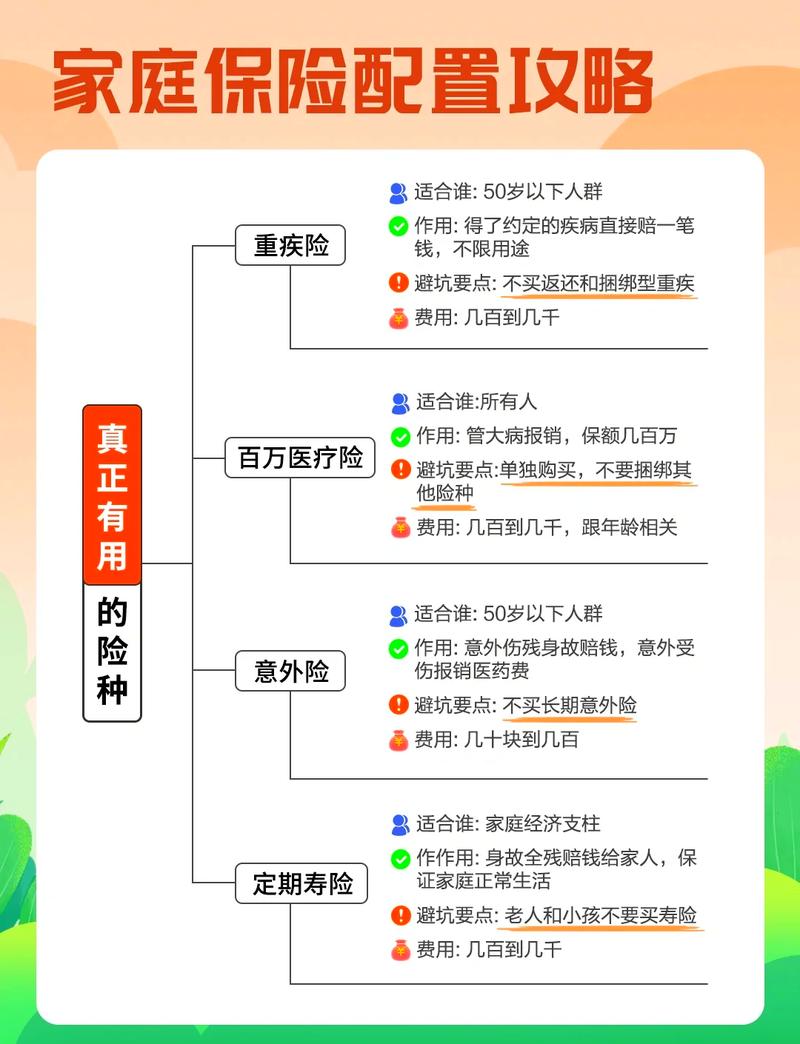 城镇三口之家寿险投保顺序示意图
我之前碰过一个妈妈,说家里条件一般,每年只能挤出来五千块买保险,全给孩子买了,老公跑运输,一年到头不着家,身上一分保障都没有。我劝她挪出三千给老公买定期寿险,她还说“我老公身体好得很,哪那么容易出事”。
话没说错,可万一呢?
不过话说回来,也不是说就要把所有预算都砸在支柱身上,只是优先级要搞对。挤不出太多钱,就先买足保额,别的以后再加。
保额到底怎么算?别拍脑袋猜
好多人上来就问,我买50万够不够?100万够不够?
哪有标准答案啊,得看你家欠多少钱,有多少责任要扛。
很简单,你拿张纸算一算:
剩下没还的房贷、车贷,加起来是多少?
孩子从现在到大学毕业,大概要多少学费生活费?
父母未来十几年的养老、看病,要准备多少钱?
留个三五年的家庭基本生活费,给家人缓冲的时间。
把这几项加起来,就是你该买的保额。保额要覆盖你的家庭责任缺口,这是核心,别为了省保费瞎砍。
 家庭寿险保额计算简易对照表
有人说我加起来快三百万了,保费会不会很贵?
说实话,三十多岁的男性,买三百万保额保到60岁,一年也就两三千块,也就相当于你每个月少出去吃两顿火锅,真没你想的那么贵。
别拿“我有存款”说事,存款是用来过日子发财的,不是用来填风险窟窿的。对吧?
选定期还是终身?别被话术绕晕
 选定期还是终身?别被话术绕晕
说实话,绝大多数普通工薪家庭,先买定期就够了。
保到你退休就行,那时候房贷差不多还完了,孩子也成家立业了,你的家庭责任基本上也就卸下来了,就算真的出事,也不会拖垮家人。
很多人会说,定期寿险到期没出事,钱不就白花了?
哎,你买保险是买保障,不是存银行。你每年买车险,没出事你找保险公司退钱吗?一个道理啊。
预算够,那你再买终身的,放着做资产安排也没问题,但预算有限的时候,先把当下的保障做足,别想着一步到位。一步到位往往交不起保费,最后断缴了,啥保障都没了,那才亏。
还有几个误区顺便提一句:
别觉得单位有团险就够了。团险是绑着单位的,你换工作、离职,团险就没了,而且大部分团险的寿险额度也就几十万,够不上你欠的房贷。
别因为身体有点小毛病就不敢买。现在很多产品对甲状腺结节、高血压这些常见小问题都很宽松,如实告知就行,总能找到能买的。
别乱买带分红的寿险。分红不确定,价格还贵,把保额拉得极低,真出事了不够用,白交钱。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小准
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
下班接娃的路上:聊聊家庭经济支柱与寿险
文章链接:https://www.xinminbao.com/r/1404.html