拿到合同先翻哪页?别跳过免责条款那几行
很多人觉得,免责条款不就是保险公司不想赔钱找的借口? 其实不全是。 大部分基础免责,都是监管定了框架的,本质是防道德风险,比如总不能允许投保人害了被保险人骗保吧?换谁做这个生意,也不会接对吧?
但问题是,太多人买的时候,只看宣传页上写的“百万保额只要几百块”“身故全残都赔”,根本没人提醒你看哪些不赔。 真出了事,家属拿不到赔款,才说“我怎么不知道还有这个规定”,晚了。
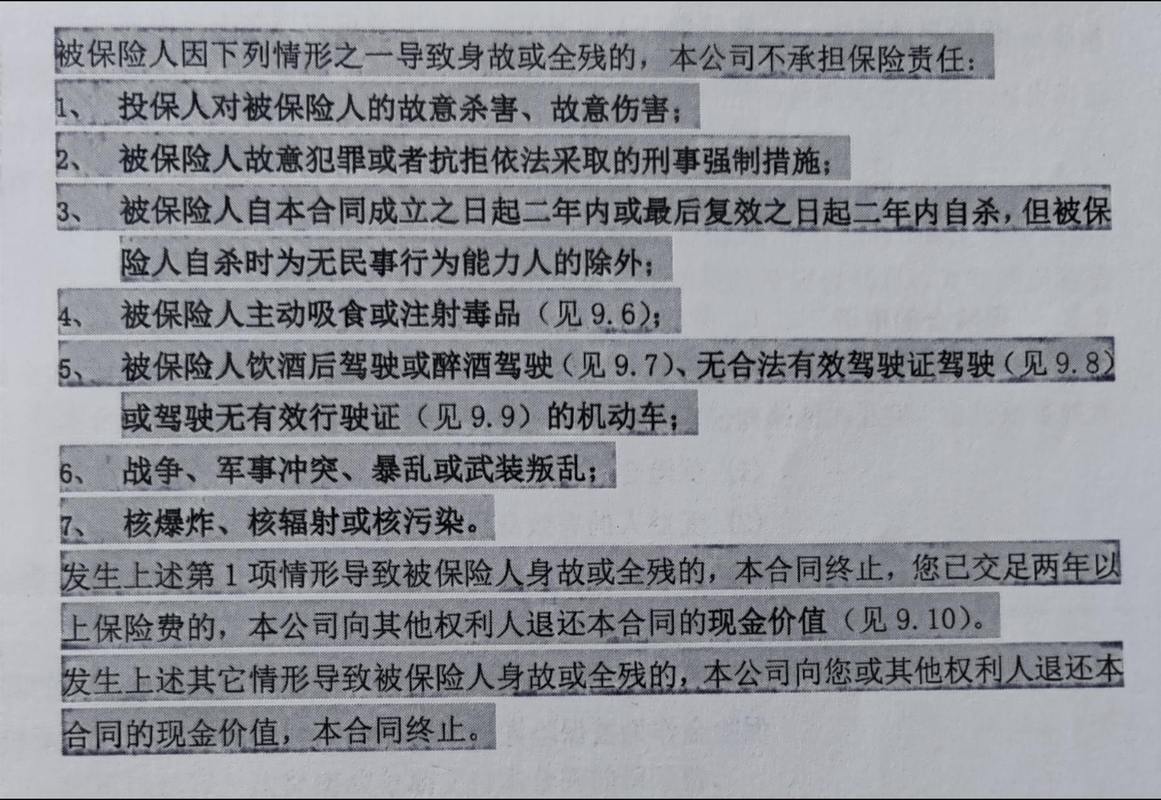
这些容易踩坑的免责,90%的人都没认真看
我不说那些大家都懂的,比如故意犯罪、拒捕这些,正常人碰不到,就说几个大家真的会忽略的。
第一个,被保险人两年内自杀。 很多人听完吓一跳,啊?自杀不赔?对,投保两年内自杀不赔,这是行业常规,超过两年一般都会赔,这个规则本质也是防逆选择,防止有人恶意骗保。
第二个,无证驾驶、驾驶无牌机动车。 别觉得你不开汽车就没关系,很多人出门骑的电动车,有些地方超过标准就算机动车,要是你没证没牌,出事了真的可能踩坑。
第三个,高风险运动免责。 如果你平时喜欢爬野山、玩潜水、跳伞,一定要看清楚,有些寿险会把这些高风险运动列在免责里,出事不赔。别杠,说谁还没爬过山,普通景区登山不算,这里说的都是未开发野攀、专业潜水这类项目,看清楚就好。
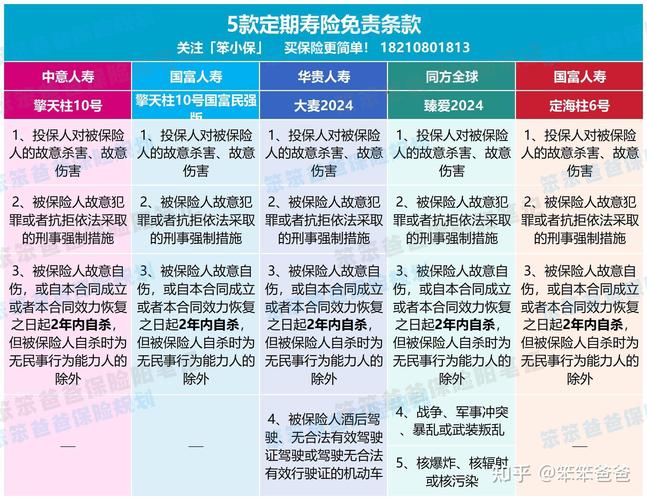
看免责条款,别死抠每个字,抓重点就行
说实话,我见过不少人拿着合同逐字逐句抠,抠了一下午,啥结论都没有,反而越看越慌。 其实真没必要。
你就问自己三个问题: 第一,我有没有什么日常爱好,刚好在免责清单里?比如刚才说的高风险运动,对得上就留意,不对得上就跳过。 第二,有没有奇怪的免责,把正常情况也列进去了?比如有些早年产品,会把猝死单独列免责,现在几乎所有正规寿险都赔猝死,真看到哪款把猝死写进去不赔,直接换就好。 第三,有没有模棱两可的模糊表述?比如写“不明原因身故不赔”这种,那就要多留个心眼。
不过话说回来,现在市面上正规的寿险,免责都差不了多少,大多就是七八条基础的防风险条款,正常人根本碰不到。 但你就是得花十分钟看一眼。 别嫌麻烦。真出了事,这十分钟能少好多不必要的纠纷。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微