前几天跟朋友喝茶,她偷偷问我,去年体检查出肺小结节,买重疾险的时候没说,现在天天担惊受怕,听人说只要熬过两年,两年不可抗辩就会帮我,保险公司必须赔,是真的吗?
不止她一个人这么问。我刷短视频刷到好多次,一堆人拍着胸脯说,只要你瞒了病史熬两年,稳了,保险公司不敢不赔。
别傻了。哪有这么稳的好事。
很多人对两年不可抗辩的理解,从根上就错了
先给大家掰扯清楚,这个条款到底是哪儿来的。它出自《保险法》,原文就是说,保险合同成立超过两年,保险人不得因投保人未如实告知解除合同。
说白了,这个条款本来是保护谁的?是保护咱们普通消费者的。
早些年有些保险公司,卖保险的时候不仔细核保,收了你几十年保费,真出事理赔了,翻出来你十年前一次体检的小异常,说你未如实告知,直接解除合同拒赔,太坑人了。所以才有了这个两年的期限,逼着保险公司及时核保,不能拖个十年八年拿这个当借口拒赔。
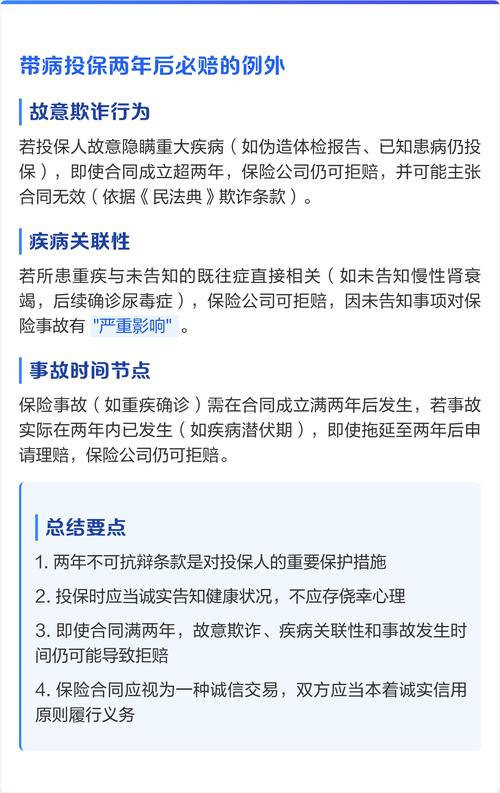
不知道怎么回事,传着传着就变味了,变成了「不管你瞒了啥,熬两年就全赔」。
两年不可抗辩的本质,是限制保险公司解除合同的权利,不是给恶意隐瞒开绿灯。这里差着十万八千里呢。
真要打官司,法院到底认不认
我看过好几个真实判例,给大家拎出来说。
第一个,有人确诊癌症之后,故意瞒着买了重疾险,两年后申请理赔,告到法院,法院判拒赔,为什么?因为你是故意恶意骗保,本身投保的时候保险事故已经发生了,不符合理赔条件,两年不可抗辩不保护这种人。
第二个,三十岁的小伙子,入职体检查出来高血压,买保险的时候忘了说,五年后查出脑中风申请理赔,保险公司以未如实告知拒赔,法院判赔,因为合同已经超过两年,而且小伙子不是故意隐瞒,只是忘了,这个时候两年不可抗辩就用上了,保护了消费者。
说实话,法官判案的核心逻辑其实很简单:你是不是故意骗保?
如果只是无心漏说了小问题,合同满两年了,法院肯定站你这边。如果是明明知道自己有大问题,故意瞒着买保险,别说是两年,哪怕十年,也不可能赔给你。
不过话说回来,大部分普通人,哪会想着故意骗保?大多都是像我那个朋友一样,有点小异常,怕买不上,就抱着侥幸心理瞒了,心里一直悬着,对吧?
买保险时,别把两年不可抗辩当救命稻草
我给大家说句实在话,你买保险是为了买个安心,不是为了赌两年后的理赔,对不对?
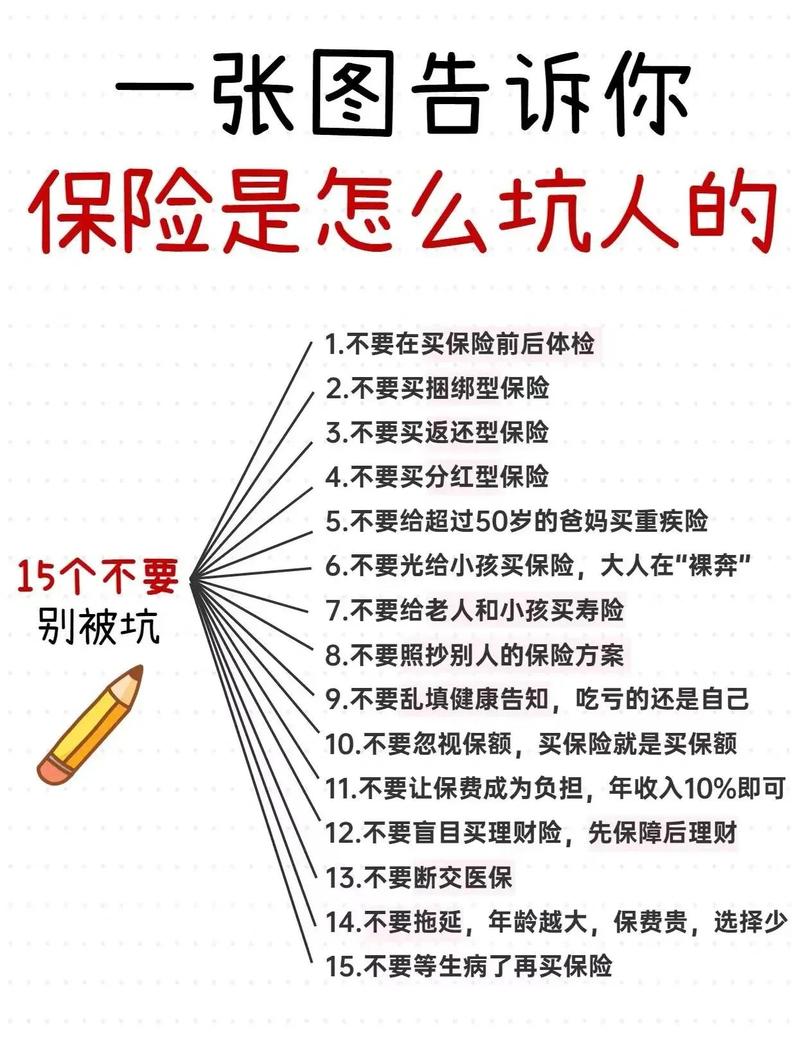
健康告知的原则从来都是:问到必答,没问到不答。别听人瞎忽悠说什么「都不用告知,熬两年就行」,那是把你往坑里带。真有小结节、小异常,如实告诉保险公司,大不了就是除外承保,或者加一点保费,至少你买的这份保险,将来出事不会扯不清。
要是真的忘了说,怎么办?也不是没救,你可以找保险公司补充告知,把情况说清楚,该怎么调整怎么调整,总比将来出事了,拿着两年不可抗辩跟保险公司扯皮强,耗钱耗时耗精力,犯不上。
真要是遇到那种,投保的时候没说,后来也过了两年,出事了保险公司要拒赔解除合同,那你完全可以拿这个条款去跟保险公司谈,甚至走法律程序,这个本来就是保护你的条款,该用就要用。
唯独就是,别一开始就把它当挡箭牌,抱着侥幸心理瞒报,那真的是赌运气,赢了还好,输了就是拿自己一辈子的保障赌没了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北