她算得很清楚:每年交八千,交了三年,总共两万四,怎么着也能拿回两万吧?
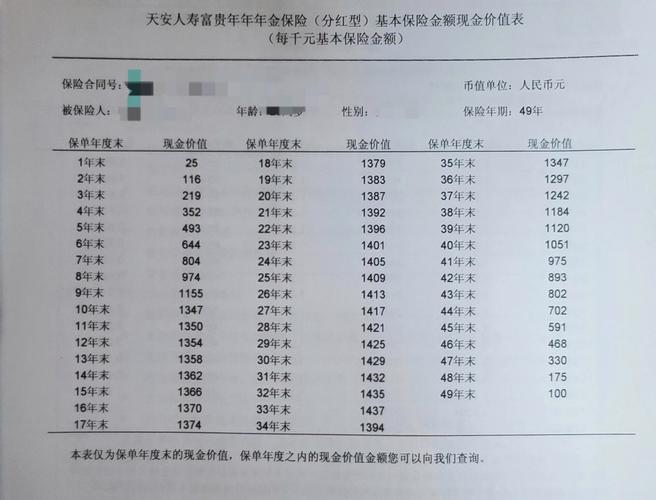
翻出合同一看,当年的现金价值才七千多。
她当场傻了:剩下的钱去哪了?
别把现金价值和你交的保费混为一谈
很多人买长期人寿险,默认交进去的钱全是自己的,要退就该全额退。这真不怪你。
卖保险的不少人也没跟你说透,长期人寿险从你交的第一笔保费里,要先扣除代理人佣金、保险公司运营成本、保障成本这些费用,剩下的部分才会复利增值,变成你的现金价值。
说白了,现金价值就是你现在退保,保险公司能退给你的钱。
举个常见的例子:30岁买储蓄型终身寿,年交1万交5年,第一年交完1万,现金价值可能才两三千,越往后交,现金价值涨得越快,到后面会超过你交的总保费。
这个增速都是写进合同的,不会乱变。
除了退保,现金价值还有这些实用用法
不止退保能拿钱,大部分人不知道,现金价值还有两个常用的功能,关键时刻能救急。第一个是保单贷款。急用钱的时候,不用傻乎乎退保丢保障,你可以拿保单现金价值的一定比例(一般是70%-80%)向保险公司申请贷款,期限一般半年左右,利息比很多消费贷低,贷完保障照样有效,钱还了之后啥都不影响。
第二个是减保取现。很多现在的储蓄型人寿险都支持减保,就是你需要用钱的时候,提取一部分现金价值出来用,剩下的继续留在保单里增值,合同也继续有效。不少人买增额终身寿当养老金,就是靠减保每年取现金价值花。
还有个不常用的叫减额交清,就是你后续不想再交保费了,又不想退保,可以把当前的现金价值当成总保费,折算成新的保额,合同继续有效,只是保额变低了而已。
说实话,我见过太多人急用钱直接退保,后来后悔不该丢了那份当初觉得很划算的保障,早知道能用现金价值贷款,根本没必要走退保这一步。
这几个误区,别踩
真不是。如果你买的是纯保障型的人寿险,核心是身故保额够不够,现金价值高低只是附带的,要是硬追求高现金价值,保费反而会贵很多,没必要。只有你买的是偏向储蓄的人寿险,比如增额终身寿,才需要重点看现金价值的增长速度。
第二个误区:所有人寿险都有现金价值。
不对。一年期的短险,比如一年期定期寿险、意外险,都没有现金价值,只有保二十年、三十年甚至终身的长期人寿险才有现金价值。很多保到70岁的定期寿险,前期现金价值非常低,甚至接近零,到期之后现金价值归为零,这都是合同写好的,很正常。
第三个误区:现金价值一定会一直涨。
大部分储蓄型人寿险的现金价值确实是逐年涨的,但不少保障型、定期型的产品,后期现金价值会慢慢下降,到期归零,这个不是坑,提前都写进合同了,不用慌。
不过话说回来,不管买什么人寿险,拿到合同之后,翻一翻后面附的现金价值表,花五分钟看看每一年的额度,总比放到落灰,要用的时候才傻眼强,对吧?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|阿辰