上周帮朋友整理理赔材料的时候,翻到了去年存的30多份理赔案例复盘文档。
突然发现一个很有意思的事。
很多人对保险的认知,和实际业务环节的要求,差得根本不是一点半点。平时帮大家捋条款捋多了,就发现很多信息差真的是完全没必要存在的。
理赔材料的“隐形门槛”,从来不是故意卡人
很多人碰到理赔不顺利,第一反应就是保险公司故意刁难,要这要那的折腾人。
真的不是。
我们翻了几百份理赔申请的驳回记录,发现最常见的驳回原因,根本不是大家想的“不想赔钱”,而是提交的材料凑不出完整的证据链。
理赔材料的核心要求,从来不是凑够多少张纸,而是要能清晰证明“出险的事件属于合同约定的责任范围”。
比如之前碰到一个案例,客户走路摔骨折了,提交的材料只有缴费单和发票,没有对应的门诊病历和诊断证明。系统审核的时候直接打回——毕竟单看一张缴费单,谁能证明你这笔钱是因为走路摔伤花的?万一你是因为之前的老毛病去看病,拿别的缴费单来凑数呢?
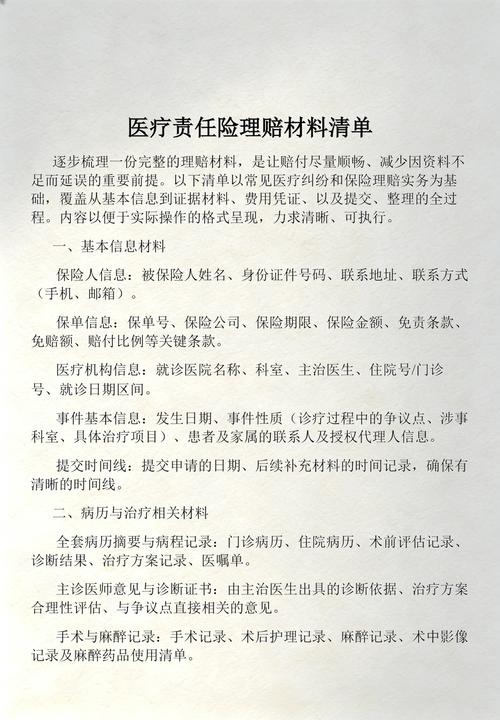
还有人问,为什么报意外医疗费用,还要填事故经过的说明?逻辑很简单:如果是自己故意摔伤的,属于免责范围,本来就不在保障里,总不能拿个发票就直接赔钱吧。对吧,换你是审核人员,看到材料缺东少西的,也不敢随便批钱啊。
这里要提个醒:不同险种、不同出险场景需要的材料清单不一样,别照着网上的通用清单瞎凑,具体要以保险公司官方发布的理赔指引为准,省得来回跑浪费时间。
健康告知的“宽松度”,根本不是看文字写了多少
很多人挑保险的时候,翻到健康告知部分,第一反应就是数条目——哪款的告知字少,哪款就是宽松,闭眼入就行。
真的不是。
我们观察到的共性是,健康告知的核心判断逻辑,是“问到的如实回答,没问到的不用主动申报”。
很多人踩的坑,走了两个极端:要么啥都不说硬瞒,觉得小毛病保险公司查不到;要么恨不得把自己从小到大的体检报告、门诊记录全附在投保申请后面,生怕漏了什么。
说出来你可能不信,之前碰到一个客户,投保的时候主动把自己3年前得急性肠胃炎的就诊记录全上传了。他选的那款产品,健康告知根本没问到这类已经痊愈的急性疾病,本来可以直接标准体承保,反而因为多交的这份材料,被核保部门要求加费承保。
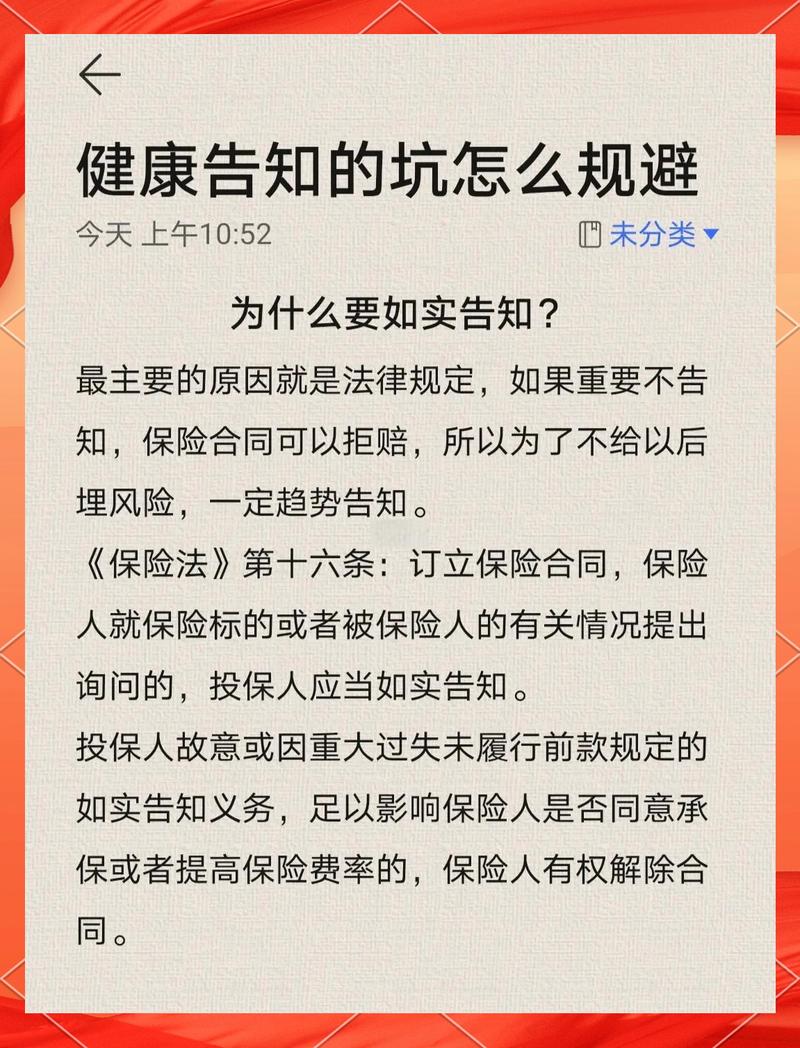
还有的人,看到健康告知里写了“甲状腺结节1-2级可标准体承保”,就把自己3级的结节改成2级提交,最后等到出险的时候,因为病史和告知内容不符被拒赔,反过来怪保险公司不赔。
这里必须明确:健康告知的具体要求、最终的核保结论,完全以保险合同条款和保险公司官方的核保结果为准,别信网上流传的“代答攻略”,最后吃亏的是自己。
续保规则的“文字细节”,普通人最容易看漏
很多人买短期健康险,就盯着宣传页上“保证续保”几个大字,根本不翻后面的条款小字。
真的别这样。
我们整理了几十款短期健康险的条款,发现很多和续保相关的约定,都写在不起眼的小字里:比如有的产品保证续保期是6年,但是保证续保期结束之后,需要重新审核健康状况才能投保下一个周期;有的产品如果停售了,老客户就不能再继续投保,只能重新买其他产品。
我真的见过太多人,产品到期了才发现自己买的那款已经停售了,之前因为有了甲状腺结节、高血压这类健康异常,已经买不了新的同类型产品,急得团团转。
所有和续保相关的约定,都必须逐字读完条款里的正式文本,别被宣传页上的大字晃花了眼,更别信销售口头说的“能续一辈子”这种话。真的,别等出事了才想起翻条款。
聊到这里,顺便说几个大家最容易搞混的认知误区:
第一个:“理赔难是因为保险公司不想赔钱”。从我们整理的案例数据看,绝大多数的理赔纠纷,都是因为投保的时候没搞清楚责任范围,或者出险后的材料没凑齐,真正无理由拒赔的案例占比极低。
第二个:“健康告知越严格的产品,理赔越麻烦”。完全没有直接关系。理赔的判断标准,是看出险的情况是不是在合同约定的责任范围内,和投保时健康告知的严格程度,没有因果上的联系。
第三个:“小毛病不用告知,反正保险公司查不到”。现在的医疗数据打通程度比大家想象的高很多,真等到理赔的时候再发现告知有问题,后悔都来不及。
最后必须提个醒:以上所有内容,仅为行业观察过程中整理的通用知识,不构成任何投保建议、核保结论或理赔承诺。涉及具体的保险合同条款、健康告知要求、理赔流程、续保规则的内容,全部以你所投保的保险合同正式文本、保险公司官方发布的正式说明为准。如果有具体的问题,建议直接联系保险公司的官方客服渠道咨询,不要轻信非官方渠道的信息。
作者|dananjin
排版|dananjin
审核|小北