30岁给孩子存教育金时,我第一次搞懂了两全保险
2026-10-06 18:53:44
前阵子发小找我吐槽,说去银行存钱被客户经理拉着买了份“两头占便宜”的产品,交了三年保费才搞不懂自己到底买了个啥。那产品就是今天要聊的——两全保险。
说白了,两全保险到底“全”在哪?
很多人刚听到这个名字,第一反应就是“什么都保?那太香了”。真不是。
两全的“全”,其实只对应两件事:活着能拿到钱,身故也能拿到钱。
说白了就是,你跟保险公司约定一个期限,比如20年、30年,或者保到60岁、80岁。要是到期你还好好活着,保险公司给你一笔满期保险金。要是没到期就走了,保险公司给你一笔身故保险金给受益人。
就这么简单,没有什么玄乎的。
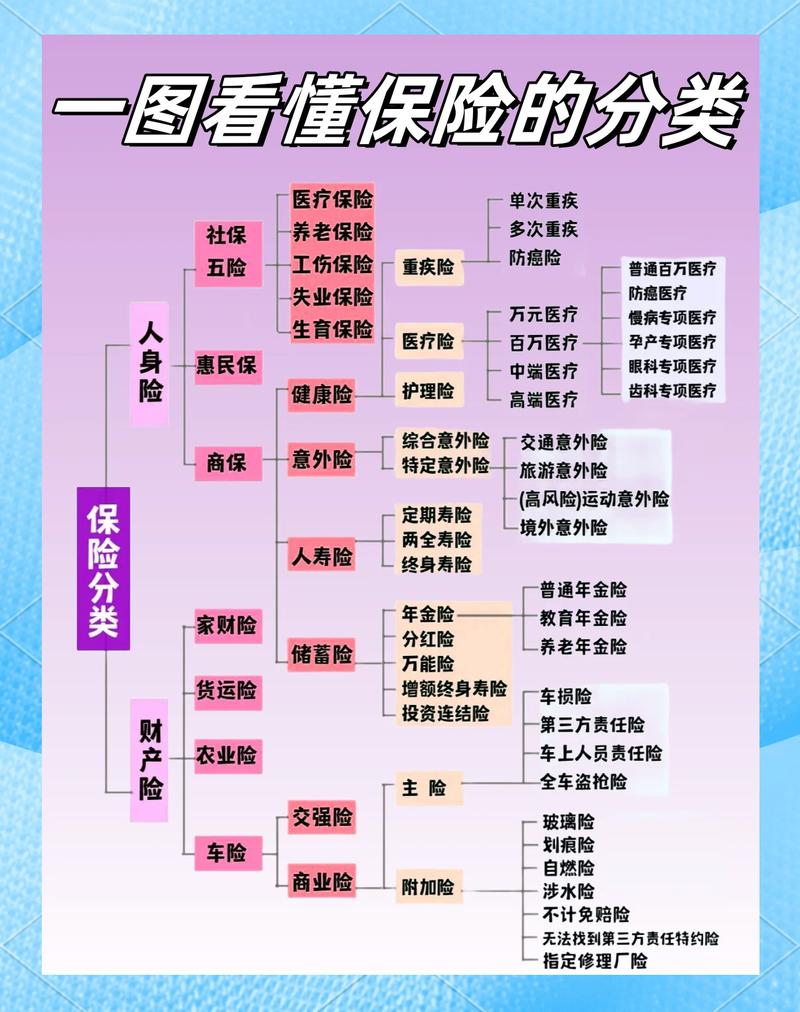 人寿两全保险责任构成示意图
你说它是不是什么都保?真不是。它不包生病,不包意外,最多就是把身故责任加上,至于医疗重疾这些,很多时候都是捆绑上去的,要额外加保费的。
这些场景,才是两全保险真能用对的地方
说实话,我见过太多买错的,也见过用对的,它不是洪水猛兽,也不是天上掉的馅饼,得看你放在什么地方用。
比如第一个场景,你已经配齐了所有基础保障——重疾、医疗、意外险、定期寿险都买够了,手里还有一笔闲钱,就想攒一笔确定的钱,给孩子18年后当大学学费,或者自己退休之后多一笔零花钱。
那这个时候,两全保险就能用上。不管你能不能活到那个时间点,这笔钱一定能给到你想给的人。你活着,自己花;你走了,留给家人,没变数。
再比如,有人就是不想让自己攒的这笔钱被随便挪用,放在银行忍不住就拿来买车买房了,买个两全保险,强制攒下来,到期拿出来用,也算是个合理用途。
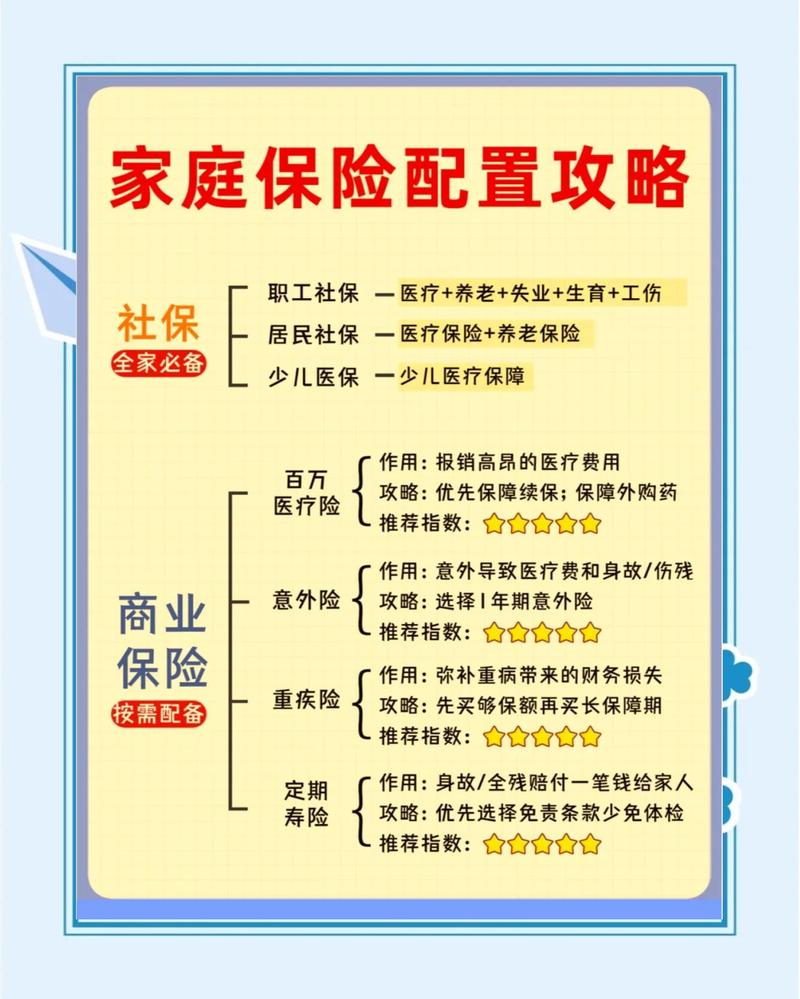 普通人配置两全保险需求对照表
不过话说回来,要是你预算有限,连基础保障都没买,先别碰这个。把钱花在刀刃上才对。
90%踩坑的人,都栽在这三个误区里
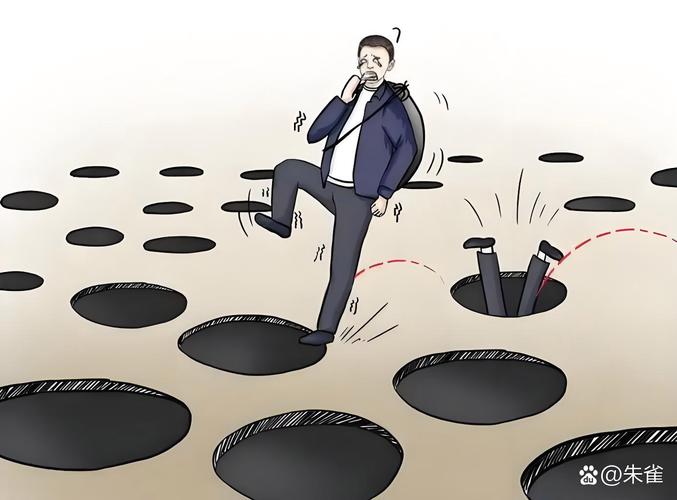 90%踩坑的人,都栽在这三个误区里
第一个误区,把它当高收益理财。
很多销售卖的时候会给你画个大饼,说你看几十年后能拿多少多少钱,比存银行划算多了。可你要记住,只有写进合同里的收益,才是你的,演示收益不算数。两全保险本来就是偏向稳健的产品,你指望它赚快钱,那不如去选别的工具,别抱这种不切实际的期待。
第二个误区,为了“全”的名头多花冤枉钱。
本来你只需要花几百块买个一百万保额的定期寿险,再花点钱买年金攒钱,加起来一年几千块就能搞定。结果买了个捆绑好的两全,一年要交一万多,看似啥都有了,其实保额不够,收益也没高多少,平白多花了好多钱。
第三个误区,买了之后没到期就急着取钱。
只要是长期型的人寿保险,包括两全,前期退保的现金价值都很低,提前退保大概率会损失本金。你要是三五年之后就想用这笔钱,千万别碰,这笔钱得放长期,放不到约定时间就别动。
很多人问我,那两全保险到底能不能买?
哪有什么能不能,只有适合不适合。你需求对了,预算够了,基础保障配齐了,它就是一个可选的工具。你需求不对,指望它治病又赚钱,那肯定会失望。对吧?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
30岁给孩子存教育金时,我第一次搞懂了两全保险
文章链接:https://www.xinminbao.com/r/1375.html