工薪族买寿险:选对寿险缴费方式,能省好几万保费
2026-10-03 07:44:47
前阵子帮发小捋已买的保单,她盯着自己那份定期寿险看了快十分钟,突然抬头问我:当初业务员让我选20年缴,我脑子一热就选了,现在想想,为什么不能一次性交清?
一次性缴还是分期缴?本质是选杠杆
很多人手头攒了一笔钱,第一反应就是“一口气交完拉倒,省得每年惦记”。说实话,我特别理解这种不想欠着的心态。但寿险的核心作用,本来就是用少量的保费,撬动足够覆盖家庭责任的保额啊。
你手头有50万闲钱,一次性交清买了500万保额,相当于你拿50万换了500万的保障。换种方式,每年交1万,交30年,总共才交30万,同样拿到500万保额,剩下那20万你留着周转、理财、应对日常突发开支,它不香吗?
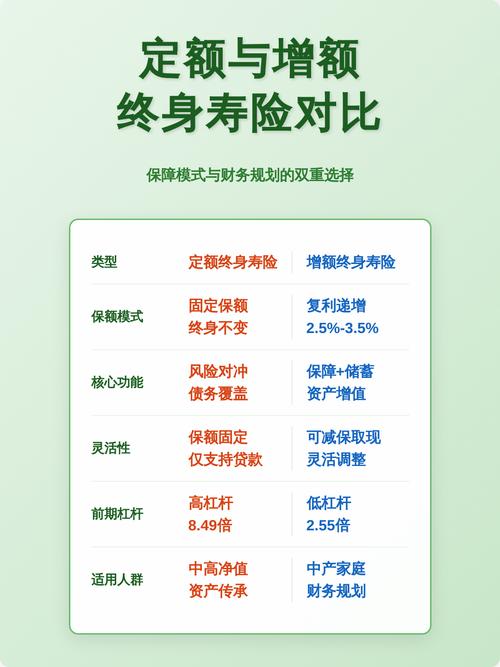 寿险一次性vs分期缴费杠杆对比表
当然,没有绝对的对错。有些人就是天生厌恶任何长期负债感,赚了钱就怕自己后面乱造,就想把买保险这件事一锤定音,那选一次性缴费也完全没问题。只是对绝大多数工薪族来说,本来买寿险就是为了转移二三十年后的家庭责任风险,本来现金流就不算宽松,犯不着把一大笔活钱砸进去锁死。
分期缴费里,选20年还是30年?这里有个容易忽略的细节
定了要分期,接下来就会纠结,选长还是选短。不少人一算:期限越长,总保费越多啊,那我选短一点,少交几万不好吗?
这话没错,总保费确实会多一点。但你别忘了通货膨胀啊。十年前的一千块能抵现在两千用,三十年之后的一千块,购买力还不知道打多少折。而且,绝大多数寿险都带保费豁免责任——万一你交了没几年就出险了,剩下的保费不用交了,保障照样有效。
举个小例子,30岁男性买100万保额定期寿险,保到60岁。选20年缴每年大概1300,总保费2万6;选30年缴每年大概800,总保费2万4,差不了两千块。但是选30年缴,每年少掏五百块,不过就是出去吃一顿火锅的钱,却多了十年触发豁免的机会。
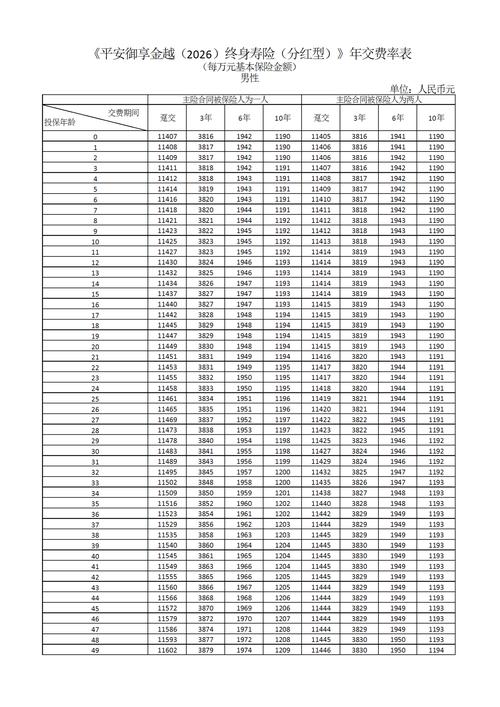 30岁男性寿险不同缴费期保费对比表
不过话说回来,也不是所有人都硬要拉最长缴费期。比如你今年45岁,想买寿险保到60岁退休,一共就15年保障期,你硬选20年缴费,等你交完都65了,保障都结束了,这当然不合适。匹配你的保障期限来选就行,不用死磕“最长就是最好”。
年缴还是月缴?差别不大,但别踩这个坑
 年缴还是月缴?差别不大,但别踩这个坑
现在很多线上寿险都支持月缴了,宣传说“每个月几百块,轻松拥有百万保障”,看着诱惑力很大。
说实话,月缴的优势就是现金流压力小,刚工作没几年的年轻人,每个月发了工资划走几百,没什么感觉,不会像年缴一次掏大几千那样心疼。但一般来说,月缴的总保费会比年缴贵3%-5%左右,差的不多,但确实有成本。
要不要选?如果手头真的紧,选月缴没问题。但我见过不少人,就是因为每个月交的少,脑子一热就加了好几倍保额,最后每个月扣完保费,生活费都剩不了多少,没过两年就交不起只能退保,亏了手续费不说,保障也没了,这就得不偿失了。
还有个常见误区,有人说我选短缴费期,早早交完,就不用担心断缴失效。断缴哪分你缴费期长短?就是交5年,你忘了交一样会断。现在保险都有60天的宽限期,宽限期内交上都不影响保障,真不用为了怕断缴刻意选短缴费期。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
工薪族买寿险:选对寿险缴费方式,能省好几万保费
文章链接:https://www.xinminbao.com/r/1198.html