背了几十年房贷的家庭顶梁柱
你睁开眼睛一算,房贷还有二十八年,孩子刚上二年级,爸妈年纪大了体检报告一堆问题,全家七成收入都来自你一个人。你不敢生病,不敢辞职,更不敢想最坏的情况。万一真出事了,剩下的房贷谁还?老婆孩子会不会被迫搬离现在的家?孩子的学费能不能凑出来?
终身寿险的作用,就是不管你买了之后第二年走,还是八十年后走,都能给受益人赔一笔确定的钱。这笔钱,刚好能填上房贷的窟窿,能让家人不用降维生活,能保住你攒了大半辈子攒出来的家。
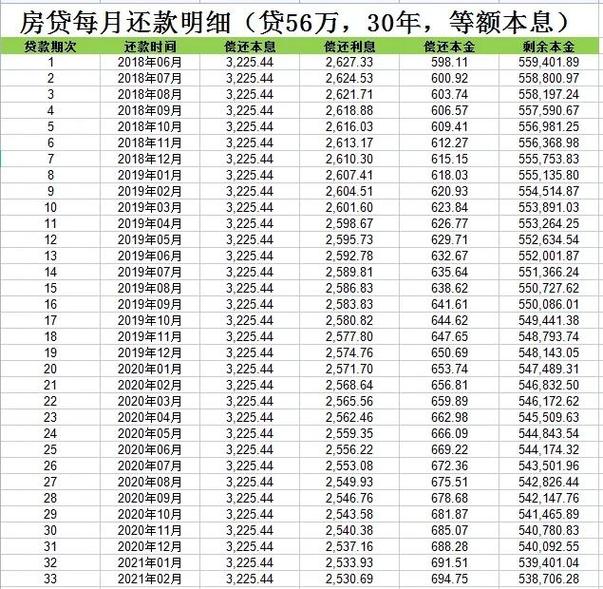
说实话,我见过太多人,买保险先紧着孩子,自己光溜溜啥保障都没有。真不是咒人,风险不会挑人,你作为顶梁柱,先把自己的托底保障做好,才是对家人真的负责。
想给晚辈留一笔确定钱的长辈
现在不少五六十岁的长辈,手里攒了点钱,一辈子省吃俭用,就想给孩子多留一点。但又怕几个孩子分家产闹矛盾,怕孩子拿到钱很快造光,还怕万一自己有债务牵连到孩子。
终身寿险提前写好受益人,理赔金直接给到受益人手里,不用走继承公证,不用和其他财产分割,省了好多麻烦。也有不少做生意的长辈,会用它做资产安排,核心需求就是,留一笔确定的钱,给你想给的人。
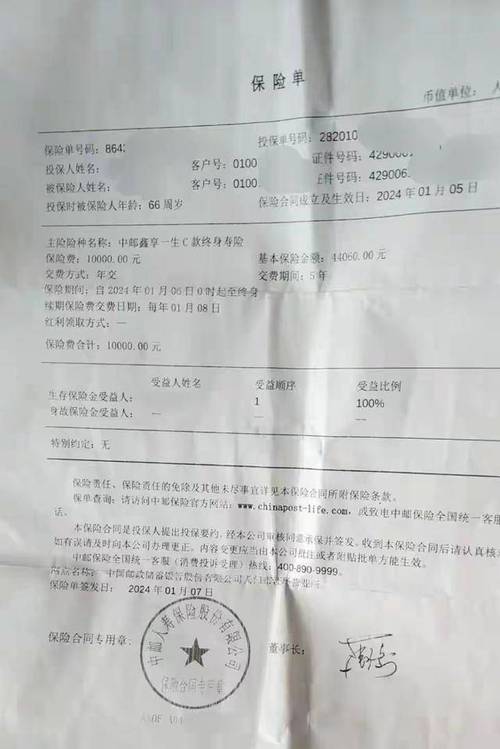
不过话说回来,要是长辈本身身体不好,年龄也大了,保费可能会很贵,要算清楚再下手,别硬扛。
配齐基础保障,手里还有余钱的人
我这里说的配齐基础保障,是指你已经买了意外险、百万医疗险、重疾险,这些能覆盖你活着的时候的风险,都安排妥当了。每个月除去开销、还完贷款,还能攒下几万块闲钱,放银行觉得贬值,投其他地方又怕亏,不想冒大风险,就想放一笔确定的钱,以后不管是自己用还是给家人,都没问题。
这种情况,你可以考虑终身寿险。它不是用来发财的,就是给你多一个托底的选择,把确定的资产锁定下来,未来想用的时候再拿出来。
反过来,要是你现在工资刚够还房贷,连几千块的重疾险保费都要咬咬牙才能交,那别碰终身寿险。先把活着的时候要用的保障配齐,再考虑身后的安排,顺序别错。顺序错了,花了钱还没用。
有人说,终身寿险都是富人买的,普通人凑什么热闹?不对。现在也有不少费率不高的终身寿险,只要符合需求,普通人也能考虑。也有人说,买了终身寿险就不用买别的保险了?不对。终身寿险只赔身故和全残,你得了重疾住ICU,要花几十万做手术,它不会给你赔医药费的,该买的保障还是得买。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知