买人寿保险挑缴费方式,趸交与期交怎么选不踩坑?
2026-10-03 08:11:00
最近好多朋友来问,买人寿保险的时候,缴费方式选得头大。
业务员说趸交一步到位无后顾之忧,朋友说期交更划算,各说各的理。
听懵了吧?
先把两个词说人话,别拽术语
说白了,趸交就是一次性把所有保费交齐。
期交就是分成很多次,一年交一次,常见的分5年、10年、20年甚至30年交。
就跟你买车,一把付全款就是趸交,分期车贷就是期交,本质没差。
没人说哪个一定对,就看哪个适合你。
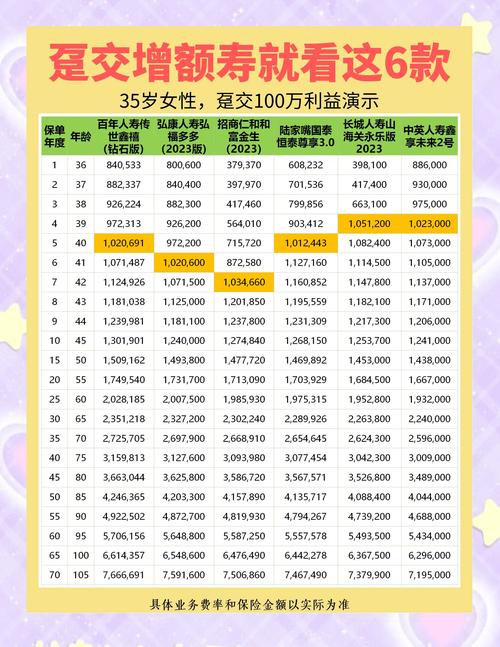 人寿保险趸交期交保费对比表
这几个误区,好多人都踩过
第一个误区:手里有闲钱就一定要选趸交。
真不是。去年我听一个朋友说,自己手里攒了18万,听业务员劝,直接趸交买了一份终身重疾,结果今年老爸生病住院,急着用钱,只能退保,拿回来的现金价值比交的保费少了快4万,心疼得直拍大腿。
闲钱之所以叫闲钱,是你确定未来好几年用不到,才叫闲钱。要是说不定哪天有事要挪,留着流通性不比什么都强?
第二个误区:期交总保费更贵,就是给保险公司送钱。
说实话,我刚接触保险的时候也这么想。后来才反应过来,你换个角度看。
买50万保额的终身寿险,趸交要18万,分30年交每年只要5000多,哪怕总保费比趸交高一点,但你第一年只花了5000多,就拿到了50万的保障,这个杠杆率,是趸交给不了你的。
何况还有个大家很容易忘的点:保费豁免。
只要是带豁免责任的保障型保险,大多只有期交才能用上。万一你在缴费期得了约定的疾病,剩下的保费不用交了,保障照样有效。你都一次性交完了,哪还有这个福利给你领?
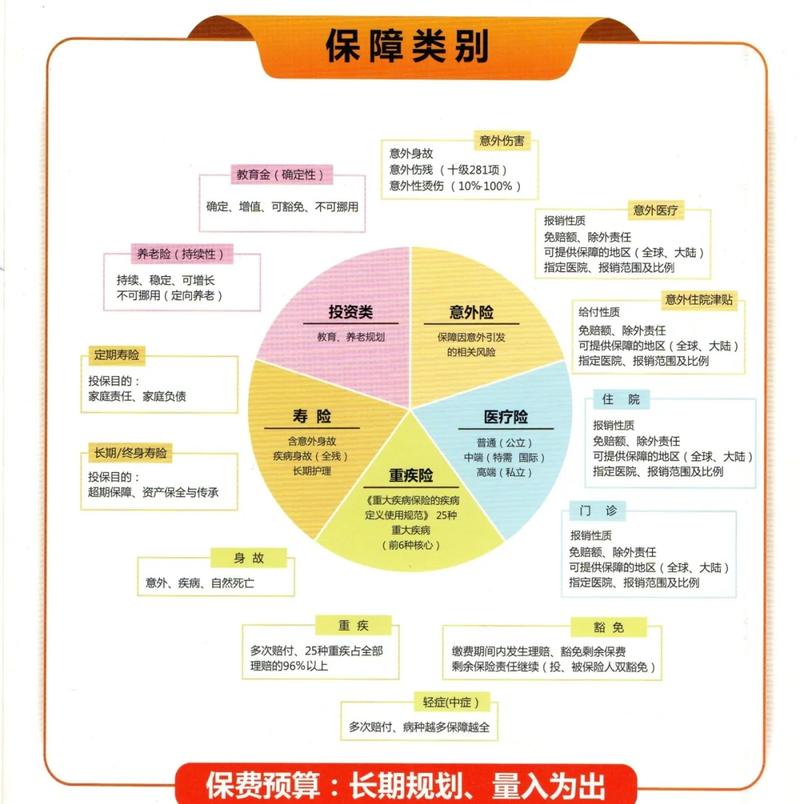 带保费豁免的人寿保险期交权益说明图
第三个误区:趸交的现金价值一定比期交涨得快。
长期来看,趸交的现金价值确实会更高更快,但前五年真不一定。刚交完钱的前几年,趸交的现金价值也很低,急用钱退保一样亏,别信什么趸交存几年就能取不亏钱,那都是好几年之后的事。
选哪个?其实看两点就够了
 选哪个?其实看两点就够了
第一,看钱的性质。
这笔钱你未来三到五年,确定用不到,也没有大额的支出计划,手里也留足了应急的备用金,那趸交没问题,省得每年记着缴费,省心。
要是这笔钱你本来就是每年挣了攒一点,未来还有买房、装修、孩子上学的计划,那老老实实选期交。每年交一点,压力小,还能占着高杠杆,不好吗?
第二,看你买的险种。
要是你买的是偏向财富规划的终身寿险,就是冲着现金价值增长来的,手里也确实有闲置资金,那趸交确实能让现金价值涨得更快,符合你的需求。
要是你买的是重疾险、定期寿险这类纯保障的,那尽量选长缴费期。每年交的保费更低,杠杆更高,还能享豁免,香多了。
不过话说回来,也不是所有人都能选长交费,年龄摆在那呢,五十多岁想买保险,也不可能给你分三十年交啊,对吧?
保险本来就是帮我们转移风险的,别为了选个缴费方式,把自己搞得焦虑半天,也别硬着头皮选超出自己能力的方式,本来想添保障,结果把自己的现金流搞崩了,得不偿失。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买人寿保险挑缴费方式,趸交与期交怎么选不踩坑?
文章链接:https://www.xinminbao.com/r/1199.html