很多人找我聊保险,绕来绕去都会问到寿险。不说那些虚的,今天就掰扯清楚。
背着长期负债的成年人
什么叫长期负债?首当其冲就是房贷。三十出头,刚在大城市咬咬牙买了第一套属于自己的房子,贷了三十年,少则一百万多则几百万,全家的收入一大半都填进去了。你站在新房的阳台上吹风的时候,有没有想过,如果哪天你走了,剩下的贷款谁来还?一家人会不会连住的地方都没有?
说实话,这不是晦气,就是算一笔明明白白的账。对吧?
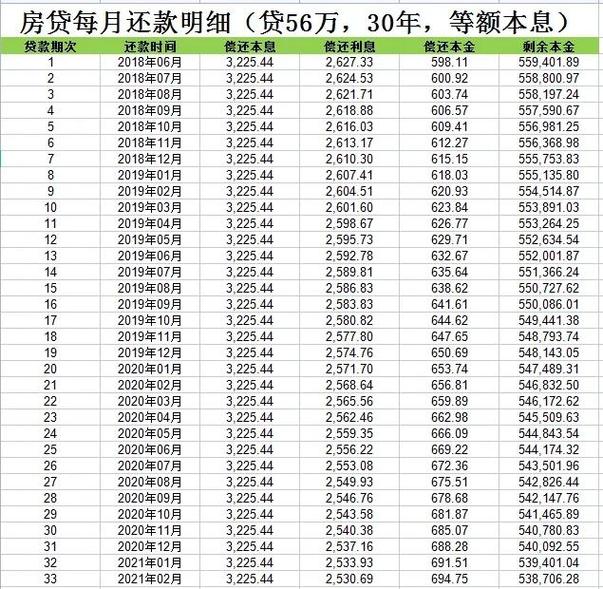
定期寿险的好处就是,花很少的钱,买够覆盖负债的保额,保你负债没还清的这几十年。真出事了,赔的钱直接就能把剩下的房贷全结清,不用债主去找你的父母老婆孩子。哪怕是做生意欠了大额的钱,只要是你作为借款人签了字,这都属于你要扛的责任,都适合买。
要托住全家的家庭收入支柱
这里说的支柱,不是说你是男的你就是支柱,也不是说你当家你就是支柱,是指家里超过一半的收入都来自你。上要给父母出医药费生活费,下要养孩子读书,另一半可能全职在家带娃,或者收入只够自己花。
很多人说,我有社保,公司还给买了团险,够了吧?社保的身故待遇真的聊胜于无,团险更是你一离职就失效,哪天换工作裸辞了,保障就断了。我之前听朋友提过一个事,一个四十岁的大哥,跑长途货运养家,走了之后团险只赔了十万,孩子还要读高中大学,老母亲常年吃药,这点钱撑不了两年!
不过话说回来,如果家里不靠你赚钱,另一半收入比你高很多,你只是打份轻闲工打发时间,那确实不用买太高额度。够用就行,甚至没必要买。
定期寿险本质就是,你在的时候,你赚钱养全家,你不在了,保单替你继续养。就这么简单。没那么多花哨的作用。
刚当上父母的二三十岁年轻人
刚当爸妈的年轻人总觉得,我才二三十,身体壮得能打老虎,买什么寿险?可你反过来想想,你的孩子刚出生,牙都没长齐,你万一真出点什么事,孩子怎么办?
大多二三十岁的年轻人,没多少积蓄,首付花了双方父母大半辈子的养老钱,每个月还完房贷车贷,手里剩不下几万块。定期寿险便宜啊,二十多岁,买一百万保额保三十年,一年才两三百块。也就你买两双运动鞋,或者出去吃三顿火锅的钱。就能给孩子留一笔长大的钱,哪怕你不在,他也能读完大学,结婚成家。
别觉得这是瞎操心,意外和疾病哪会挑年龄呢?对吧?
还有人问,我已经买了终身寿险,还要买定期吗?不一样的。终身寿险是留资产给后代的,保一辈子,价格贵。定期寿险就是保你责任最重的这二三十年,等你房贷还完了,孩子长大了,退休了,责任差不多清了,也就不需要了。
还有人说,寿险死了才赔,买了没用。本来就是这样啊,它就是给家人留的兜底保障,不是给你自己用的。你买它,就是买个心安,真出事了,不用把家人拖进泥潭。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然