买了100万保额只赔20万?聊聊不足额保险的那些事
2026-09-28 07:55:55
前阵子跟开火锅店的发小喝茶,他一坐下就唉声叹气。去年店里电路老化着了次小火,烧了半层装修和几台冷柜,算下来损失小30万。当初他图保费便宜,150万的店只买了100万的财产险,最后保险公司只赔了20万。
他掰着指头跟我算,差的10万够他进三个月的货了,怎么也想不通,买了保额怎么还不按保额赔?
你买的,可能就是不足额保险
很多人买财产险,对保额没概念。反正就是填个数,能少交保费就少交。说白了,不足额保险就是你投保的时候,填的保额低于保险标的的实际价值。
说白了,保险公司赔你钱,是帮你扛风险,不是让你赚钱。你只给一部分标的价值买了保险,自然只会帮你扛对应比例的风险。
这个规则就是行里说的比例赔付,公式其实不复杂,拿(保额÷实际价值)×实际损失,得出来的就是你能拿到的赔款。
就像我发小那个案子,100万保额除以150万实际价值,再乘以30万损失,刚好就是20万,一点错没有。
不是保险公司坑,规则一开始就写在条款里,只是你没看而已。
 财产险不足额投保比例赔付计算示例表
真要是保险标的全损了,那保险公司最多就赔你保额,剩下的自己扛。要是部分损失,就按刚才那个比例赔。
说白了,保什么?保你按比例买的那部分风险。不保什么?你没花钱买的那部分价值的风险,肯定不赔。就这么简单。
踩了这个坑,你自己都不知道
说实话,大部分人踩不足额的坑,都不是故意的。
有一种情况最常见,就是几年前买的保险,忘了更保额。比如你十年前买的房子,当时买成80万,你就按80万买了家财险,现在同地段同户型都涨到240万了,你还是按原来的保额交保费,这不知不觉就成了不足额保险。真出点事,比如水管爆了泡了整个装修,你算算账,能拿到的赔款直接少三分之二,坑不坑?
还有人是故意的,觉得我不可能全损,少买点怎么了?保费便宜一半,出事照样赔。真到理赔的时候才傻了,原来不是损失多少赔多少,是按比例打折。
也有人说,我按买的时候的价格填的保额,怎么就不足了?那是你没算对实际价值,比如装修买材料加人工花了20万,你只填了10万的材料钱,漏了人工,自然保额就不够了。
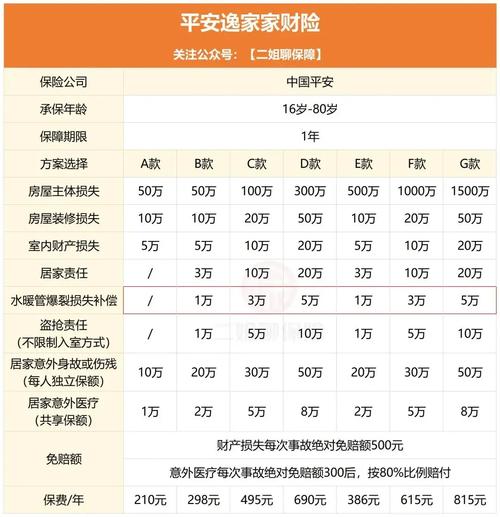 家庭房屋装修不足额投保保额对比图
对吧?很多时候就是差这么一点点,最后差出来几万十几万的缺口,真的挺窝心。
不过话说回来,不足额保险也不是完全不能碰。谁的钱都不是大风刮来的,预算有限的时候,选不足额其实也没问题,前提是你得知道规则,认这个结果。
哪些人其实可以选不足额?比如开了五六年的旧家用车,车损险按折旧后的实际价值投保就合适,本来实际价值就不高,没必要多花冤枉钱。但要是你故意把保额压得比实际价值还低,那就是没必要的风险了。说白了,你能接受自己承担一部分损失,想要省点保费,那你选不足额没问题,别出事了又摸不着头脑。
投保理赔记住这几件事就够
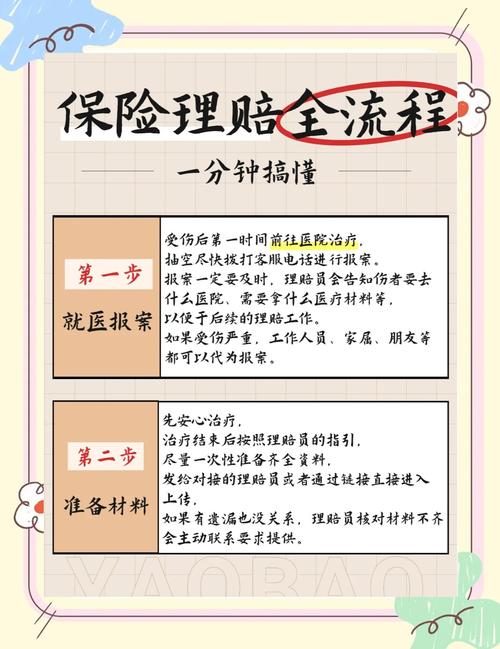 投保理赔记住这几件事就够
买的时候,先搞清楚你的保险标的实际值多少钱。别瞎填。买门店财产,就把装修、设备、存货加一加,算清楚总数。买自家的家财险,房屋主体、装修、家电家具,别漏算,尤其是近几年物价房价涨了,别还拿十年前的价格算。
要是你拿不准实际价值,找保险公司的人帮你估,也别自己瞎压价。真要预算有限,少买点保额没问题,但是你自己要清楚,出事是要按比例打折的,别心存侥幸。
现在很多财产险支持按重置价值投保,什么意思?就是你可以按重新买一个新标的的价格来算保额,哪怕旧的已经折旧了,这样就能避免因为折旧导致保额不够,不知不觉变成不足额,这个选项如果有,可以多考虑。
理赔的时候,记得留好你买东西的发票、付款记录、装修合同这些,能证明实际价值的东西都整理好。别到时候说不清楚你的东西到底值多少钱,本来够的保额,最后因为你拿不出证明,硬生生按不足额赔,那才叫真冤。
我那发小后来补了保额,现在保费一年只多了一千多块,但是踏实多了。毕竟开实体店的,赚的都是辛苦钱,真出点事,不该自己扛的就别扛。
别光盯着保费那点差价,规则摸清楚,保额填对,比什么都强。
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买了100万保额只赔20万?聊聊不足额保险的那些事
文章链接:https://www.xinminbao.com/c/939.html