聊聊重复保险:多买几份真的能多赔钱吗?
2026-09-28 07:31:01
去年跟一个开网约车的兄弟吃饭,他闷头喝了三杯冰啤酒,跟我吐槽去年那起追尾事故。车全损,他分别在两家公司买了车损险,以为能拿两倍赔款,最后加起来只拿到了车本身的价值,还白交了一年两千多的保费,折腾理赔跑了三趟,气的不行。
这就是碰到了很多人都没搞懂的重复保险。
很多人对重复保险的第一反应都错了
不少人觉得,只要买了两份一样的保险就是重复保险。不对。
财产险范畴里,重复保险得同时满足四个条件:同一个保险标的、同一个保险利益、同一个保险事故、和多家保险公司订立合同,且保额总和超过保险标的实际价值。缺一个都不算。
举个最简单的例子,你的家用车二手买来算下来实际价值是8万,你在甲公司买了8万保额的车损险,转头忘了,又在乙公司买了10万保额的车损险,加起来18万远超8万,这才是标准的重复保险。
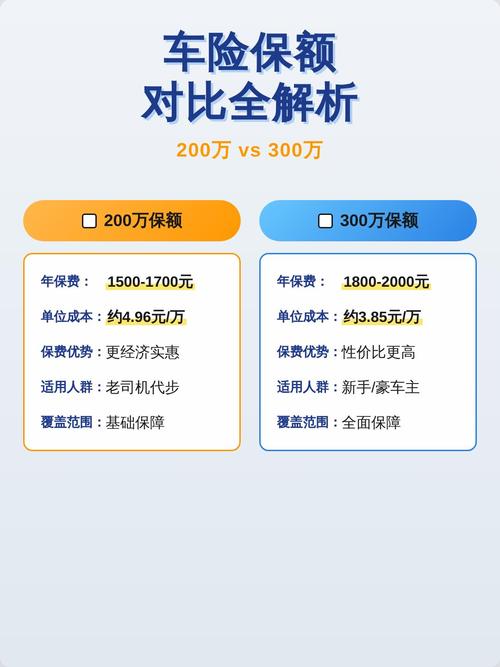 财产险重复保险保额对比示意图
最常见的误区,就是觉得“多买一份多一份保障,出事就能多赔钱”。
说穿了,财产险的核心是损失补偿原则。简单说就是,你损失多少,赔多少,不可能让你靠着保险赚钱。别说你买两份,买十份,赔的钱加起来也不可能超过你车烧了、房塌了实际亏的钱。
之前还碰到过一个业主,给自己市值两百万的房子买了三份家财险,保额加起来快五百万,说万一着火了就能赚一笔换新房。真的想多了。真出事了,最多也就赔你重建房子的实际花费,多买的那些,纯粹是给保险公司送保费。
不过话说回来,也不是所有多份保险都是重复保险,很多人自己吓自己。
这些情况真的不算重复保险
很多人一看到自己买了两份财产险就慌,其实大部分都不算。
比如说,你给自己的车买了车损险,又买了第三者责任险,这俩保的不是一个事儿,车损是修自己车,三者是赔对方的损失,完全不搭边,当然不算。
再比如说,你开小店,给自己的货买了财产险,又买了一份公众责任险,防客人在店里滑倒摔伤,这俩保障的利益不一样,也不算重复。
哪怕是同个标的,只要保额加起来没超过实际价值,也不算。还是拿车举例,车值10万,你在A买了5万,B买了4万,加起来9万没超,哪怕出事,也直接按实际损失赔,不会触发重复保险的分摊规则。
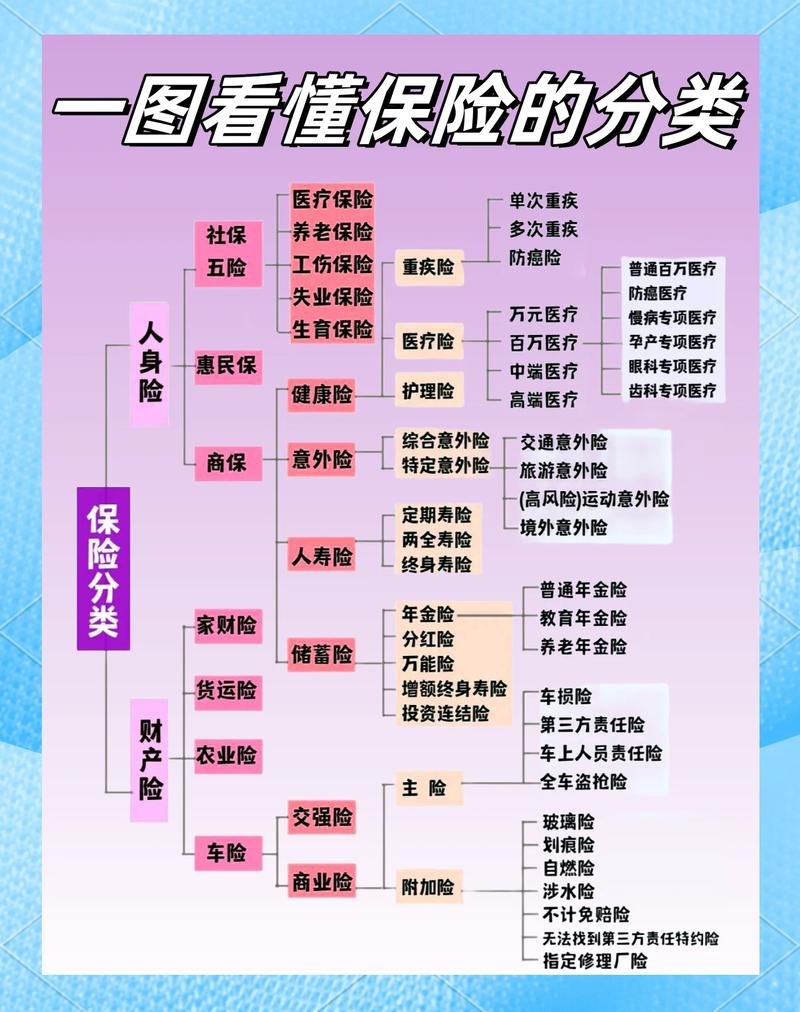 财产险重复与非重复保障区分图
哦对,还有人把人身险的逻辑套到财产险上,说我看人家买好几份重疾都能多赔,怎么财产险就不行?
本质不一样啊。人身险的生命、健康是无价的,没法用金钱衡量,所以多买多赔。但财产不一样,大到房子车子,小到手机家电,都有明确的价值,所以必须遵循损失补偿,这是规则,不是保险公司坑你。
真不小心买了重复保险,也不是天塌下来,该怎么处理还怎么处理。
真碰到重复保险,记住这几个实用提醒
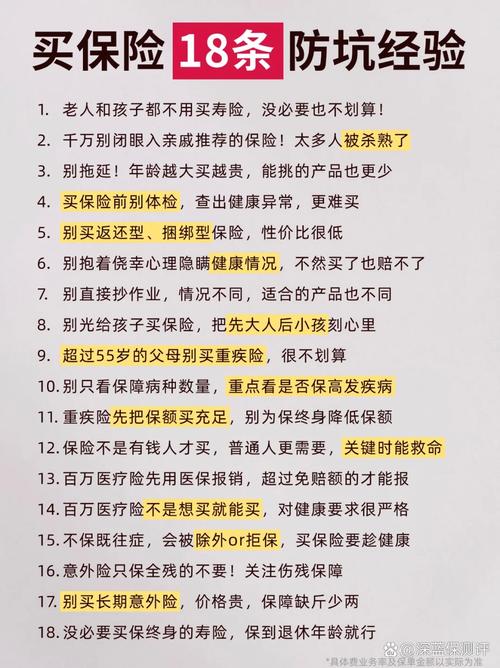 真碰到重复保险,记住这几个实用提醒
说实话,没人会故意买重复保险,大多都是忘了自己已经买过,或者像有些商家进场,商场要求必须买一份财产险,自己原来已经买过了,稀里糊涂就多买了一份。
买财产险的时候,尽量别让保额超过标的实际价值。买家财险就按重建成本算,别按房价算,房价里包含了土地,土地不会烧了坏了,不用算进去。买车损就按实际折旧后的价值买,不用往高了买。买之前想想,有没有已经买过同责任的,记不清就翻一下保单,花十分钟,省几百块保费,不亏。
要是已经买了重复保险,还没到期没出险,直接退掉多余的那份就行。绝大多数财产险都是短期险,按剩余天数退保费,不会扣你多少钱,放着那白交保费才可惜。那个开网约车的兄弟就是,买完第二份之后忘了退第一份,白白交了一年钱,说起来就懊恼。
理赔的时候一定要如实告知,别隐瞒你还有其他同类型保单。别想着瞒下来拿两份钱,这本来就是违反规则的,查出来直接拒赔,得不偿失,本来能拿到的赔款都飞了,图啥呢?
真理赔的话,一般就是按比例分摊赔款,每家按自己的保额占总保额的比例赔,总金额不会超过你的实际损失,不会少赔你应得的部分,也不会多给你。也有的公司会先赔给你,再去找另一家分摊,不用你来回跑,挺方便的。
最后说一句,财产险保的是你的损失,不是给你提供赚钱的机会。重复保险本身不违法,也不坑人,就是没必要白扔钱。
故意多买重复保险,纯粹是给自己找麻烦。
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
聊聊重复保险:多买几份真的能多赔钱吗?
文章链接:https://www.xinminbao.com/c/938.html