上周六在小区楼下取快递,撞见同单元的张姐蹲在快递柜旁边抹眼泪。
我还以为是她买的进口猫罐头被驿站弄丢了,凑过去一问才知道——她想给刚满50岁的老公买份百万医疗险,卡在健康告知那步了。
她老公去年单位体检查出尿酸580,还有轻度脂肪肝,线下代理人说要把所有体检报告、病历都整理好,提交上去等人工核保,快则三五天慢则两周,还不一定能过。张姐攥着皱巴巴的体检报告,说万一这等待的半个月里出点啥状况,可咋办啊。
我当时给她指了条路:你先试试智能核保啊。
她愣了:啥是智能核保?是不是那种特别贵的高端产品才有的服务?
智能核保到底是啥?真不是什么离你很远的黑科技
别听名字唬人。
你就把它想成藏在投保页面里的”线上快问快答窗口”。
智能核保的本质,是保险公司把过往几十年的核保经验,拆解成了一套固定的问答逻辑——没有人工沟通的弯弯绕,也不用对着代理人不好意思隐瞒病史,你对着问题老老实实选答案就行。
比如你有甲状腺结节,点进智能核保的入口,先选”甲状腺相关疾病”,再选”甲状腺结节”,接下来它会依次问你:最近一次超声检查是几级?有没有做过穿刺活检?结节大小有没有超过1cm?最近半年复查有没有出现形态不规则、边界不清的描述?
你选完所有选项,快的话3秒,屏幕上就会跳出明确的结论:是可以直接投保,还是要加一部分保费,还是把甲状腺相关的责任除外,还是直接不符合投保要求。
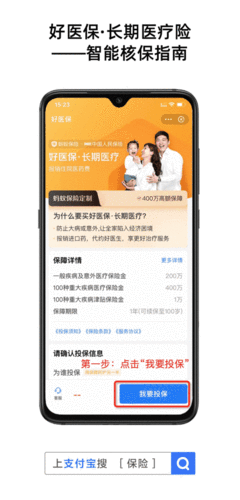
哦对,很多人之前以为智能核保是新出的功能,其实最早七八年前就有保险公司在自己的官网投保页放这个入口了,只是之前很多人买保险都是找熟人代理人,根本不知道投保页面里还藏着这么个东西。
我见过不少人,之前觉得智能核保是冷冰冰的机器,不如跟代理人聊两句踏实,但其实对很多健康状况比较常见的人来说,智能核保反而是个特别省心的渠道——不用跟人解释自己有什么毛病,不用怕代理人觉得你事儿多,对着手机点几下就知道能不能买,省了好多来回沟通的时间。
最让人纠结的问题:用智能核保试了半天,会不会留下核保记录?
这个问题我被问过没有一百次也有八十次。
前阵子有个刚毕业的小姑娘找我,说她去年体检查出有肺磨玻璃结节,之前在某款重疾险的智能核保里走了一遍流程,选完答案提示要除外肺癌责任,她当时没下单,最近想投另一款重疾险,健康告知里问”是否曾被保险公司拒保、延期、加费或除外责任承保”,她整个人都慌了,以为之前试智能核保的记录已经被传到行业平台上了,填也不是不填也不是。
我当时让她先别乱填。
绝大多数情况下,如果你在智能核保流程走完后,没有最终提交正式的投保申请、也没有签收电子或纸质的投保合同,是不会在保险公司留下正式核保记录的——说直白点,就跟你去餐厅试吃了两口免费小菜,觉得不合口味转身走了,餐厅不会记你一辈子,也不会把你拉进黑名单。
但这里要敲个重点:不是所有保险公司的规则都完全一样。
少数公司的智能核保系统,会记录你在该公司官网的访问轨迹,但这个记录只在该公司内部留存,不会同步到行业通用的核保平台,更不会影响你在其他公司的投保。
要是你实在拿不准,别瞎猜,直接打对应保险公司的官方客服电话问一句,比你在网上刷十篇攻略都靠谱。
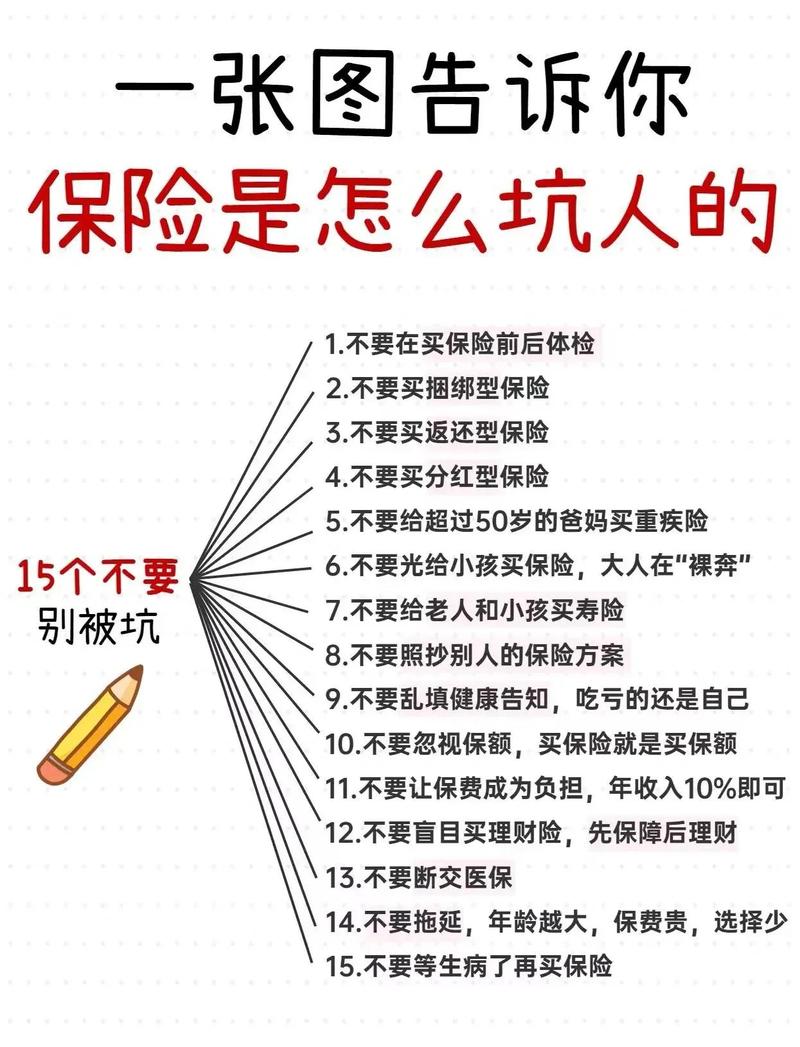
用智能核保的几个常见坑,踩中了真的会吃大亏
第一个坑:觉得智能核保比人工核保”更好说话”。
真不是。
智能核保的所有规则都是提前定死的,没有任何通融的空间。比如系统设定”甲状腺结节3类及以上直接拒保”,哪怕你结节已经3年没长大,哪怕你拿着最近的复查报告说自己情况特别稳定,系统也不会给你开后门。
反而人工核保是可以提交补充材料的。我之前有个朋友,有慢性胃炎伴糜烂,第一次走某款医疗险的智能核保,选完所有选项直接弹出”拒保”的提示。他没放弃,把自己近三年的胃镜报告、吃药记录、最近一次的复查结果都整理好,走了人工核保,最后拿到的是标准体承保的结论,不需要加费也没有除外责任。
第二个坑:回答问题的时候”自动简化病史”。
比如智能核保问”你过去两年有没有因为健康异常做过检查或治疗”,你明明半年前因为头晕去医院查过头颅CT,有点小问题,觉得反正医生说不用治,就选了”无”。
这真的是给自己埋雷。
不管是智能核保还是人工核保,如实告知永远是第一原则——你在智能核保里填的每一个答案,最后都会成为投保合同的一部分,要是后续理赔的时候查到你没如实告知,产生纠纷的概率会特别高。
第三个坑:觉得智能核保的结论是”永久有效”的。
根本不是。
比如你今年体检查出甲状腺结节3类,走智能核保拿到的是”除外甲状腺责任承保”的结论,过了两年你做了手术把结节切了,连续两次复查都显示完全正常,那你再走智能核保,说不定就能拿到标准体的结论。
核保结论从来都是跟着你当下的健康状况走的,不是一锤子买卖。
不过话说回来,智能核保也不是万能的。
要是你的健康状况特别复杂——比如有过住院手术史,或者有几种慢性病一起出现,智能核保的固定问答可能覆盖不到你的情况,别硬着头皮选”是”或”否”,老老实实走人工核保,把所有病历材料整理清楚交上去,比你自己对着问题纠结半小时强。
我之前遇到过一个大哥,有糖尿病还有高血压,智能核保的问题只问了有没有糖尿病,没问高血压,他就直接选了”无”,最后投保之后理赔的时候被查到有高血压病史,折腾了快三个月才把理赔款拿到。你说这是图啥呢?
最后也跟大家提个醒:以上内容都是我平时在社区跟邻居们聊保险攒的常识,不构成任何投保建议,也不推荐任何具体的保险产品。所有的健康告知要求、核保规则、理赔标准,都要以具体的保险合同条款和对应保险公司的官方说明为准哦。
作者|dananjin
排版|dananjin
审核|满满