上周三晚上刚把我家猫的主食罐头摆到它碗边,业主群就弹了几十条未读消息。
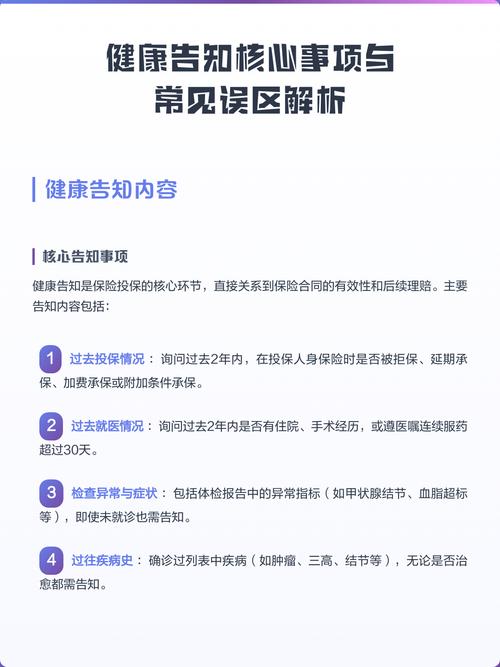
是张阿姨发的。她去年单位体检查出甲状腺有个3类结节,医生说半年复查一次就行,啥药都没开,连注意事项都没多讲。这阵子想着年纪上来了,想给自己和老伴配个能报住院费用的医疗险,结果填健康告知的时候直接卡壳——那栏问“是否曾被诊断有甲状腺结节或其他甲状腺相关疾病”,她老老实实打了勾,页面直接弹出“不符合投保要求”的提示。
群里瞬间炸了。
有人接话:“我去年做了个小手术切了胆囊息肉,病理是良性的,是不是也算?”
有人跟着吐槽:“我前两年崴了个脚,韧带有点拉伤,现在阴雨天还酸,会不会也被卡?”
翻了翻聊天记录,十个人里有八个都在问同一件事:到底啥才算既往症啊?
你以为的“小毛病”,可能就是保险公司眼里的既往症
说实话,很多人对既往症的误解,真的能把人吓出冷汗。
不少人觉得,只有住过院、动过大手术的慢性病才算既往症,那种体检报告上提一句的小异常、早就痊愈的小毛病,根本不算。
真不是。
你去年体检报告上写的“血压超出参考值”“幽门螺杆菌阳性”“乳腺增生伴结节”,甚至前几年因为急性肠胃炎住了三天院、医生说需要后续复查的,大概率都在既往症的判定范围内。
很多人会不服:“我都好了啊,凭什么算?”
我上次碰到个28岁的小伙子,大二的时候得过急性肺炎,住了一周院,之后快10年连剧烈咳嗽都很少有,结果投保的时候被要求提供当年的完整病历。他当时气得在电话里跟我吐槽,说这都过去快10年了,保险公司是不是故意找事卡人。
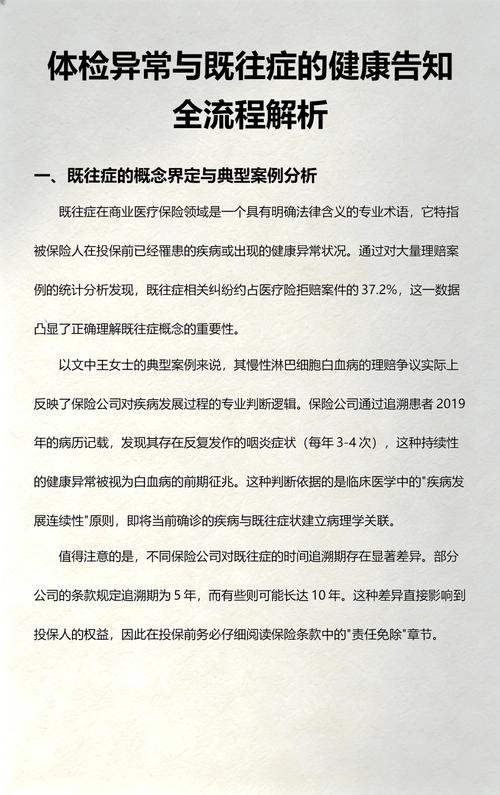
其实真不是。既往症的判定逻辑从来不是看你现在有没有症状,而是看你在投保之前,有没有过已经被医生明确诊断、或者按照医学常识应该被发现的疾病或症状。哪怕你现在已经完全痊愈,只要这个病是在投保前就存在的,就算。
既往症的“严”,从来不是一棍子打死
我发现大家对既往症的态度特别容易走两个极端。
一种是过度焦虑。比如之前有个26岁的小姑娘,因为大学时候得过几次急性荨麻疹,每次填健康告知都纠结得掉眼泪,觉得自己这辈子都买不了保险了——真的不至于。那种已经完全痊愈、没有长期用药、医生也没说需要定期复查的急性小病,根本不会被算成影响投保的既往症。
另一种是侥幸过头。觉得“我不说,保险公司总不能翻我十年前的病历吧”,故意把自己的病史瞒得严严实实,就怕过不了审。
真的别瞒。
我做社区科普快两年,听过太多因为隐瞒既往症被拒赔的例子。有人十年前得过乙肝,投保的时候只字不提,后来发展成肝硬化申请理赔,保险公司一查历史病历,直接出具拒赔通知,连已交的保费都只能退现金价值,算下来亏了大半。
别觉得保险公司查不到。现在医院的病历都是电子化联网存档的,别说十年前的住院记录,就是你三年前在社区医院开的几次降压药、降糖药记录,都能查得明明白白。
当然,也不是说只要有个小异常就完全买不了保障。不同的保障方案,对既往症的宽松度差得特别多——有的对某类结节直接拒保,有的会把相关部位的责任做除外处理,有的如果已经做了手术切除、病理结果是良性的,还能按标准承保。
别把“等待期疾病”和既往症搞混
还有个特别容易踩的坑,就是很多人把等待期里查出来的病,当成了既往症。
我之前碰到个大哥,投保之后刚过60天,单位组织体检,查出来有个肺结节,他当时就慌了,说自己这是刚查出来的,算不算之前就有的既往症,会不会以后理赔被拒。
其实完全是两码事。
既往症的时间线,是在你正式投保之前就存在的疾病;而等待期,是你交完保费、合同正式生效之后的一段观察期(常见的是90天或者180天)。等待期里第一次查出来的病,根本不算既往症——只是按照合同约定,等待期内首次确诊的疾病,相关的治疗费用可能不在赔付范围内,等等待期过了之后再因为这个病治疗,才会按合同要求处理。
很多人觉得既往症是保险公司故意设的“霸王条款”,其实换个角度想就很容易理解:如果大家都带着已经得的重病来投保,交几千块保费就想赔几十万,那这个保障根本运行不下去,最后所有人的保费都会跟着涨,反而对老实投保的人不公平。就像你刚把车撞得稀烂,再去买交强险和商业车险,保险公司肯定也不会接这个单,一个道理。
做科普这么久,我最常跟大家说的就是,填健康告知的时候别自己加戏。
按照询问告知的原则,保险公司问到的问题,你就如实回答;没问到的,哪怕你十年前得过脚气、小时候得过水痘,都不用主动往上写。别觉得自己有个小毛病就矮人一等,也别为了顺利过审就故意瞒报。
真的,买保障本来是为了踏实,要是从一开始就藏着掖着,最后真出事了赔不了,那才是真的糟心。
以上内容仅为保险知识科普参考,不构成任何投保建议、核保结论或理赔承诺。涉及健康告知、免责条款、核保结论、理赔标准等相关内容,均以对应保险合同条款及保险公司官方正式说明为准。请勿根据本文内容自行判断投保或理赔相关决策,如有疑问可咨询专业的保险服务人员或保险公司官方客服。
作者|dananjin
排版|dananjin
审核|白杨