核保结论从来不是“行/不行”的二元判断题
很多人第一次接触核保,总把这个流程想得特别简单:要么保险公司同意保,要么直接拒掉,根本没有中间地带。 哪有这么绝对的事啊。 你如实把自己的健康状况报上去,保险公司的核保人员会对着你的体检报告、就诊记录一条条核对,判断你未来发生理赔的概率,最后给出对应的结论,从宽松到严格,其实分好几个档位。 有完全符合要求的标准体,就是啥额外条件都没有,跟健康的人享受一样的保障和价格;有需要多交一点保费的加费承保,就是你未来的理赔概率比普通人高一点,多掏点钱就可以正常保;有把某类特定疾病排除在外的除外承保,就是某类你现在已经有异常的器官相关的疾病,保险公司不承担责任,其他的疾病正常保;还有就是直接拒保,就是你的健康状况对应的理赔风险太高,目前的产品暂时没办法给你提供保障。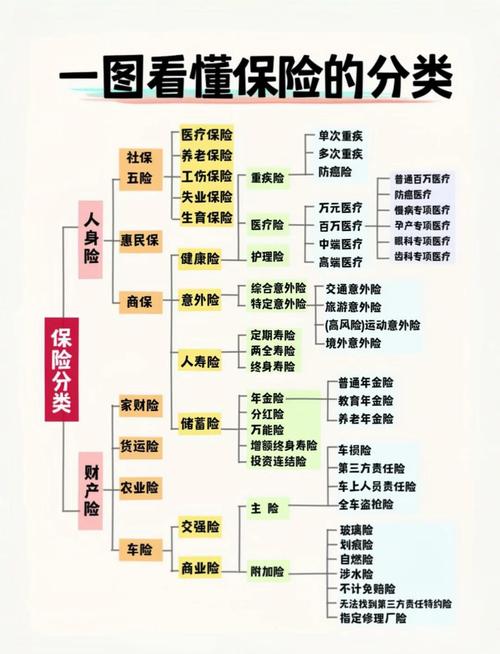
别被网上的“核保玄学”带偏了
特别烦那种网上张口就来的博主,一开口就是“有xx病绝对买不了保险”“拿到xx结论就等于被拒了”,合着全天下的核保尺度都是他家定的? 真不是。 去年楼下住的小伙子找我,说自己28岁,从小有乙肝小三阳,这么多年肝功能一直正常,病毒量也控制得很好,第一次投的时候拿到的结论是要加费25%,他觉得不划算,换了个渠道走人工核保,把自己最近三年的复查报告都传上去,最后拿到的是标准体承保的结果。 当然我绝对不推荐任何具体的产品,就是说这个事儿——不同的保险公司,对同一种健康异常的容忍度,根本没有统一的标尺。 你刷到别人的案例,说自己有乳腺结节2类被加费30%,不代表你也会拿到一样的结论;你看到有人说自己有慢性胃炎被直接拒保,也不代表你只要有胃炎就买不了。 这里面的变量太多了:你的结节是1类还是3类?最近半年有没有复查?有没有做手术切除?你的胃炎是浅表性的还是萎缩性的?有没有肠化?你走的是智能核保还是人工核保?你投的那款产品的健康告知问的细不细? 随便哪一个变量变一点,最后拿到的结论可能就差得很远。 我见过有个姑娘平时轻度高血压,吃半片药就能把血压稳定在正常范围,第一次投拿到的是除外高血压相关并发症的结论,第二次走人工核保,最后拿到的是比标准体贵15%的结论,没有任何除外责任。 还见过有个大哥之前得过轻微肺炎,痊愈之后半年去投保,被智能核保卡了,要求痊愈满一年才能投,他把自己的出院记录、最近3个月的复查胸片传上去,一周之后就拿到了标准体的结论。
拿到核保结论,这几个坑千万别踩
我做社区科普这么久,见过太多人拿到核保结论之后,稀里糊涂就做了决定,最后吃了亏。 第一个坑,就是不逐字读结论,扫一眼标题就直接确认。 上次有个阿姨,拿到的核保结论开头写着“除外肺部结节相关责任”,她没仔细看后面的具体范围,直接点了同意,结果后来因为肺炎住院申请理赔的时候被卡了,她跑来找我委屈,说我就是个普通肺炎啊,跟结节有啥关系?我帮她翻合同里的条款,原来那条的完整内容是“所有与肺部相关的疾病治疗费用,均不承担责任”,她当时只看了开头的几个字,根本没注意后面的范围。 真的,我当时看着她皱成一团的脸都替她着急。不管核保结论给的是啥,逐字读清楚除外的范围、加费的比例、有没有附加的时间要求,别光看个标题就签字。 第二个坑,就是拿到一个不好的结论,就直接把所有保险的路都堵死。 之前有个小伙子,小时候得过急性肾炎,成年之后复查了快十年,指标全正常,第一次投保的时候智能核保直接给他拒了,他当时气冲冲地说保险都是骗人的,自己都痊愈十年了还拒,啥也不买了。结果去年他体检查出肾结石,住院做手术花了两万多,全是自己掏的,后来碰到我的时候念叨,说早知道当时换个方式试试,走个人工核保说不定就过了,也不至于现在全自费。 我不是说你一定要买保险,就是觉得没必要因为一次核保的结果,就全盘否定所有的可能性。毕竟不同产品的尺度真的差很多。 第三个坑,就是为了拿到一个“完美的标准体结论”,刻意隐瞒自己的病史。 这个真的是红线。我见过挺可惜的一个案例,有人投保的时候隐瞒了自己的甲状腺结节病史,顺利拿到了标准体的结论,过了两年之后确诊甲状腺癌,申请理赔的时候被保险公司查到之前的体检记录,最后没有赔付,保费也只退了一部分,真的是亏得厉害。 所有的核保结论,都是建立在你如实告知的基础上的。你要是刻意瞒了,就算当时拿到了再完美的结论,最后也是不作数的,吃亏的还是你自己。 最后要跟大家说明哈,以上内容都是我平时做社区科普攒的日常经验,仅供大家学习参考,不构成任何投保建议、核保指导或者理赔承诺。所有的健康告知要求、核保结论、理赔标准,最终都要以保险公司的官方说明和正式保险合同条款为准。我不推荐任何具体的保险产品,也不会帮大家代办任何投保业务,就是希望大家碰到核保结论的时候,别像张姐一开始那样,攥着手机吓半天,搞清楚字面上的意思,再做决定就好。作者|dananjin
排版|dananjin
审核|知知