上周有个读者找过来,说自己体检查出个3mm的肺结节,买百万医疗直接被拒保,蹲在医院走廊愣了半小时。
他想不通。
不就是个小结节吗?怎么就直接不让买了?
很多人对拒保的认知,还停留在“得了大病才会被保险公司拒”的阶段,真等自己碰到拒保的通知,整个人都是懵的——不知道拒保是怎么来的,不知道自己踩了什么坑,更不知道接下来该怎么办。
拒保到底是个什么流程?
拒保不是核保人员拍脑袋决定的,是严格对着健康告知问卷的条目、核保手册的量化标准卡出来的。
说拒保的流程之前,先打破大家的刻板印象:不是你交了申请,核保的人随便扫一眼你的材料,觉得不顺眼就把你打回。
整个流程分两步走。
第一步,系统先过基础筛查。
年龄超了投保的最高上限,职业类别不在承保范围里,系统直接弹出拒保提示,根本进不到人工审核的环节。比如你是从事高空外墙清洗的,买个普通的意外险,系统直接卡——毕竟职业风险等级不在承保范围内,这跟你身体好不好半毛钱关系都没有。
第二步,系统筛查过了,就轮到人工复核。
如果你填的健康告知里有异常项,工作人员会把你提交的病历、体检报告、检查影像资料摊开,一条一条对标对应的核保规则。举个例子,同样是胃部检查异常:查出慢性非萎缩性胃炎,没有幽门螺杆菌感染,没有其他不适,很多产品的核保规则里是可以正常通过的;但如果是萎缩性胃炎伴随肠化生,那大概率会触发拒保。
这里要提前说清楚:所有的核保规则都是跟着具体产品走的,没有通用的“什么病一定被拒”的标准,最终的判定依据,全看对应产品的保险合同条款、保险公司官方发布的核保指引。
哪些隐形原因,会让你莫名其妙被拒?
很多人拿到拒保通知的时候,第一反应是“我又没生过大病,凭什么拒我?”
真的别觉得委屈。
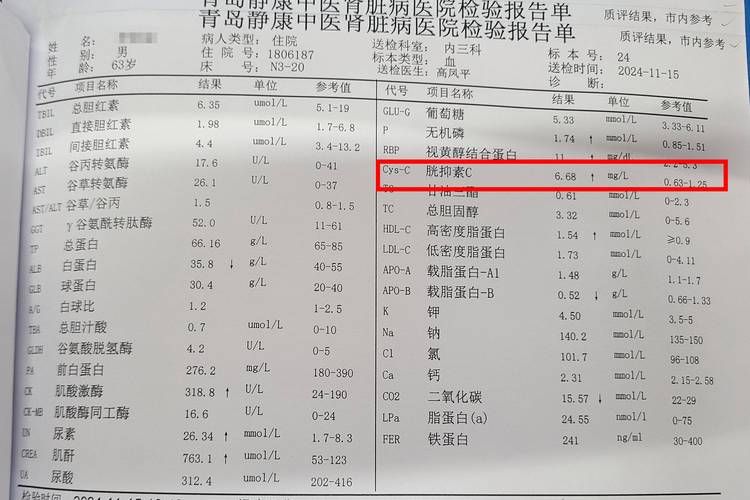
很多你觉得根本不算病的小指标,刚好踩中了核保的红线。
之前碰到个读者,连续两年体检尿酸都在580μmol/L,从来没发作过痛风,自己觉得就是个“代谢小问题”,买重疾险提交申请第三天,直接收到拒保通知。还有的人,连续两年体检血压都卡在140/90mmHg的临界值,平时没有任何头晕头疼的症状,自己觉得身体好得很,结果投保申请刚交上去就被打回。
还有个很容易中招的坑:你根本记不清的就诊记录,会直接触发拒保。
很多人填健康告知的时候,总觉得“我这是好几年前的小事了,写不写无所谓”——比如三年前因为急性肠胃炎挂过急诊,两年前因为皮肤过敏开过药膏,去年因为失眠去医院开了两盒助眠的药,这些事转头就忘,填问卷的时候全跳过。等核保的人调取你的就诊记录,发现这些信息你没填,不管你是不是故意隐瞒,直接就会给出拒保结论,连申诉的余地都没有。
哦对,还有个容易被忽略的点:你被拒,可能根本不是你身体的问题,是你选的那款产品,本身核保尺度就偏严。
同样是甲状腺结节3类,有的产品可以正常承保,有的会做责任除外,有的直接拒保。你要是刚好选了尺度偏严的那款,被拒了太正常了。这里要特别说明:不同产品的核保尺度没有绝对的好坏,只是适配的人群不一样,具体的承保范围一定要以产品的官方说明为准,别拿网上的通用测评标准当定论。
被拒保之后,几个常见的认知误区
拿到拒保通知的那一刻,很多人第一反应是天塌了——觉得自己以后再也买不到保险了,甚至病急乱投医,找各种歪门邪道想“绕开”核保。
真的没必要。
先把几个常见的认知掰碎了说。
第一个误区:被一家公司拒保,所有公司都会把我拉进黑名单。
真不是。每家保险公司的核保规则都是独立制定的,没有跨公司共享的“拒保黑名单”。你在A家因为某个健康异常被拒,不代表B家也会给出同样的结论。但要提醒一句:千万别短时间内连着给十几家公司提交投保申请,每一次提交都会留下核保记录,太多的核保记录反而会让后续的审核人员提高警惕,拉长审核周期,甚至给出更保守的结论。
第二个误区:被拒保了就再也买不到保险了。
也不是。拒保从来不是终身判定,只是针对你当下的健康状态、对应产品的规则给出的结论。比如你现在因为转氨酶指标偏高被拒,等过半年调整作息、复查指标回到正常范围,再去提交申请,可能就会顺利通过。这里必须强调:没有任何人可以提前预判你的核保结果,所有的结论都要以保险公司的官方审核为准,别信网上那种“什么情况一定能过”的打包票说法。
第三个误区:找第三方渠道“包装”一下,就能蒙混过核保。
千万别碰。
什么“帮你修改体检报告”“帮你隐瞒病史”“内部渠道直接过审”,全是坑。就算你暂时靠这些操作拿到了承保通知,后面理赔的时候,保险公司一查你的全量就诊记录,发现你投保时没有如实告知,直接就会拒赔,甚至连交的保费都没法全额退回。
最后说几句实在的提醒:
1. 以上所有内容仅为保险知识科普,不构成任何投保建议、核保结论或理赔承诺,也不推荐任何具体的保险产品。
2. 涉及健康告知填写、核保规则、承保范围、等待期、免责条款、理赔条件的相关内容,全部以对应保险合同条款、保险公司官方发布的正式说明为准。
3. 如果对核保结论有疑问,不要轻信非官方渠道的所谓“内部消息”,直接联系保险公司的官方客服,或者线下官方服务网点咨询即可。
作者|dananjin
排版|dananjin
审核|柚子