上周在小区楼下拿快递,碰到同单元的张姐,抱着刚满半岁的娃,脸皱得像个没熟的橘子。一问才知道,她前阵子刷到短视频,说生完娃要赶紧把重疾险配上,自己对着健康告知填了一堆,点完提交没两天,收到保险公司的通知——延期承保。
她当场就懵了。
“是不是我得什么大病了?”
“是不是以后都买不了保险了?”
“是不是他们故意卡我,想让我多花钱?”
一串问题砸过来,连快递都忘了拆。
其实我特别懂这种慌。很多人第一次碰到核保结果,满脑子只知道“过了/没过”,根本分不清加费、除外、延期、拒保到底有啥区别。
先给个特别直白的结论:延期承保,真的不是拒保。
它本质上是核保端的一种“缓兵之计”——你现在提交的健康资料,不足以让核保员准确判断未来的风险到底有多大,所以没办法直接给你出“可以保”或者“不能保”的结论,只能先把申请暂时放一放,等你后续的身体情况有更明确、更稳定的参考信息了,再重新评估。
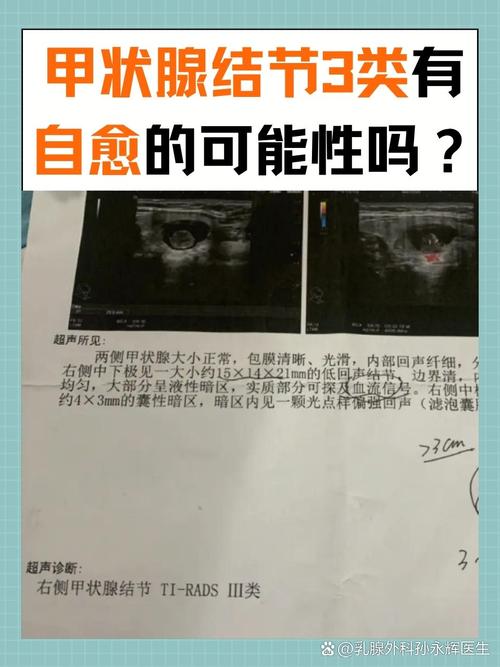
举个特别常见的例子:你体检查出甲状腺有个3类结节,没有做穿刺,也没有之前的随访记录,核保员没办法判断这个结节是一直稳定的良性,还是会在短期内发展成有风险的病变,总不能随便就给你承保——毕竟对其他正常参保的人来说,保费是大家一起凑的池子,风险如果没算清楚,平白涨了保费,对谁都不公平。
为啥好好的投保,会等来延期通知?
很多人觉得,我又没生过大病,怎么就被延期了?
其实触发延期的场景,大多是那种“风险暂时说不清”的情况,根本不是什么天大的问题。
比如刚做完个小手术,出院才一周,病理报告还没拿到;比如最近连续熬夜加班,测出来转氨酶比正常值高了两倍,也没去医院查到底是脂肪肝还是暂时的疲劳导致的;比如刚运动扭了腰,拍片子显示有轻微的腰椎间盘突出,也没经过正规治疗随访;甚至是最近血压一直飘在临界值,今天140,明天120,连医生都没法直接给你下“高血压”的诊断。
这些情况的共同点是:风险是暂时的、不确定的。
核保员既不想随便把你拒之门外,也不能在信息不全的时候随便给你承保,就只能走延期的流程。
收到延期通知,第一步该做什么?
说实话,我见过太多人一看到“延期”两个字,反应特别极端。
要么当场把投保APP卸了,觉得自己这辈子和保险无缘,回家躺平焦虑;要么到处找所谓“核保特别宽松”的渠道,甚至动了“把结节写成正常、把手术史瞒下来”的歪心思——真的,这俩路子全是坑。
我之前碰到个小伙子,被延期之后觉得正规渠道都不好过,找了个所谓的“内部渠道”,给了几千块好处费,结果投保之后过了半年体检查出甲状腺问题,申请理赔的时候被保险公司查到他投保前就有结节记录,直接拒赔,保费都退不回来。
你说亏不亏?
其实收到延期通知,你要做的事特别简单,就两步:
第一,仔细读通知里写的具体要求。别看到“延期”两个字就直接关短信,后面往往会写清楚:需要你等多久,补什么材料。比如有的通知会明确写“请提供6个月后甲状腺结节的超声随访报告,可重新提交投保申请”,不是让你无限期等下去。
第二,别着急乱投其他产品。很多人被A公司延期了,转头就去投B、投C、投D,连续投七八次,每次都因为同样的问题被延期,反而让后面的核保员觉得,你是不是有什么没说的隐情,不然怎么这么多公司都不给你过?反而更谨慎。
把通知存好,按要求去医院复查,拿到符合要求的资料再重新申请,比你瞎撞效率高得多。
别把延期当一辈子的“保险黑名单”
这是我听过最多的误区:被一家公司延期了,就等于所有保险公司都不会给我承保了。
真的不是。
我之前有个读者,去年体检查出肺上有个微小结节,第一次申请医疗险的时候被延期,通知写的是让他12个月后复查,看结节有没有变化。他当时急得不行,天天在网上搜“肺结节是不是肺癌前兆”,熬了大半年,复查的时候结节一点都没长,医生说就是之前肺炎留下的疤痕,他拿着复查报告重新申请,最后顺利拿到了承保资格。
还有个姑娘,怀孕的时候查出来血糖偏高,生完娃之后第一次买重疾险被延期,等娃满岁的时候她去复查,空腹血糖完全回到正常值,医生说就是孕期的暂时反应,根本不是糖尿病,重新申请之后也顺利过了。
我之前还碰到个姑娘,被延期之后焦虑了整整3个月,天天刷帖子到半夜,看网友说被延期了就是被保险公司拉黑了,结果去医院复查,医生说她就是最近带娃熬的,结节半年都没变化,根本没事。白焦虑那么久,连奶茶都喝不出甜味。
说白了,延期针对的从来不是“你这个人”,而是“你当下没办法明确判断的风险”。等你后续的身体情况稳定了,有了明确的随访记录,很多之前不确定的风险,就变成了可以量化的、可承保的风险。
我反而觉得,延期其实比那种“你随便填,什么都能过”的投保渠道靠谱多了。毕竟如果在你风险不明确的时候就随便给你承保,最后真到理赔的时候,翻出来你投保前的健康记录和当时填的告知对不上,那才是真的麻烦。
最后碎碎念几句吧。
很多人买保险的时候,总觉得“我付了钱,就必须给我保”,把核保当成了保险公司故意卡人的门槛。但其实换个角度想,核保的本质是帮所有参保的人守住公平——如果不管什么健康情况都随便承保,那最后保费涨上去,最后买单的还是老老实实交保费的普通人。
当然,也别把核保结果看得太重。它只是对当下某一个时间点的风险评估,从来不是对你的人生下判决书。你该好好休息就好好休息,该定期复查就定期复查,身体养得稳稳的,比啥都强。
这里要特别提醒:投保前一定要仔细读健康告知,不要为了快速通过核保刻意隐瞒病史,不要找代体检、不要篡改检查报告,这些行为最后不仅可能拿不到理赔,还可能承担对应的法律责任。所有的核保结论、承保规则、理赔要求,都要以保险公司的官方说明和正式保险合同条款为准。
*本文为通用保险常识科普,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品。
作者|dananjin
排版|dananjin
审核|小北