真不是。
很多人第一次接触核保环节,都会把“符合标准体”当成一道非黑即白的门槛,觉得要么直接过,要么就被拒,实际上这背后的判断逻辑,比你想的细得多。
先把核心结论摆出来:什么是真的标准体
简单说,标准体是保险公司核保环节里,对被保险人健康、职业、财务状况的分级中,常规的那档——就是保险公司觉得这个人的风险水平,和产品定价时预设的平均风险差不多,不需要额外加费,也不需要除外某些责任,直接按公布的费率承保的情况。
这里的判断逻辑,有几个很容易被忽略的细节:
1. 不是“完全没病”才算。很多人觉得必须从小到大没进过医院才算标准体,错。比如你小时候得过肺炎早就痊愈了,没有后遗症,日常体检所有指标都在参考值范围内,这种情况根本不影响标准体的判定。
2. 判定维度从来不止健康。别光盯着体检报告,你的职业风险、过往的理赔记录、甚至财务状况和投保保额的匹配度,都会纳入标准体的判断范围。比如你是高空作业的职业,哪怕身体再健康,也很难达到普通意外险的标准体要求。
3. 标准体的判定没有统一标尺。这点很多人不知道,不同保险公司、甚至同一家公司的不同产品,对标准体的判定尺度都不一样。比如同样是甲状腺结节3类,有的产品直接算标准体,有的可能要除外责任,有的要加费,这个没有通用答案。
别踩这些关于标准体的常见误区
接触过这么多投保的朋友,发现大家对标准体的误解,真的比想象中多。
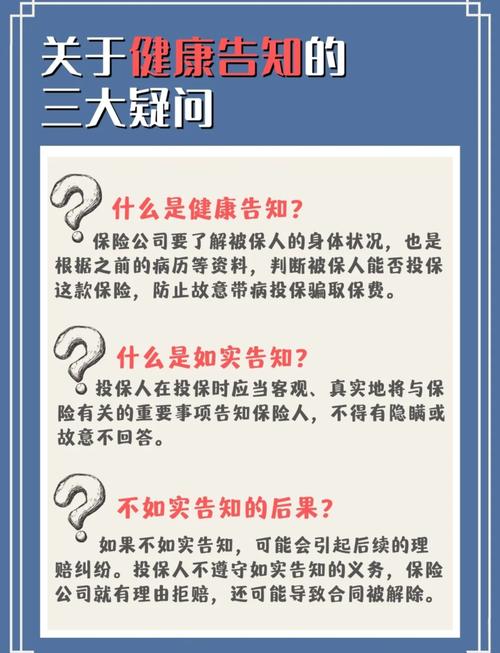
第一个坑,觉得自己是标准体,就随便填健康告知。
你觉得的“标准”,和保险公司核保员眼里的“标准”,有时候差得远。比如你去年体检发现血压稍微有点高,自己觉得没感觉不算病,填告知的时候全选“否”,最后真到理赔的时候被查出来,反而出问题。
得不偿失。
第二个坑,只要不是标准体,就肯定买不了保险。
也不对。核保结论本来就有好几种:标准体是比较顺畅的一档,剩下的还有加费承保、除外责任承保、延期承保,甚至拒保——很多时候哪怕你达不到标准体,只要风险在可保范围内,还是能买到适合的保障,根本不是一棍子打死。
第三个坑,找渠道能把非标体操作成标准体。
千万别信。所有能操作核保结论的说法,本质上都是在诱导你隐瞒真实情况,最后理赔的时候的所有后果,都是你自己承担。
想顺利达到标准体要求,提前做这几件事就够了
没人会故意跟钱过不去,能按标准体承保,自然是顺顺利利的事,提前做点准备,能省不少麻烦。
首先,提前1-2个月整理自己的体检报告。
别等投保前一周才临时抱佛脚,看到哪个指标异常就慌。很多轻微的指标异常,比如脂肪肝、轻度的转氨酶升高,只要调整作息、清淡饮食一两个月,复查就能回到正常范围,自然就符合标准体的要求了。
然后,填健康告知的时候,严格遵循有问必答,不问不答的原则。
别主动把没问到的病史全说一遍,反而给自己惹麻烦;也别看到问到的问题,觉得“这点小事不算”就故意隐瞒。
我见过有人投保的时候,觉得自己十年前的急性肠胃炎根本不算事,填告知的时候全选正常,后来因为相关疾病申请理赔,被保险公司查到过往就诊记录,最后闹得很不愉快。
真的没必要。
要是碰到自己拿不准的情况,就走智能核保或者人工核保的通道,如实提交材料,等官方的结论就行。别自己瞎猜,也别听网上的人说“这个情况肯定能过”或者“这个情况肯定被拒”,每个人的情况不一样,结论也不一样。
最后要提个醒。
所有关于核保结论、标准体判定的内容,全都是科普整理,不构成任何投保建议。不同保险公司的核保规则、产品的健康告知要求,都是以正式的保险合同条款、保险公司官方渠道的说明为准的。
如果你碰到具体的健康异常、核保疑问,直接联系保险公司的官方客服咨询,不要轻信第三方的诱导性承诺,也不要为了达到所谓的“标准体”要求,故意隐瞒真实的健康、职业信息。
说到底,“标准体”从来不是什么用来刁难人的门槛。它本质上就是保险公司在定价时,对可保风险的一个常规参照。你符合就按常规来,不符合就按对应的规则走,根本不用把这三个字想得太吓人。
作者|dananjin
排版|dananjin
审核|乐乐