很多人填健康告知填到手指发麻,最后弹出来一句”本次核保结论:除外承保”,当场就火了——合着我交保费,你还卡我?
真不是。
很多人在第一次接触投保流程的时候,总觉得核保是横在自己和保障之间的一道无意义的关卡,是保险公司故意拿着放大镜挑自己的毛病,却忘了保险本身就是基于大数法则的风险分担机制,没有精准的风险筛选,所有参保人的保费都会被拉高,最后吃亏的反而是老老实实交保费的普通人。
真的不划算。
核保从来不是针对某个人的找茬环节。它本质上是保险公司拿着统一的风险标尺,判断你未来的出险概率,是不是在产品的定价覆盖范围内。
核保到底在“核”哪几类风险?
很多人以为核保就是看你有没有得过什么大病,其实不然。它要核对的维度比你想的多。
第一类是最常见的健康风险。你过去的住院记录、体检报告上的异常指标、长期吃的慢性病药物,都会被纳入评估范围。同样是查出肺结节,3mm的实性结节和10mm的磨玻璃结节,对应的未来风险概率天差地别,核保的判断依据从来不是核保员的主观感受,是临床已经积累了几十年的医学风险数据。
第二类是容易被忽略的财务风险。比如你刚毕业年收入8万,一上来要投500万保额的终身重疾险,这时候核保员肯定要找你确认。不是不信你,是从风险逻辑上看,保额和个人收入的匹配度严重偏离常规范围时,道德风险的概率会明显上升——这是所有风险定价模型里的通用参数,不是针对谁。
第三类是职业风险。比如你日常工作要接触高空作业、易燃易爆物品,或者经常需要参与应急救援,对应的职业风险等级超过了产品的承保范围,就会触发核保流程。
说个之前碰到的小插曲。有个做外卖骑手的小伙子,投意外险的时候被要求补充职业证明,他当时还觉得保险公司多事,说我就是天天跑单,有什么好核的。其实核保系统是根据他填的职业类别自动触发的提醒,怕他后续因为职业相关的意外出险时,因为告知不清产生纠纷——说白了,核保的过程也是在帮你把后续可能产生的理赔争议提前捋顺。
常见的核保结论,到底代表什么意思?
说实话,很多人拿到核保结果的时候,连上面的字都读不全,更别说理解差异了。其实常规的核保结论就分五档,没有那么复杂:
第一档:标准体承保。就是你的风险程度和产品预设的健康体风险差不多,不需要加钱,也不需要额外剔除保障责任,和其他健康体投保人享受一样的合同约定。
第二档:加费承保。就是你比标准体的风险稍高一点,保险公司会在标准保费的基础上,按比例多收一部分保费,对应的保障责任是完整的,不会额外限制什么。
第三档:除外承保。这是大家最常碰到的情况。比如你之前查出过甲状腺结节,那保险公司会把甲状腺相关的疾病、手术对应的赔付责任从合同里剔除,其他的保障责任正常生效。
第四档:延期承保。就是你现在的健康情况太不明朗,没法判断准确的风险值——比如刚做完手术才1个月,病理报告还没出明确结果,或者最近刚查出某个指标异常,医生都没有给出明确的诊断建议。这时候不会直接拒你,一般会让你等3-6个月,把复查的材料备齐了再重新申请。
第五档:拒保。就是你当前的风险程度,已经远超这个产品的定价能覆盖的范围,这个产品没法给你提供保障。
不过话说回来,不同保险公司的风险偏好不一样,同样的健康情况,在不同公司拿到的核保结论可能完全不同。没有统一的“通关标准答案”,所有结论都要以你提交真实材料后,保险公司的正式反馈为准。
关于核保的几个常见误区,别再踩坑了
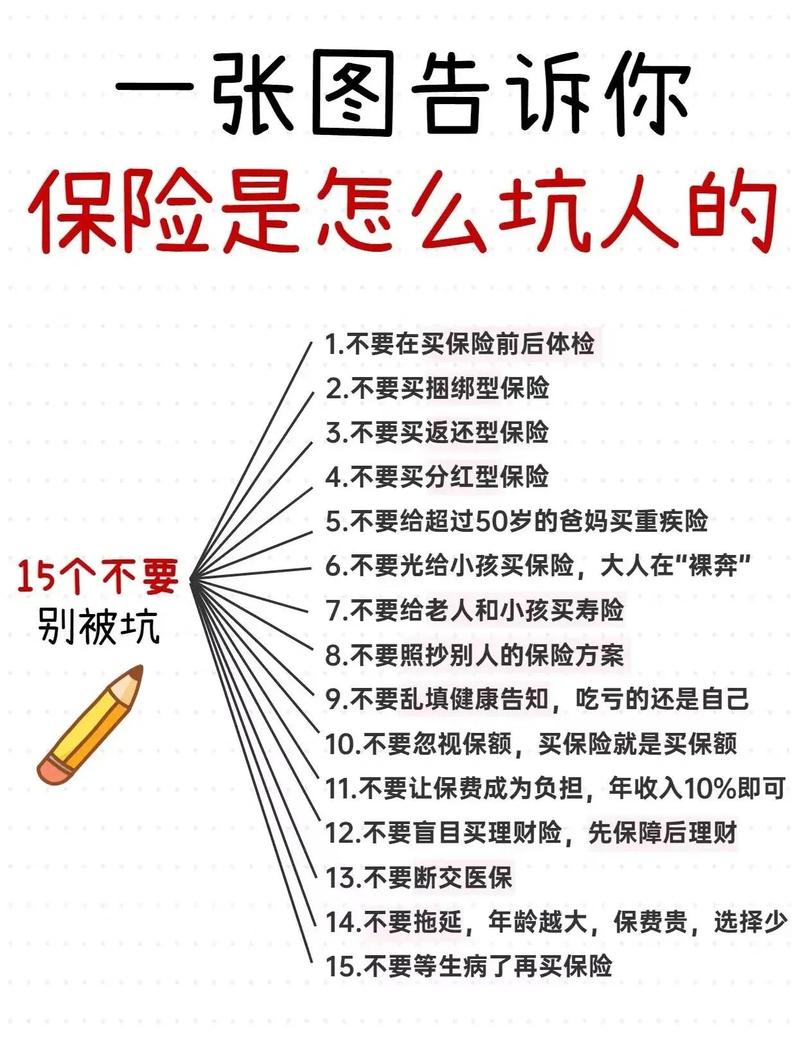
第一个误区:“我不把小毛病说出来,核保自然就过了”。
真的别这么干。
很多人觉得核保只看自己填的内容,我不说,保险公司就不知道。但实际上,后续申请理赔的时候,保险公司是有权依规查询你过往的就诊、住院、医保结算记录的。如果查到你当初没有如实告知的健康异常,和申请理赔的疾病有直接关联,很可能会出现拒赔的情况。具体的如实告知义务边界,一定要以保险合同的条款约定和保险公司的官方说明为准。
第二个误区:“只要核保过了,以后理赔就百分百稳了”。
不对。
核保结论是基于你提交的所有材料给出的判断。如果提交的材料有造假,或者刻意隐瞒了关键的健康信息,那之前的核保结论是不具备效力的。另外,就算是标准体承保,合同里约定的等待期、免责条款,该生效还是会生效,这些都不是核保过了就可以忽略的内容。
第三个误区:“被一家公司拒保,就再也买不了保险了”。
也不对。
不同公司的风险承受能力不一样,同样的健康异常,A公司可能觉得风险太高直接拒,B公司可能觉得可以通过加费或者除外的方式承接。但这里要提醒,不要为了试核保随便提交资料申请人工核保——很多时候人工核保的记录是会被行业共享的,反而可能影响你后续的投保。如果对自己的健康情况没把握,可以优先走产品页面的智能核保通道,大部分智能核保的过程不会留下共享的拒保记录,当然具体规则还是要以产品页面的提示为准。
最后说几句实在的。
别信那些跟你说“交钱就能帮你包过核保”的人。
全是坑。
真正的核保从来没有“走后门”的空间,但凡有人教你刻意隐瞒病史、修改体检报告去通过核保,最后要承担理赔损失的,永远是你自己。
合规提醒:本文所有内容仅为保险知识科普,不构成任何投保建议、核保结论或理赔承诺。所有涉及健康告知、核保流程、保障责任的内容,均以对应保险合同条款、保险公司官方公布的规则为准。不存在任何“保证核保通过”“百分百理赔”的操作,请通过官方渠道办理投保相关业务,避免遭受财产损失。
作者|dananjin
排版|dananjin
审核|小准