别踩这两个坑,很多养殖户白扔钱
第一个坑就是觉得买了养殖险,只要禽畜死了就赔。真不是。我见过有人养鹅,自己买了发霉的饲料,吃完一百多只鹅全死了,找保险公司理赔,人家一看条款,投保人故意或者重大过失导致的损失,不在保障范围内,一分钱都没赔到。
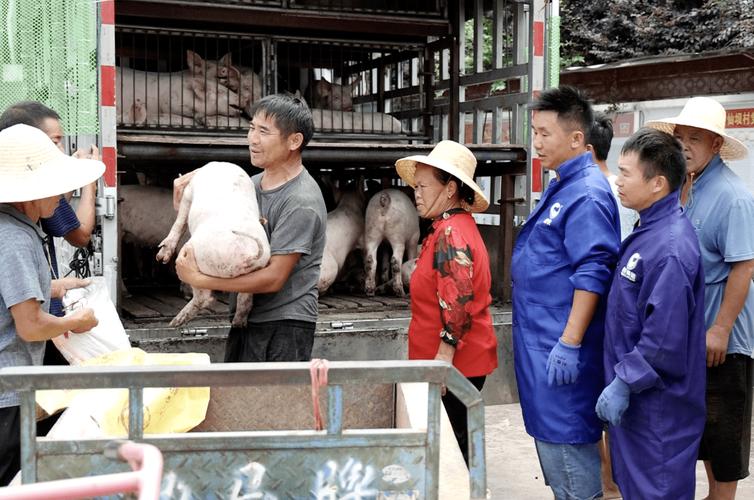
第二个坑,就是觉得只有大规模养殖场才配买,散户养个三头五十头的犯不上。其实现在大部分政策性养殖险,对散户开放得很,保费补贴之后,一头猪一年也就二三十块,一杯奶茶钱,就能覆盖大损失。前两年有个养二十头母猪的农户,就是抱着这个想法没买,后来碰到非瘟扑杀,除了政府的那点扑杀补助,一分额外补偿都没有,半年多缓不过来。
捋清楚保障逻辑,别买错了
养殖险其实分两类,路子不一样。一类是政策性养殖险,就是国家给补贴的那种,主要保常见的大宗养殖品类:能繁母猪、育肥猪、奶牛、肉鸡这些,保费大头国家帮你出了,养殖户只需要交小头,目的就是托底,防你一次亏光。另一类是商业性养殖险,针对政策性没覆盖到的特色养殖,比如养小龙虾、肉鸽、梅花鹿,都能买,保费全自己出,保障内容也更灵活,可以根据自己的情况加保。
说直白点,常规养殖保天灾、突发疫病,还有政府因为防疫要求强制扑杀的,大多都能赔。那不保什么?给你捋几个最常见的除外:自己管理出问题的,比如喂错药、存了发霉饲料,明知道圈舍漏风漏雨不修,塌了砸死禽畜的,不赔;被偷了被抢了走丢的,常规养殖险不保,要额外买附加责任;故意制造事故骗保的,不仅不赔,还要承担责任,这个就不用多说了。
前年有个养牛户,放牛的时候牛过马路被车撞了,当场没了,他买的商业养殖险含意外责任,最后按约定赔了。如果他只买了只保疫病天灾的政策性险,那就赔不了。所以买的时候一定要扫一眼责任范围。
投保理赔记住这几条,少走弯路
说实话,很多人说养殖险理赔难,多半是自己没做好细节。
投保的时候,第一件事就是如实报养殖数量,别想着少报几头省保费,真出事了,保险公司是按投保数量和实际数量的比例赔,比如你实际养了一百头,只报了五十头,真出事死了十头,只赔五头的钱,亏的还是自己。
第二,一定要看清楚等待期,刚签完保单第二天禽畜就病死了,大多赔不了,等待期本来就是防带病投保的,一般疫病等待期也就七到十五天,等几天不亏。
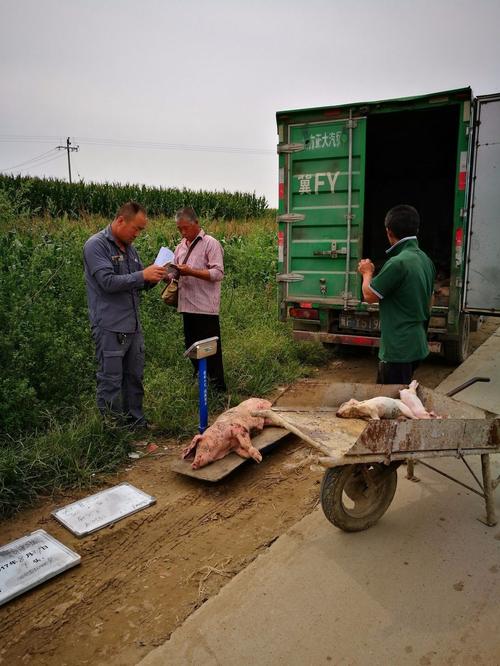
理赔的时候,最最关键的一条:别私自处理死禽畜!很多人觉得死了埋了就行了,还省得污染环境,结果保险公司过来没法定损,到底是啥原因死的?死了多少?没证据,当然没法赔。第一时间打保险公司的报案电话,等勘查人员过来拍照留证,完事了你再处理,这个一定要记牢。
不少人问,我就养十头八头猪,几十只鸡,到底要不要买?说实话,只要你全家一大半收入靠养殖,就买。一场疫病一场暴雨,对小养殖户来说就是灭顶之灾,这点保费,真的就是买个踏实。不过话说回来,你就是养几只鸡下蛋自己吃,那当然没必要花这个钱。对吧?
养殖险就是给你托住生活的底,不是让你赚快钱的路子,花点小钱兜住底,比真出事了到处求人强。
作者|dananjin
排版|dananjin
审核|小北