填健康告知时别乱打勾——踩这些坑可能影响未来理赔
2026-10-21 23:01:20
先把结论摆这:健康告知不是走流程的过场题,你填的每一个字,都是未来能不能顺利理赔的核心依据。
真不是吓你。
我见过太多人买的时候嫌麻烦,随便勾完所有”否”,等到出险申请理赔,保险公司翻出几年前的体检记录,直接以未如实告知拒赔,这时候再拍大腿都没用。
说直白点,你在健康告知环节省的那十分钟,未来可能要花几万甚至几十万的代价来补。
健康告知到底是个啥?
别把它想的复杂。
它就是保险公司在你掏钱买保障之前,跟你把风险边界划清楚的环节。就像你租房子,房东提前问你有没有养拆家的大型犬、会不会在承重墙上面随便打孔,这些问题的答案,直接决定了后续房屋损坏的责任怎么算。健康告知也是一样——保险公司要根据你给的健康信息,判断你当前的健康风险是不是在产品能承接的范围内,决定是正常承保、加费承保、除外部分责任,还是暂时不能卖你这份保障。
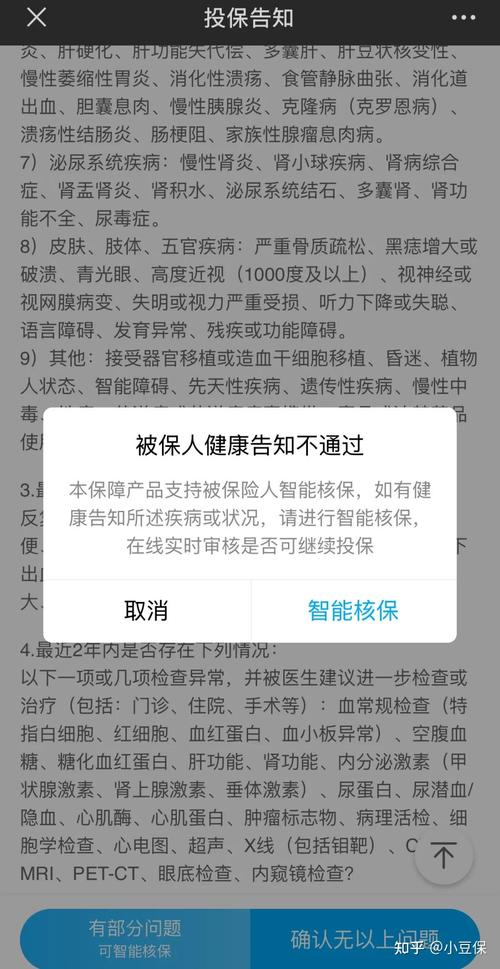 投保时填写健康告知的电脑屏幕实拍图
这里要敲个核心原则:健康告知遵循”有限告知”规则。
翻译成人话就是:问什么,答什么。
没问到的,哪怕你自己觉得是天大的问题,也没必要主动往上凑。别抱着”我全写上去显得我诚实”的心态,把小时候得过的麻疹、去年体检血脂稍微高了一点但医生说不用吃药的情况全报上去,本来能正常买的,反而因为报了太多没问到的情况,被核保卡下来。
反过来,只要是条款里明确问到的内容,哪怕你觉得是不值一提的小毛病,也不能瞒。
填告知时容易踩的3个坑
第一个坑:拿自己的判断代替条款要求。
很多人填的时候会自己做筛选:”甲状腺结节3类,医生说没事,不算病,不用写””去年血压高了一点,我最近天天跑步已经降下来了,不算异常”。停。
你不是核保员,也不是条款的制定者。只要健康告知里明确问到了”是否有甲状腺结节””是否有血压异常记录”,不管医生说要不要紧、不管你现在是不是已经把指标降下来了,你都得把实际情况如实填进去,剩下的判断交给核保流程走。你替核保做了决定,最后出问题的是你自己。
第二个坑:觉得”已经痊愈的事,就不用提了”。
比如三年前得过急性肠胃炎住院一周,出院之后再也没犯过,就觉得这都是陈年老事,没必要写。不对。只要告知的询问范围覆盖了这个时间区间的住院记录,不管你现在好没好,当时的住院事实是客观存在的,就得如实告知。别抱着”我现在身体倍儿棒,写了反而买不上”的侥幸——你现在瞒过去,未来理赔的时候被保险公司查到历史住院记录,损失的是你交了好几年的保费,还有本该拿到的理赔金。
第三个坑:把业务员的口头承诺当尚方宝剑。
多少人买的时候,业务员凑在旁边说”这个没事,大家都这么填,放心,理赔的时候我帮你搞定”。别信。
口头承诺没有任何合同效力。真到了理赔环节,帮你审核材料的是保险公司的理赔部门,不是当初跟你卖人情的业务员。哪怕业务员拍着胸脯跟你打包票,你也得自己对着健康告知的条款一条一条核对,别图省事儿跟着对方的提示瞎勾。
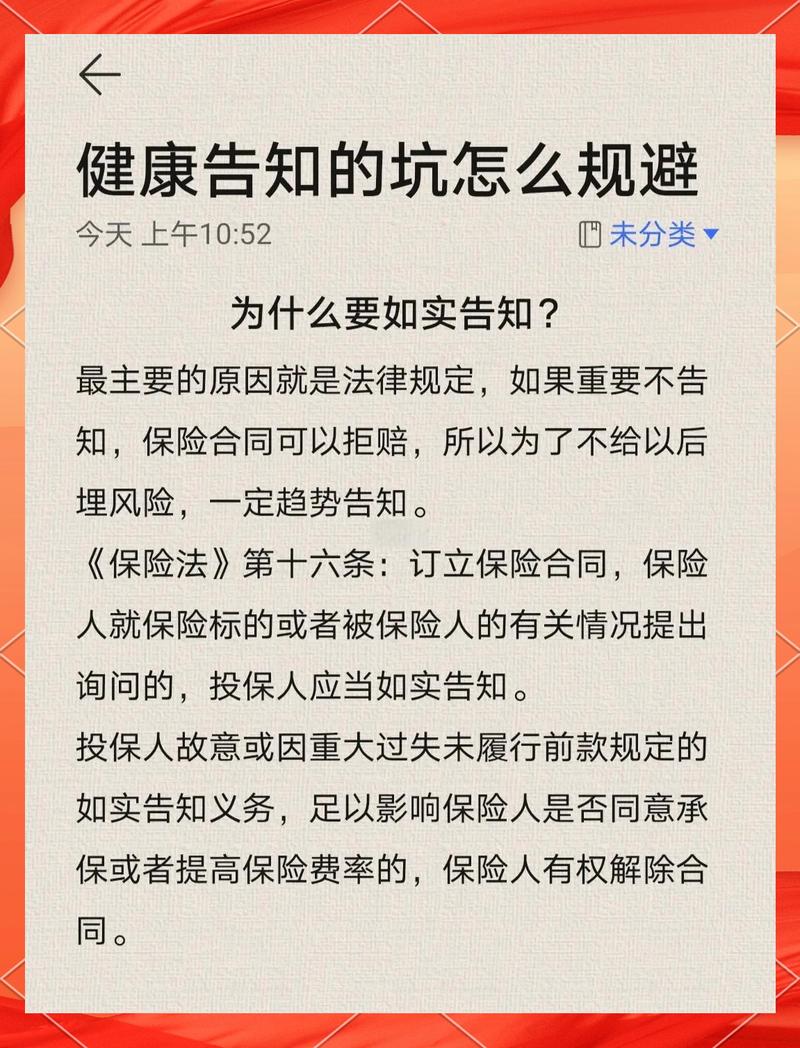 保险条款中健康告知询问项的打印件特写
被问烂了的几个常见问题
 被问烂了的几个常见问题
第一个:体检报告上写了”建议复查”,但我根本没去,要不要告知?
先翻健康告知的条款。如果条款里问到了”过去1年内体检是否存在异常结果,医生建议进一步复查/治疗的”,那你就要如实把这个异常情况填进去。别觉得”我都没去确诊,就不算病”——告知问的是有没有出现过被医生建议复查的异常,不是问你有没有确诊重病。
第二个:小时候得的病,隔了十几年了,还要告知吗?
还是看条款的时间范围。如果告知只问”过去2年/5年的病史”,那十几年前得的水痘、肺炎这种早就痊愈、没有后遗症的情况,不在询问范围内,完全不用主动提。
第三个:填完告知才发现自己漏了一项,怎么办?
别慌。如果还在保单的犹豫期内,直接联系保险公司的官方渠道申请补充告知就行;就算过了犹豫期,也可以提交补充告知的申请,保险公司会根据你补充的信息重新做核保判断,不会因为你主动补告知就直接拒保。
好多人听过”两年不可抗辩”的说法,就钻空子——”我只要瞒两年,不管啥情况保险公司都得赔”。
这是纯纯的误解。
不可抗辩条款的初衷,是保护消费者不会被保险公司随便以之前的小问题为理由解除合同,不是给故意隐瞒重大病史的人留的漏洞。要是你明明知道自己已经确诊了严重疾病,故意不告知硬撑过两年,这种情况哪怕合同满了两年,真到理赔的时候也可能出纠纷。别拿自己的保障赌这种小概率的空子。
以上所有内容都是通用的科普说明,具体的健康告知要求、核保判定规则、理赔审核标准,全部以保险合同条款、保险公司官方公布的信息为准。
因为每个人的健康情况、体检记录、投保的产品条款都不一样,没有能套用所有情况的统一标准答案。遇到拿不准的问题,别随便在网上找个攻略就硬套,直接打保险公司的官方客服电话咨询,信息不足的时候,任何第三方的判断都不能作为最终的投保依据。
说真的,买保险本来就是为了求个踏实。
要是因为填告知的时候偷那点懒、抱那点侥幸,最后把这份踏实作没了,真的太亏。
慢一点。
对着条款一条一条勾。
不隐瞒,不瞎写,也没必要过度焦虑。
就这么简单。
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
填健康告知时别乱打勾——踩这些坑可能影响未来理赔
文章链接:https://www.xinminbao.com/a/2110.html