去年春天跟着核保同事跑鲁南的樱桃园,碰到一个张大哥,园子里半树花都冻黑了,蹲在田埂上抽烟,抽一口骂一句。他去年刚买了种植险,本来以为能赔点钱买新苗,结果保险公司说,他买的那份根本不保倒春寒。
哦豁,白交了几百块保费。
别乱交保费,先搞懂你买的到底是什么
很多农户朋友,交钱的时候连合同翻都不翻,业务员说啥就是啥。说白了,种植险就是给你地里长的作物买的财产保险,你交保费,保险公司承担合同明确写出来的灾害损失。
分两种,一种是政策性的,有国家农业补贴,保费便宜,大多覆盖大宗粮食作物,是国家给农户托底的福利。另一种是商业性的,针对各种经济作物,保费贵一点,保障也更灵活。
张大哥就是踩了没看合同的坑。业务员随口一句「买了天灾都保」,他就签了字,谁知道冻灾根本没放进保障范围里。
常见的误区说两句。
第一个误区:只要减产就赔。
错。只有合同列明的灾害造成的损失,才会赔。你自己买错假种子,或者施肥烧了根,这种人为失误造成的损失,肯定不赔。
第二个误区:几分地的小菜园也能随便买。
大多情况下,保险公司不对散户的极小面积种植承保,跑一趟核保的成本都比保费高,除非是地方统一推的普惠政策性种植险,那另说。
划清楚边界:到底哪些能赔,哪些没戏
能赔的情况其实很简单:你种的是合法合规的作物,遭遇了合同里明确列出来的自然灾害、病虫害,整体损失达到了合同约定的比例,就能赔。
举个例子,你种100亩小麦,合同写明保干旱,今年大旱,减产超过了约定的20%,那超过部分就按约定比例赔。
不保的情况,掰扯得明明白白:
自己管理失误造成的损失不赔。比如明明知道这块地容易涝,就是不挖排水沟,最后淹了,那不赔。
没写进合同的灾害不赔。刚才张大哥的例子就是,合同没加冻灾,真出了冻害,找谁都没用。
单纯价格下跌不赔。除非你买的是专门的价格指数类种植险,那是特殊产品,普通种植险只保产量损失,不管卖得便宜贵。
种违禁作物、未合规审批的作物,肯定不赔,这个不用多说。
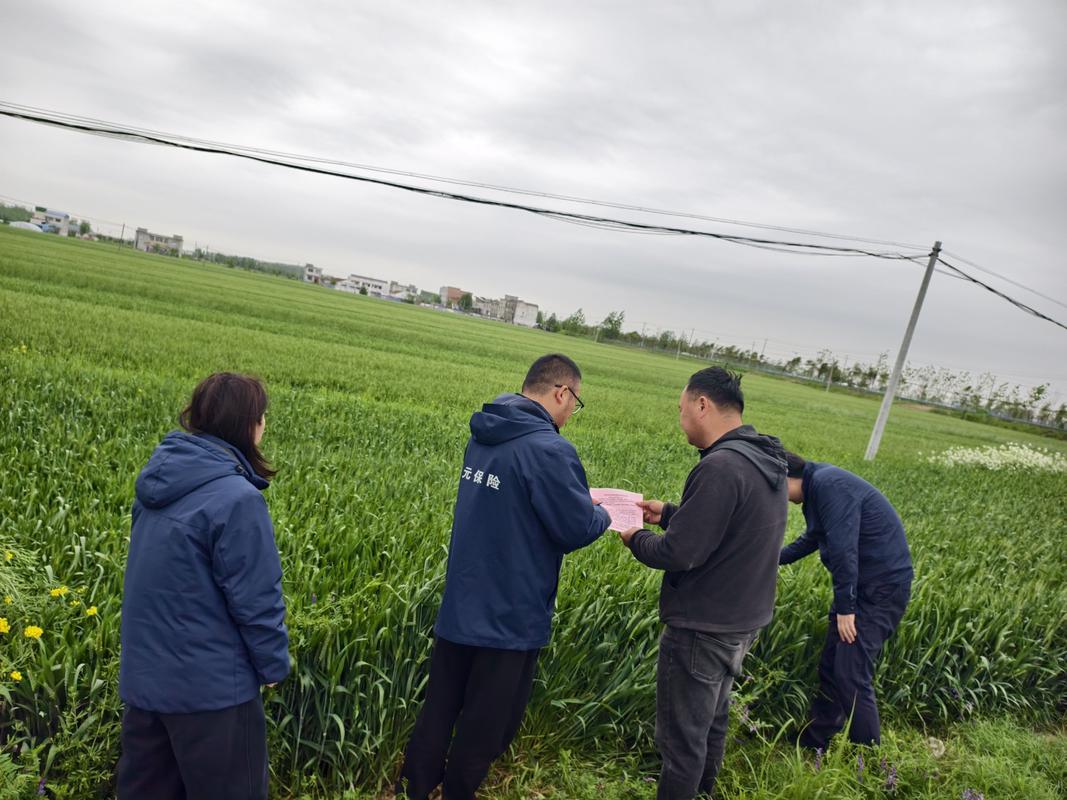
不过话说回来,真碰到大灾,靠谱的种植险真能托住底。前年跟着去河南查勘洪水灾情,一个种一百亩花生的大姐,拿到二十多万赔款,当时就红了眼,说本来打算把家里耕牛卖了还债,这下不用了。它不是能让你发财,是能让你灾年之后还能接着种,不用把家底掏空。
投保理赔,盯紧这几件事不吃亏
先说说谁适合买。只要你种了十亩以上的正经作物,不管是粮食还是果树蔬菜,尤其是靠天吃饭的露天种植,真的是刚需。几分地种来自己吃的,就算了,犯不上折腾那功夫。
投保要盯紧三件事:
第一,口头承诺不算数,一定要核对保障责任清单。你们当地常发什么灾,就盯着有没有把这个灾加上。北方常发倒春寒,就一定要找保冻灾的;南方沿海常发台风,就一定要确认台风在保障范围内。别嫌麻烦,比出事了哭强。
第二,如实报种植面积和位置,别偷奸耍滑。少报面积省保费,真出事了理赔也会按比例扣,亏的还是你自己。多报更不用说了,涉嫌骗保,一分钱都拿不到。
第三,一定要问清楚免赔比例。大多种植险都有绝对免赔,比如损失10%以内不赔,这个提前搞清楚,别到时候说保险公司骗你。
理赔要注意什么?只有一条最关键:
出事第一时间报保险公司,别自己先把地里的作物清了。很多人觉得树都死了,占地方,砍了卖柴火吧,结果定损人员来了看不到现场,没法核算损失,直接拒赔。这是最多人踩的坑,没有之一。
剩下的就是按要求准备材料,投保单、土地承包或者流转合同,提前放好,别找不到就行。
说穿了,买种植险就是买个心里踏实,灾年能给你兜个底,不至于一次天灾就倾家荡产。别贪保费便宜就乱签字,花十分钟翻一遍合同,比什么都强。
作者|dananjin
排版|dananjin
审核|见微