职业类别到底是个啥?
说白了就是保险公司给所有工作岗位定的“风险等级分”。 不是看你赚得多不多,也不是看你坐办公室还是跑外勤,核心是看你日常工作里,发生意外、生病的概率有多大。 现在行业通用的是6类职业划分,数字越大,代表风险越高。 1类是风险最低的:比如天天坐办公室的行政、文案、会计,日常很少出门,受伤概率极低。 2类是偶尔要跑外勤的:比如普通销售、经常外出参会的内勤,日常活动范围可控。 3类是长期在外跑的:比如普通快递员、私家车通勤司机、上门维修的物业师傅。 4类是带明确作业风险的:比如货车司机、电力施工人员、机床操作员。 5类、6类就是高风险范畴了:比如高空作业人员、矿工、消防员、爆破作业人员。 别觉得这划分是瞎定的。举个例子,同样是司机,开私家车的通勤司机是2类,拉货的大货车司机是4类,开工程渣土车的是5类,开城市公交的是3类——看起来都是握方向盘,实际风险差得远。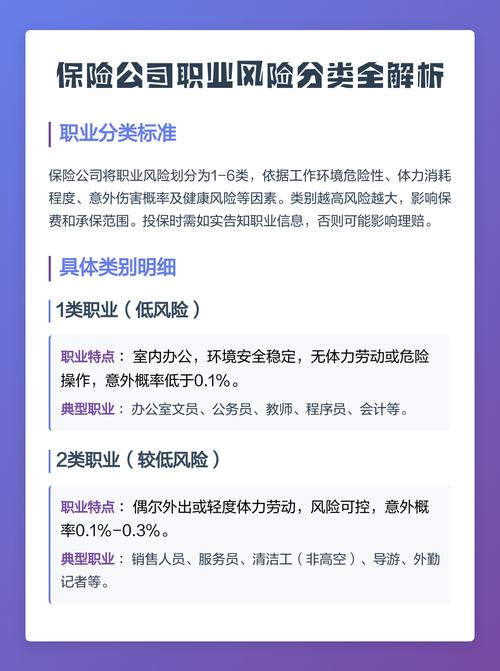
为什么职业类别能直接决定你能不能买保险?
先给结论:保险公司定价的基础,就是算清楚每类职业的风险概率。 比如同样是一年交100块的意外险,给1类职业的人承保,保险公司算过,每1000个1类职业的人里,一年可能只有1个会出意外申请理赔,这个定价是能覆盖运营成本和赔付成本的。 但要是把6类职业的人都按1类的价格收保费,可能每100个6类职业的人里就有10个出意外申请理赔,保险公司直接亏穿底。 所以你会看到,很多意外险的投保须知里,直接标注“仅承保1-3类职业”,不是保险公司故意卡人,是定价模型里根本没算过这部分高风险人群的成本。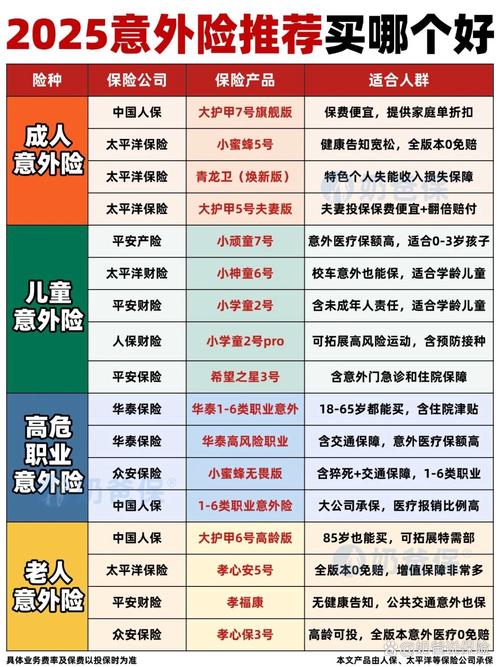
关于职业类别的高频坑,踩一个都可能白花钱
很多人买保险的时候对职业类别不上心,等理赔的时候才发现踩了坑,这里把几个高频问题列出来,别再踩了。 第一,别为了能买保险,故意选低风险的职业类别。 很多人知道自己的职业是4类5类,看到产品只卖1-3类,就随便填个“文员”“行政”,觉得保险公司查不出来。 别傻了。理赔的时候,保险公司会查你的社保缴费记录、工作证明、甚至你出险时候的现场情况。真要是查出来你填的职业和实际不符,轻则让你补保费差额,重则直接解除合同,不退钱都有可能。 第二,职业变了,一定要第一时间通知保险公司。 很多人买保险的时候是做行政的,后来跳槽去做外卖骑手了,觉得“我都买完了,跟我有啥关系”。 不对。大部分长期险的条款里都写了,如果你职业变更导致风险等级升高,没在规定时间内通知保险公司的,后续出险可能会按实际职业的风险比例赔付,甚至不赔。 比如你买的时候是1类,后来变成4类,出险的时候,保险公司可能按你原来交的保费和4类职业应交保费的比例,给你赔一部分,不是全额赔。 第三,别被“自由职业”“无业”的分类坑了。 很多人辞职之后,不知道自己算啥职业,就随便填个“无业”。但其实无业的风险定义,是“没有固定工作,日常没有固定劳作场景”。如果你是自由职业,比如接设计单、做自媒体,天天在家对着电脑,其实可以按1类职业算,非要填无业,反而可能被加费或者拒保。 我之前见过一个做本地探店的姑娘,拍视频经常要出去跑,买保险的时候填了“自由职业(居家办公)”,后来出去拍素材的时候摔了,理赔的时候查出来她日常要出外勤,属于2类职业,跟她填的1类不符,折腾了半个月才走完流程。最后说几句实在的
很多人觉得职业类别是保险公司故意设的门槛,其实真不是。 你想啊,要是所有职业都按同一个价格卖保险,那最后吃亏的是老老实实低风险的投保人——大家交的钱都一样,高风险的人理赔多了,最后保费肯定要涨,最后买单的还是普通人。 投保的时候多花两分钟,把职业类别填对,真的能省掉后续一大堆麻烦。 【合规提示】 1. 本文仅为保险行业通用常识梳理,不构成任何投保建议、核保结论或理赔承诺。 2. 不同保险公司的职业类别划分标准、职业变更要求、理赔判定规则存在差异,具体内容请以对应保险合同条款、保险公司官方渠道的说明为准。 3. 若对自身职业分类、投保规则存在疑问,建议直接联系保险公司官方客服咨询,切勿自行猜测。作者|dananjin
排版|dananjin
审核|柚子