租房丢了家电,为啥赔不了?原来卡了保险利益这道关
2026-09-24 11:31:46
前阵子接了个粉丝的咨询,小张租了市区的老房子,房东留下了冰箱洗衣机空调,加起来小一万。小张怕不小心用坏了赔不起,自己偷偷买了一份家财险,把这些家电都算进去了。结果住了半年,线路老化着火,把冰箱烧没了。小张找保险公司理赔,人家直接拒了。
小张气炸,说我掏了保费你凭啥不赔?
原因很简单。他没有保险利益。
什么才是算数的保险利益
别听那些教科书绕来绕去说什么复杂定义,说白了一句话:这件事出事了,你是不是真金白银亏钱?
对吧?东西烧了没了坏了,要你掏钱补,这就叫有利益。东西坏了跟你半毛钱关系没有,你一分钱不用出,那就是没利益。
财产险从诞生那天起,就是用来补你的损失,不是让你赚钱的。没有损失,当然谈不上赔。
就拿小张这事说,家电是房东的,线路老化是房东的责任,合同里也没写小张要赔房东的家电,那烧了小张亏啥了?他当然拿不到赔偿。
 财产保险保险利益场景示例图
说实话,很多人买了几十年保险,都没听过这四个字,出事了才知道,这居然是能不能赔钱的核心。
九成理赔纠纷,都栽在这些误区里
我见过好多人,踩坑踩得莫名其妙。
第一个误区,就是给跟自己没关系的东西投保。
刚才小张是一种,还有人更有意思,给前妻婚前买的车投保,车主是前妻,离婚了车判给前妻,自己还接着交保费,出事了找理赔,当然不给啊,车都不是你的了,你又不用修,哪来的损失?
第二个误区,超额投保,多投的部分不算数。
你开了五年的家用车,现在市值就三万,你非得按十万买车损险,真撞成废铁了,也只会赔你三万。多交的保费打了水漂,因为那七万你本来就没损失,没有保险利益啊。
第三个误区,转让了东西不说,出事了白搭。
你把自己的车卖给朋友了,保险没过户,朋友开出去撞了,你去找保险公司赔,你都不是车主了,你又不用出钱修,当然赔不了你。朋友没保险,只能自己掏腰包。
你说冤不冤?其实都是一开始就错了。
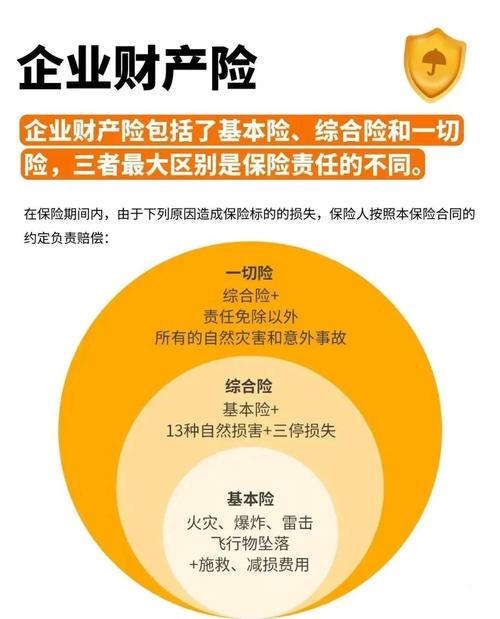 财产险常见保险利益误区对比表
很多人骂保险公司惜赔,好多时候其实是投保人自己没搞懂规则,找错了方向。
买财产险,怎么确保自己有保险利益
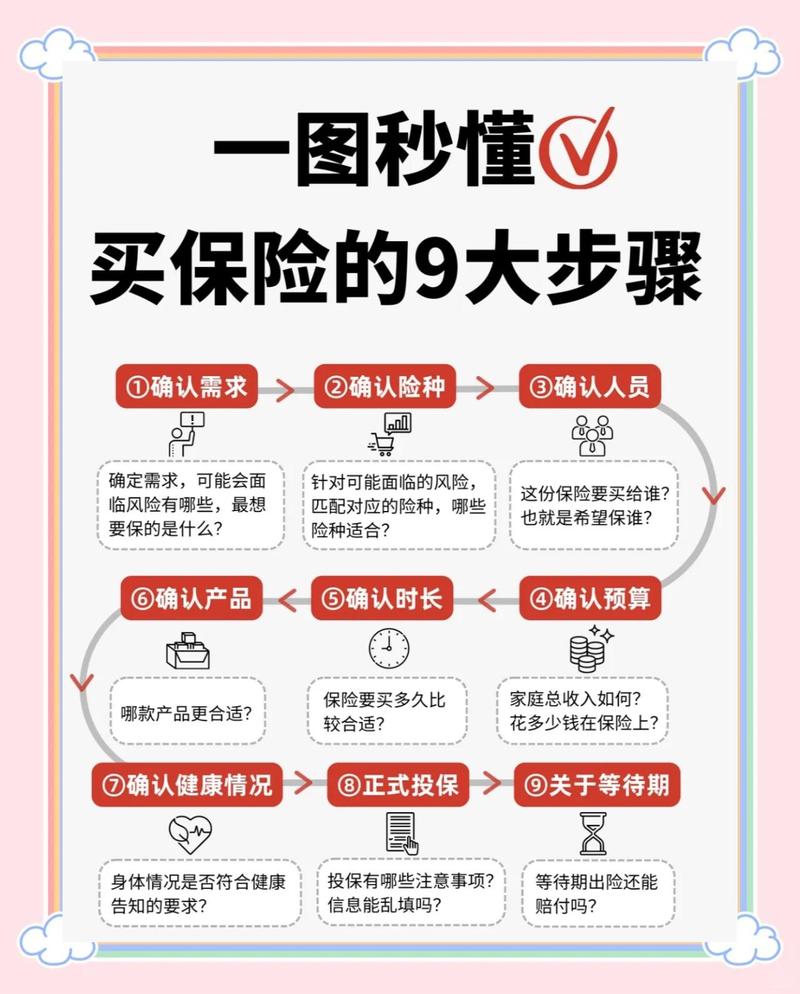 买财产险,怎么确保自己有保险利益
其实不用背复杂的规则,你买之前问自己一句话就行:这东西出事,我亏不亏?
只要你能笃定回答“我亏”,那就没问题。
举个例子,租客租房子,自己带的电脑、衣柜、自行车,这些是你的,丢了坏了你亏,当然可以买,肯定有利益。
要是房东的家电,租赁合同里写了“租赁期间家电损坏由承租人负责维修赔偿”,那你就有利益,也可以投保,这时候出事就能赔。
那什么情况肯定不保?说白了就是你不亏的,都不保。你给你邻居的车买保险,给你朋友的手表买保险,哪怕你掏了钱,出事也拿不到赔。
投保第一点:被保险人一定要填对。你保的是你自己的东西,被保险人就写你自己。你保的是你要承担责任的东西,被保险人也要写你自己,别写错成房东或者原车主。
投保第二点:保额别瞎堆。你的旧冰箱买的时候三千,现在只值一千,你就按一千买保额就行,堆到五千也没用,多的部分没有利益,赔不到还多花钱。
投保第三点:东西转卖了,赶紧通知保险公司改信息。别留着自己的名字,最后出事两边都拿不到赔。
理赔的时候要注意啥?真出事了,记得带好能证明你利益的材料。你自己的东西拿购买凭证,租的东西拿租赁合同,能证明你确实要掏钱补这个损失,理赔就顺了。
不过话说回来,也不是只有普通租客会踩坑,开公司的老板也一样。我之前碰过一个做建材贸易的,帮客户代存一批钢材,本来代存的话如果是因为自己保管不善坏了要赔,那他是有利益的,结果他投保的时候被保险人写了货主,最后下雨涝了,他赔了客户钱,找保险公司,保险公司说被保险人是货主,你又没利益,不给赔,折腾了大半年才协调好,何苦呢。
说白了,保险利益这四个字,就是财产险的第一道门槛,也是最后一道。你过了这道门槛,保单才有用,不然就是买了一张废纸。
买保险别瞎好心给别人买单,先看看你亏不亏,再掏钱。
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
租房丢了家电,为啥赔不了?原来卡了保险利益这道关
文章链接:https://www.xinminbao.com/c/720.html