差在哪?王哥前年买农房保险的时候多花了十二块钱,附加了洪水责任。老周嫌麻烦,说‘我都住了五十年了哪发过洪水’,没加。
就是这么巧。
别混淆,洪水保险到底保的是什么
很多人听名字就觉得,这是专门卖给河边村民的东西,跟我住城市的没关系。
其实不对。目前国内的洪水保险,大多不是单独售卖的产品,大多作为附加责任,挂在农房保险、家庭财产险、企业财产险这类财产险下面。部分洪水高风险地区,还有政府补贴的政策性洪水保险,保费便宜,就是保额普遍不高。
说白了,它保的是洪水直接导致的财产损失。
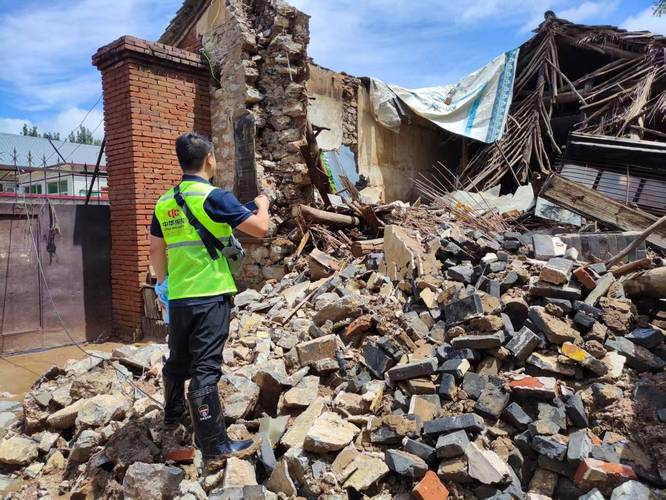
你是自建房,房屋主体被冲垮、地基被冲得下沉开裂,赔。你是城市住户,家里被倒灌的洪水泡了家具家电,赔。种果园的,果树被冲毁,符合条件也能赔。
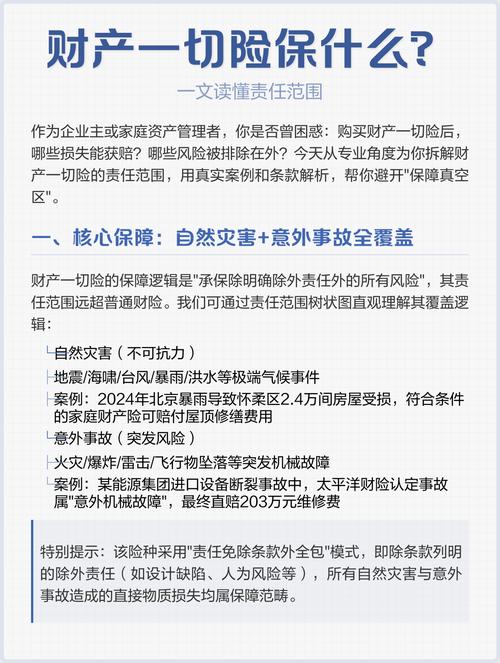
那什么不保?最常见的就是间接损失。比如你开小店,洪水来了停了半个月业,赚不到钱的损失,绝大多数洪水保险都不赔。你放在露天院子里的东西,没做任何遮盖被冲跑了,很多条款也除外。还有那种自家排水不好,下雨积点水淹了阳台——那叫内涝,算不算洪水?要看条款,现在不少产品已经把责任扩进去了,买的时候别默认都保。
这些误区,踩了就是白花钱
说实话,我做财产险这么久,见过太多出事了才拍大腿的。
第一个误区,总说‘我有意外险/社保,足够了’。错得离谱。意外险保的是你人出事,洪水把你房子冲没了、家具冲跑了,人没事的话,意外险半毛钱都不会赔你。社保更不管你的财产损失,这点别搞混。
第二个误区,‘我住高层,离江八百里,哪来的洪水’。别侥幸。前几年郑州暴雨,多少城区小区地下车库全淹,不少一楼二楼甚至三楼都进了水,你停在车库的车,车损险含了洪水责任,可你放在车库的露营装备、行李箱、给孩子买的钢琴,车损险不管啊,得靠家财险的洪水责任赔。
第三个误区,‘有政策性保险就够了,不用再买’。政策性保险是好,政府出了大部分保费,你自己掏几块钱就能买。可它的保额一般都低,比如不少地方农房政策性保险保额就五万,现在农村建个房子十万都打不住,真全冲没了,五万够干嘛?补点商业的,没多少钱。
买对赔得到,记住这几条就够
先说适合谁。只要你所在的城市每年雨季都容易下大暴雨,不管你是农村自建房还是城市商品房,都可以配。住在江边、湖边、山洪易发区的,更是别省那点钱。
投保的时候,第一点,一定要翻一眼责任免除,确认你买的财产险没有把洪水列为除外责任。很多老款的家财险,沿用几十年前的旧条款,就是把洪水、地震这类大灾列为不保的,别瞎买错了。
第二点,别买错保额。比如你农村自建房,重建100平要15万,你就别只买10万保额,真出事了赔不够,还是自己掏腰包。城市住户的话,房屋主体保额按重建价格算就好,一百平的商品房,重建价格大概也就二三十万,加上室内财产十万二十万,足够了,保费一年也就百八十块。
第三点,地址别填错。你明明买的是江边老家的房子,填成你市区上班住的房子地址,理赔的时候保险公司查出来,是可以拒赔的,别嫌麻烦,如实填就好。
真出事理赔,记住一点:别着急清理现场。先拍照片拍视频,从整体到细节,房子哪里坏了,东西哪里泡了,都拍清楚,然后再联系保险公司报案。有购买发票的留好,没有也没关系,按条款约定折旧计算,不用慌。
不过话说回来,谁也不想出事。就是现在极端天气越来越多,谁也说不准今年的雨会下多大,花几十百八块买个安心,总比出事了到处凑钱修房子强对吧?
一句话总结:洪水保险从来不是给一定会发洪水的地方准备的,是给怕万一的普通人准备的定心丸。
作者|dananjin
排版|dananjin
审核|阿辰