上个月帮发小处理家财险理赔。他客厅水管爆了,泡坏三块实木地板,算下来损失两千八。理赔款到账的时候他拍桌子骂,说保险公司吞了他五百块。我翻了他的保单,首页就标着,水管爆裂责任绝对免赔额500元,他买的时候压根没看。
免赔额真不是保险公司故意留的坑
很多人第一反应,免赔额就是保险公司不想赔钱,找借口扣钱。
真不是。说白了,免赔额就是你自己要承担的损失额度。什么意思?举个最简单的例子,你买了电动车盗抢险,合同写绝对免赔额200元,车被偷了,整车价值3000,保险公司赔你2800。如果丢的车只值150,低于免赔额,那就一分不赔。
早年做财产险风控的老师傅说,要是连几十块的车身划痕、几百块的水管小渗漏都要赔,保险公司每年要处理几十万笔小额理赔,这些人力成本最后都会摊到所有人的保费里。你愿意多花两百块保费,帮全城市的人赔那几十块的小划痕吗?大部分人都不愿意对吧。
本质上,免赔额就是把小额损失的风险留给你自己,换来了更低的保费。你拿小风险换了实实在在的优惠,不是亏了,是选了更适合自己的方案。
大多数人都踩过这几个免赔额误区
第一个误区,觉得所有免赔额都是一个算法。错。现在财产险里常用的是绝对免赔额,很少见相对免赔额了,但还是有一些老条款或者特殊险种会有。同样是损失1万,免赔额1000,绝对免赔赔9000,相对免赔就是全赔1万——只有损失超过免赔额才全赔,不扣。很多人搞混这俩,最后理赔的时候闹误会。
第二个误区,觉得同一张保单所有责任的免赔额都一样。哪有这么好的事。比如同一份门店财产险,火灾责任免赔额可能是2000,玻璃单独破碎免赔额可能是200,盗窃责任又是500,不同风险对应的免赔额本来就不一样,不看清楚真的会错。
第三个误区,觉得免赔额越低越好,最好是零免赔。说实话,零免赔的产品不是没有,但保费真的贵出一大截。我见过有人买家财险,为了省掉200块免赔额,多交了三倍的保费,一年到头没出过险,这不就是白给吗?
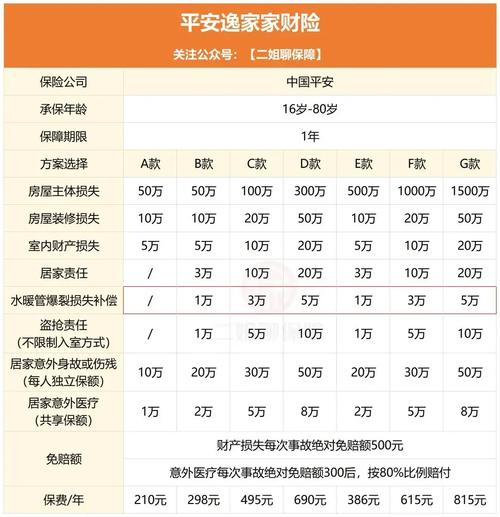
免赔额高低本来就是和保费挂钩的,鱼和熊掌不能兼得,你要低免赔就得付高保费,想要低保费就得接受合理的免赔额。
投保理赔时,这几个细节别漏看
买财产险的时候,别忙着比保额比价格,一定要翻到免赔额条款那部分看。现在监管要求保险公司必须把免赔额标在显眼的地方,不会藏着掖着,你花个一分钟找找就行,别听销售说“我们这全赔”就脑子一热买了,所有约定都得写进合同才作数。
理赔的时候,自己先捋一遍。你的损失是多少,对应责任的免赔额是多少,一算就清楚,别稀里糊涂接了理赔款,回头才发现不对,再折腾就费时间。
怎么选适合自己的免赔额?如果你平时风险就高,比如开网约车天天跑,小剐小蹭少不了,那选个低免赔甚至零免赔的车损险,挺划算。如果你一年到头很少出风险,比如家里放着很少开的老车,或者常年不在家住,那选个几百块的免赔额,省下来的保费都够你买一年的物业费了,太值。
不过话说回来,真要是遇到大损失,几十万上百万那种,几百上千的免赔额其实根本不算什么,对吧?你本来就是靠保险扛大风险的,小损失自己承担了也没什么。
掏心窝子的几句实在话
我接触财产险这么久,见过太多人因为免赔额骂保险公司,一半以上都是自己买的时候没看,不是保险公司坑。
免赔额本质就是个风险分担的工具,不是什么藏在条款里的陷阱。你愿意承担小损失,就拿低保费;你不想出一分钱,就多花点钱买零免赔,怎么选都是你自己的事。
别被网上带节奏说“所有免赔额都是坑”,也别为了所谓的“全赔”多交冤枉钱。选免赔额,看的从来不是高低,是适不适合你自己的风险情况。
作者|dananjin
排版|dananjin
审核|小北