前年泸定地震过后,我接到雅安做民宿的朋友打电话吐槽。院子里半堵夯土墙裂了两公分宽的缝,修一下要小八万。翻遍手头三张保单,愣是找不出能赔的项目。他说忘了买那个一年才几十块的东西,省了十几年钱,一次亏回去。
很多人跟他一样,提起地震巨灾保险,只听过名字,从来没认真看过保单。今天就掰扯清楚,没那些虚头巴脑的术语。
地震巨灾保险到底保的是什么
很多人以为,地震是不可抗力,保险公司本来就不赔。错了。地震巨灾保险就是专门干这个的。
现在市面上主流的分两类,一类是国家指导推出的城乡居民住宅地震巨灾保险,属于普惠型,走的是低保费广覆盖的路子,一年保费从几块到几十块不等,保额最高能到几百万,看你房屋面积和造价。另一类是商业住宅财产险里附加的地震扩展保障责任,保额更高,能加保房屋装修、室内财产,保费一年也就一两百。
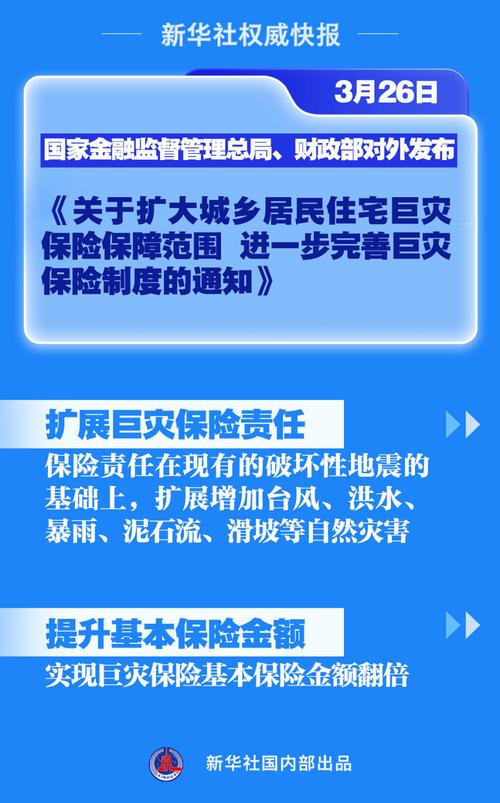
说直白点,保什么?核心保的就是你的住宅主体结构,因为地震导致的倒塌、开裂、损坏,按损坏程度赔。
那什么不保?违规建的、没有合法产权的房子肯定不保。地震引发的次生灾害,比如火灾、洪水、滑坡,基础款一般不保,要额外加钱。室内的家具、家电、装修,普惠型基础款也大多不保,想买得附加。
几个扎心误区,大多数人都踩过
第一个误区:我家不在地震带,买这玩意干嘛?
前两年山东还震了一次,四级多不大,老城区不少老房子墙面裂了缝,维修也要几千上万。小震不代表没损失,而且一年十几块钱,一包烟钱,犯不上赌那小概率。对吧?
第二个误区:我办房贷的时候银行让买了保险,肯定已经保地震了。
说实话,绝大多数房贷险默认把地震责任排除在外。你有空翻出来自己的保单看看,免责条款里十有八九写着“地震及其次生灾害除外”。别想当然,我那个朋友就是这么踩坑的。
第三个误区:等地震局发预警了我再买,来得及?
想都别想。所有的地震巨灾保险都有等待期,一般三到七天不等,等待期内出事一分不赔。这种投机的路子,人家保险公司早就想明白了。
投保理赔,记住这几点不踩坑
哪些人最该买?
住在国家地震重点监视防御区的,农村自建房的,做民宿开小店的,这几类优先买。老房子抗震能力差,真出点事损失全自己扛,犯不上。城市商品房也不贵,添一份也没啥负担。
投保的时候有啥要注意?
买普惠型的很简单,微信支付宝搜一下就能找到,大多是线上直接投保。一定要填对房屋性质,自建房就填自建房,商品房就填商品房,错填了理赔的时候会直接卡你,这点千万别忘了。买商业附加险的,买房屋财产险的时候问一句,加上地震责任就行,差不了几十块钱。
真出事了理赔要注意啥?
第一时间拍好现场照片视频,别忙着拆了重修。先打保险公司电话报案,等定损员上门测损坏程度。不是只有房子全塌了才赔,只要主体结构损坏达到条款约定的程度,就能按比例赔。带好房屋产权证明,这个是必须的,没有合法产权赔不了。
不过话说回来,地震巨灾保险本来就是个托底的保障,不是什么赚大钱的工具。一年一杯奶茶钱,换个几十万的兜底,真出事了能帮你少掏很多血汗钱。犯不上因为觉得不会出事就省这点钱。
一句话总结:小钱换踏实,早买早安心。
作者|dananjin
排版|dananjin
审核|乐乐