前阵子在浙西山区跑,碰到个种毛竹的老陈。他蹲在村口大樟树下抽烟,说起前年夏天那场山火,至今后背还发凉。三百亩毛竹,烧了小一百亩,那是他准备给儿子攒婚房的全部家底啊。
亏得当时林业站下乡宣传,撺掇他买了森林保险。最后赔了二十多万,窟窿填上了,婚也结了。
换十年前,哪有这好事。
很多人对这东西陌生,觉得跟自己没关系。其实不是。
误区比山中小路还绕
不少人种了一辈子林子,都没搞懂森林保险是啥。
第一个误区,觉得只有大林场才需要买,我种个几十亩果树、十几亩用材林,犯不着花这个钱。
说实话,风险哪看你林子大小?山火烧过来,不管你一百亩还是十亩,一样烧光。去年广西有个种沃柑的果农,二十多亩果园,隔壁烧荒跑火,全烧没了,没买保险,四十多万投入全打了水漂。
第二个误区,觉得只要我长在林地上的,出事都赔。
哪有这么好的事。
第三个误区,买了就躺平,管护该咋乱咋乱。保险是兜底线的,不是给你擦所有屁股的。
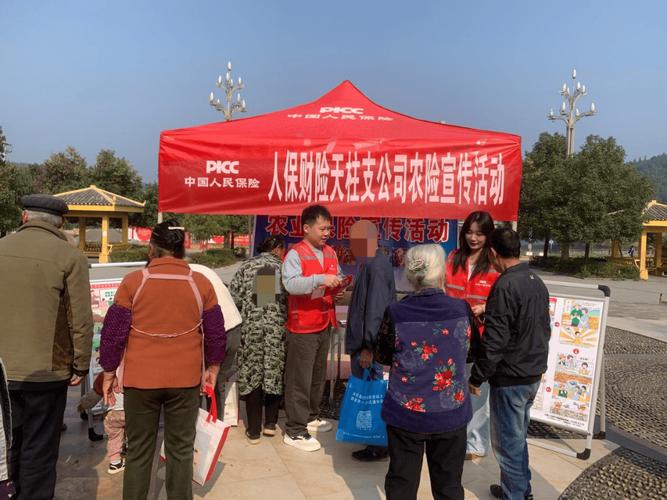
掰碎了说:保什么,不保什么
说穿了,森林保险就是给你的林子上财产险,你有合法经营权的林子,遭了不可抗力的灾害,给你补损失。
现在市面上的森林保险主要分两类,公益林保险和商品林保险。公益林大多是财政全包保费,不用林主掏一分钱,保的就是火灾、泥石流这些常见灾害。
商品林就是你自己承包经营种的,不管是用材林、经济林还是竹林果林,都能买,保费大部分是财政补贴,个人只需要出很小一部分,真不贵。
保哪些责任?主要就是几大类:森林火灾、暴风暴雨洪涝、滑坡泥石流这些自然灾害,还有爆发性的病虫害,都在范围内。
那哪些不赔?说实话,说几个大家最容易踩的。
第一,故意行为导致的,不赔。你自己炼山跑火,你故意砍树骗保,这肯定不赔。之前云南有个林主为了种桉树,放火烧旧林子,想骗赔,最后不仅拒赔,还挨了罚。
第二,违法违规的损失,不赔。你本身就是非法占用林地种的树,被执法部门清退了,这不赔。你乱砍滥伐被处罚了,损失也不赔。
第三,已经知道的风险,故意隐瞒不告知,出险不赔。你这块林子半年前就爆发了松材线虫病,投保的时候不说,最后病死了,这肯定拒赔。
还有就是,一些非常小众的灾害,比如部分地区的冻雨可能不在责任里,买的时候一定要看清楚条款,别偷懒。
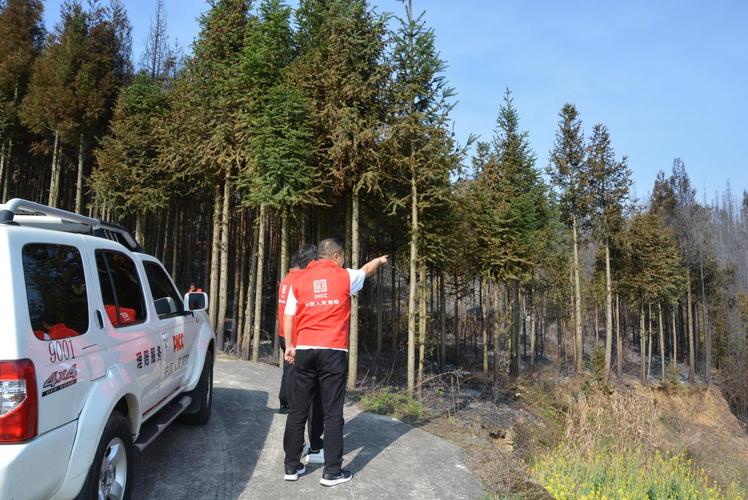
投保理赔,记住这几句就够了
谁适合买?只要你是合法拿到林地经营权,不管你是个人、合作社还是企业,哪怕你只承包了十亩地,都适合买。
保费真的没多少,我见过不少地方,商品林一亩地个人只需要出几块钱,一亩几百块的保额,一顿饭钱保一年,真的不贵。
投保要注意什么?第一,林地权属一定要清晰,你流转来的地,一定要有正规的流转合同,不然投保都投不了,理赔更会卡你。第二,投保的时候如实说情况,有病虫害说病虫害,别瞒,瞒了最后吃亏的是你自己。
理赔呢?出事第一时间做两件事:报保险公司,报当地林业站。别乱动现场。
我见过太多林农吃亏,火一灭赶紧把烧黑的树砍了卖炭,想回点本,结果现场毁了,定损员定不了损失,最后赔不了,反而亏得更多。
真的犯不上。
说实话,我跑了这么多山区,见过太多抱着侥幸心理的林农,说我种了十几年都没出事,买保险是扔钱。一次出事,半辈子的投入就没了,一家子好几年翻不了身。
不过话说回来,现在政策真的好,公益林不用你掏钱,商品林补贴完也没几个钱,相当于花点小钱买个踏实,干嘛不呢?
森林保险不是发财的路子,是给你满山的树、半辈子的投入,多上一道安全锁而已。
作者|dananjin
排版|dananjin
审核|知知