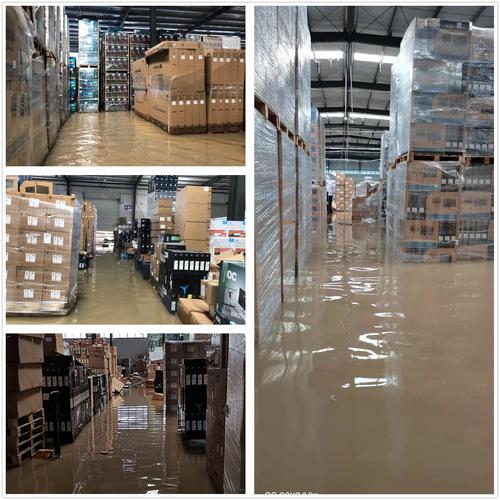
去年梅雨季节,广州近郊的仓库片区漏雨成灾。我认识一个做二批服装的张哥,堆在仓库底层的三千件新款T恤,全泡成了硬纸板。
他找仓库老板索赔,人家拿出保单晃了晃:我只保了仓库这栋房子,你自己的货,我可不包。
最后张哥自己扛了十几万的损失,大半年的利润打了水漂。换谁不心疼?问题出在哪?他从没想过,要给自己存的货,买一份仓储险。
别搞混:仓储险到底保的是什么?
很多人一听名字就懵,觉得这是给大仓库大公司买的高端险,和自己没关系。其实说白了,它就是财产险的一个细分,就是给你存放在固定仓库里的货物做保障。
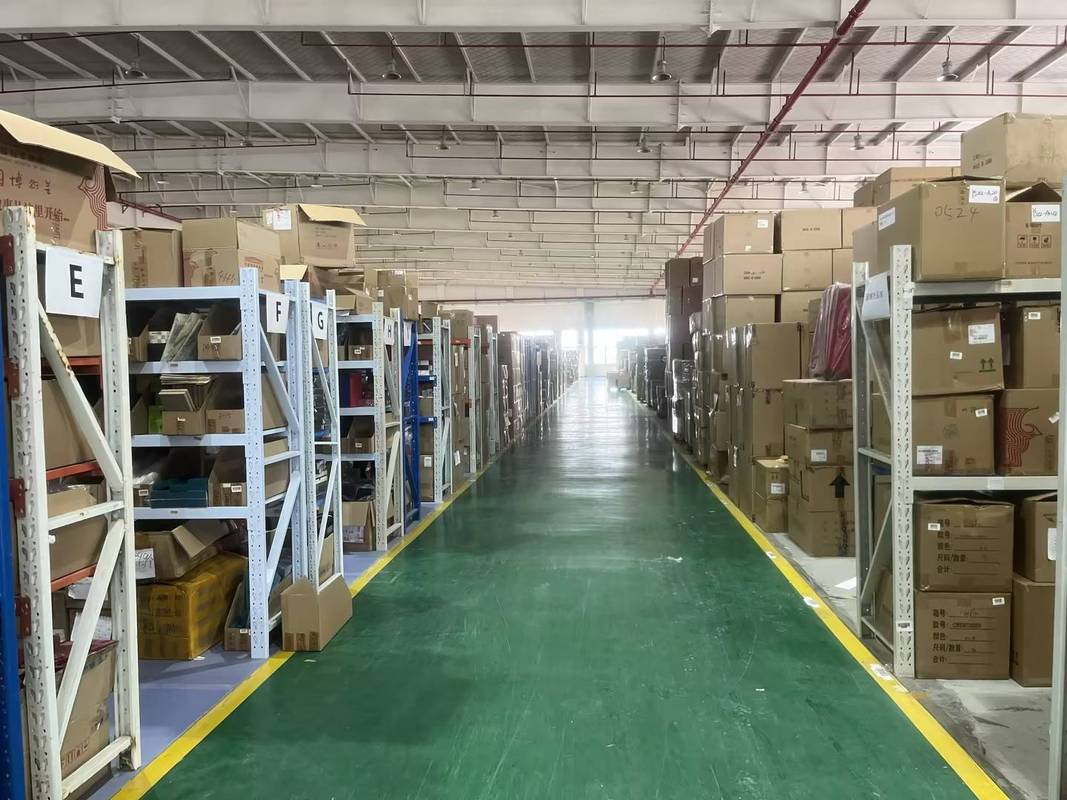
最大的误区开头就说了:绝大多数人会把仓库物业买的保险,和自己的货物保障搞混。物业买的财产险或者公众责任险,保的是建筑物本身,保的是他们自己的责任,真轮到租户的货损,大概率轮不到你拿钱。
那常规仓储险都保什么?一般来说,火灾爆炸、雷击、暴雨洪水这些常见的自然灾害,还有意外碰撞、空中物体坠落这些突发事故导致的货损,都在保障范围内。如果有需要,还可以附加盗抢、渗漏、恶意破坏这些额外责任,灵活得很。
不保什么呢?说几个最常见的。货物本身的自然变质、正常损耗,不保,比如你放了一年的坚果生虫了,这个属于正常储存损耗,没人赔你。违禁品、违规存放的危险品,不保,瞒报投保的话,最后肯定拒赔。还有盘点时发现的不明原因短少,大部分基础款也不保,需要额外附加责任。地震、战争这类不可抗力,大多也需要单独附加才保。
这些坑,大半货主都踩过
说实话,我接触过的中小货主,十有八九都踩过仓储险的坑。说几个最常见的。
第一个坑就是刚才说的:反正租的第三方仓库,老板已经买险了,我不用多花钱。这话真的坑人,我见过太多出事之后才知道,物业的险根本赔不到自己头上,最后只能自认倒霉。
第二个坑:瞒报货物类型,省保费。之前有个做电商的朋友,把一箱箱锂电池混在日用百货里存,普通仓储险保费比危险品仓储险便宜一半都多,他觉得不会出事,结果夏天线路短路着火,整仓货烧没了,最后保险公司查出来货物不对,直接拒赔,几百万的货打了水漂。
第三个坑:保额乱填,要么多填要么少填。很多人图便宜,直接把保额填成货物价值的一半,想着能省点保费。真出事了才知道,不足额投保是按比例赔付的,比如你一百万的货只买了五十万的保额,最后损失十万,只能赔五万,亏不亏?反过来,你两百万的货买了五百万的保额,真出事了也只会按实际损失赔,多花的保费全打水漂。
还有一个隐形坑:换了仓库不通知保险公司。不少老板生意扩大,换了更大的仓库,嫌麻烦不跟保险公司说,结果新仓库出事了,保险公司说你地址不对,承保的是老仓库,拒赔没商量。
投保理赔,记住这几条就够
什么样的人需要买仓储险?只要你有一批固定存放在仓库的货——不管是自己买的仓库,还是租的档口小仓库,哪怕是放在第三方云仓的电商货,都适合买。别觉得我货少,几万块的货,亏一次也够你心疼好几个月。
投保要注意什么?第一,如实申报货物种类和仓库地址,是什么货就说什么货,别瞒报,别省那点保费,犯不上。第二,保额和实际货物价值尽量匹配,差个十分八分没事,别差一半,也别多买浪费钱。第三,如果换了仓库、改了储存货物类型,第一时间通知保险公司做批单更改,别嫌麻烦。
真出事了理赔要注意什么?第一时间报保险公司,然后保护好现场,别乱清理。赶紧拍好现场照片、视频,留好你的进货单、库存台账,这些都是给货定价的证据。不少人出事了觉得坏货占地方,先拉去卖了清理完,回头找保险,人家没法定损,只能吃哑巴亏。
不过话说回来,也不用把仓储险当成万能护身符。它就是一个托底的东西,几百块上千块的保费,换得你睡觉踏实,不用一场大雨一场火就把大半年的盈利亏没了。
很多做实体做批发的朋友,把所有身家都压在货上,偏偏忘了给货上一把锁。别等出事了才想起,原来还有这么个东西能帮你兜着。
作者|dananjin
排版|dananjin
审核|乐乐