上周去楼下串亲戚,刚进门就看见墙皮还翘着半片。
去年冬天他家厨房的暗管裂了,半夜流了俩小时,复合地板泡得鼓成波浪,连楼下刚装的无主灯吊顶都泡得掉皮。他之前拍胸脯说“我家有物业管,啥都不用怕”,结果最后物业算完账——公共区域的管道我们修,你家户内的管子漏了泡的所有东西,我们半毛钱不担。
前前后后掏了一万八,连楼下邻居的吊顶都得自己赔。
那时候他才想起,哦对,之前银行催着办房贷的时候搭着卖过一个房屋险,翻出来保单一看,哦,原来真能按约定报一部分。
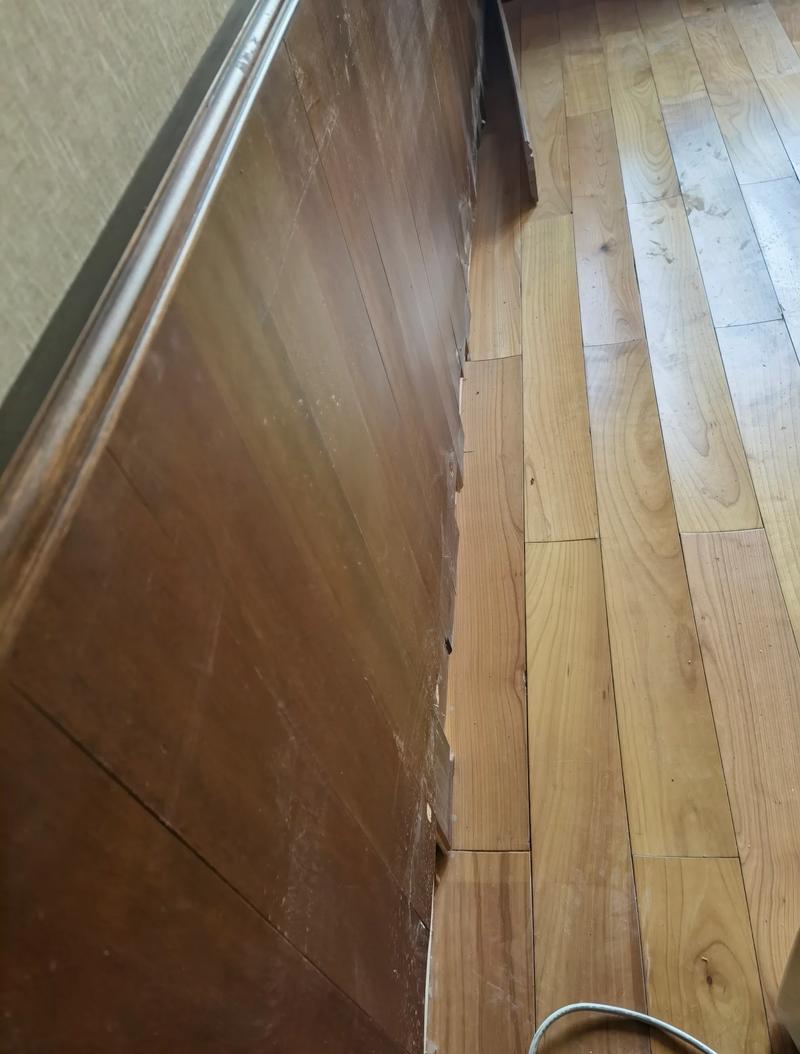
先把最容易踩的坑给你掰碎了说
好多人对房屋保险的误会,从买的那天就开始了。
有人说,我房贷都还完了,这保险留着干啥?
合着房子还完贷就不是你的了?漏水管子炸了就有人替你掏钱了?
还有人说,我买最贵的,保额拉到顶,出事肯定赔得多。
真不是。你把保额买成整套房子的交易价,最后真出事了,人家也只按实际产生的维修、损失费用算,总不能你家漏了半面墙,给你赔一套新房的钱。
更有意思的是有人觉得,买了这东西,家里啥坏了都能找保险公司。你自己故意在墙上砸个洞,你出门忘了关煤气导致的爆炸,你家老房子漏了半年墙皮掉了都不修,最后泡了整个衣柜——这些不在保障范围内的损失,翻遍保单也找不到能赔的依据。
那它到底管啥,不管啥,别听人瞎忽悠
其实根本不用记那些拗口的术语。
你就记一个大原则:保的是突发的、意外的、不是你故意作出来的房屋相关损失。
比如啥?你家户内的管道半夜爆了,泡了自家地板、泡了邻居家吊顶,这类由户内自有设施破裂导致的自身及关联第三者损失,多数常规保单都能覆盖。台风把你家阳台的窗户整个吹碎了,打雷把你家墙上的配电箱打坏了,甚至你家阳台栏杆上摆的花盆掉下去,砸了楼下停着的车、碰了路过的人,这部分需要你承担的责任,不少保单也会包含。
那啥不管?
你明知道家里水管已经老化了,拖了大半年不换,最后漏得家里全是水——这种因为你自己故意拖延维护导致的损失,不赔。你把家里的现金、珠宝随便放在抽屉里丢了,基础款的保单大概率不覆盖,得单独加对应的责任才行。你家房子本身因为年久失修已经出现结构问题,自己主动去翻修产生的费用,也不在保障范围内。
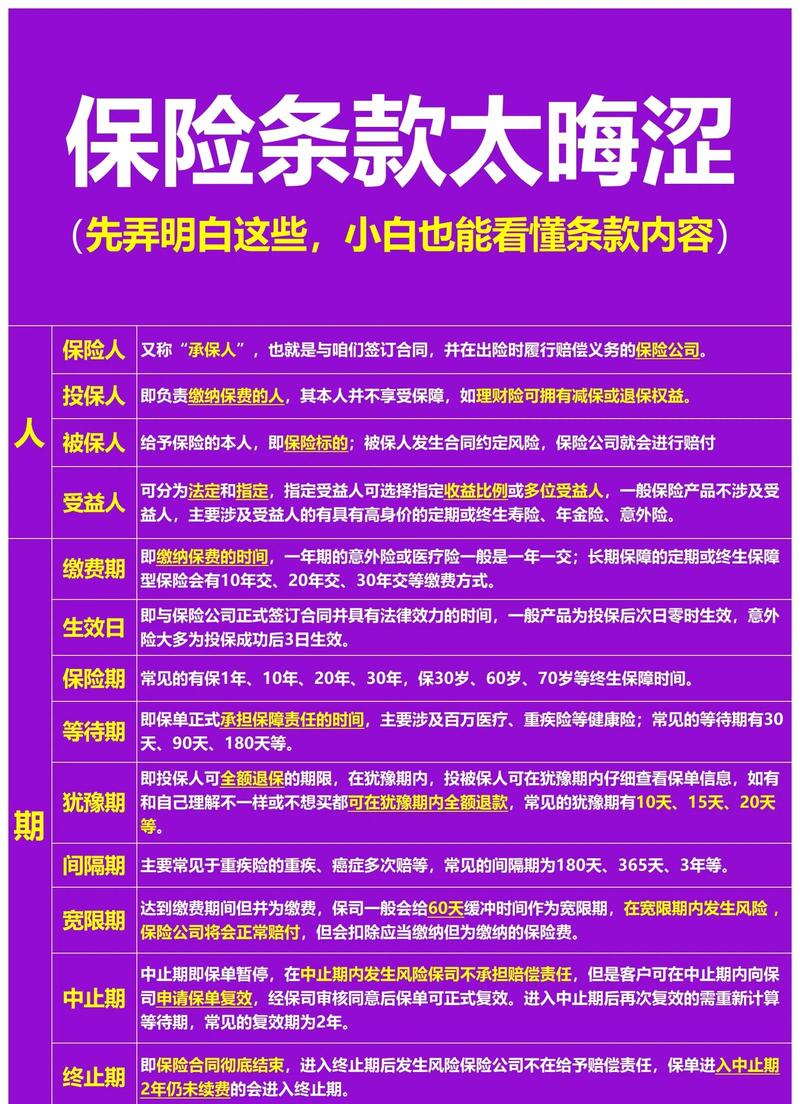
真要掏钱买的时候,别光盯着价格比来比去
我见过太多人,为了省那二十块钱,挑了个最便宜的产品,翻都不翻条款就付款。
等真出事了才发现,自己家在容易下暴雨的江边小区,那保单里把暴雨导致的内涝损失全排除了,等于白买。
别嫌麻烦。
买之前多花十分钟,顺着自己家的情况捋就行:老小区管道老,就看户内管道破裂的责任怎么约定;南方多雨,就看暴雨、积水导致的损失怎么算;高层住户,就看第三者责任的保额够不够覆盖意外坠物的损失。再翻翻免责条款,有没有把常见的漏水、火灾这些基本风险给排除的。算保额的时候别买太高,就按你家装修+建筑维修的实际成本算,比如100平的房子,真要大修也就十几万的事,没必要买个几百万保额的产品多花冤枉钱。
真赶上理赔的时候也别慌。
第一时间拍照片、录视频,把现场的情况、损失的程度留好,别着急把泡坏的东西全扔了,等对接的工作人员看完现场再处理。很多人一着急就把地板撬了、把坏了的家具扔了,最后连损失的证据都没了,沟通起来特别麻烦。
说真的,这东西一年也就百八十块。
谁也不盼着家里出事。但真赶上那种半夜爆水管、台风刮碎窗的糟心事,这一点点钱,能帮你把本来要硬扛的那笔钱兜住大半。
不用买复杂的,不用追贵的。
适合你家实际情况的,就是最好的。
作者|dananjin
排版|dananjin
审核|满满