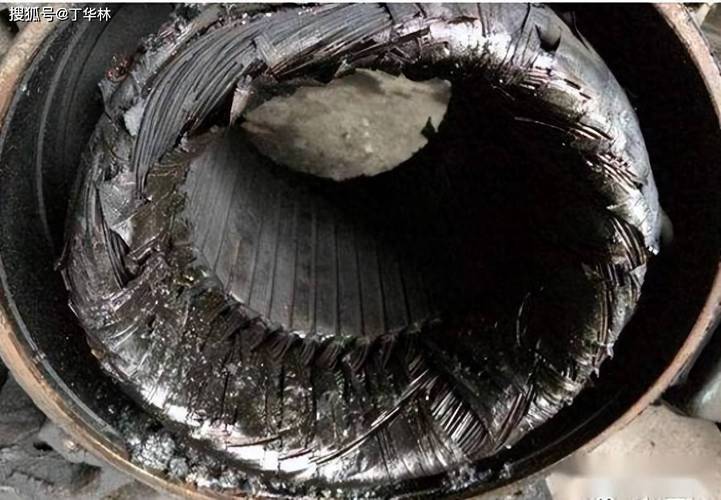
上个月跟开五金冲压厂的老陈喝茶,他刚坐下来就唉声叹气掏烟,说半个月前厂区电网波动跳闸,重启后烧坏三台进口伺服电机,换完花了四十二万,全自己掏腰包。
我问他没买保险?他说我买了厂房财产险啊,怎么还要另买?
这话,我听太多老板说了。
你没搞懂:机器损坏险保的,恰恰是别人不保的
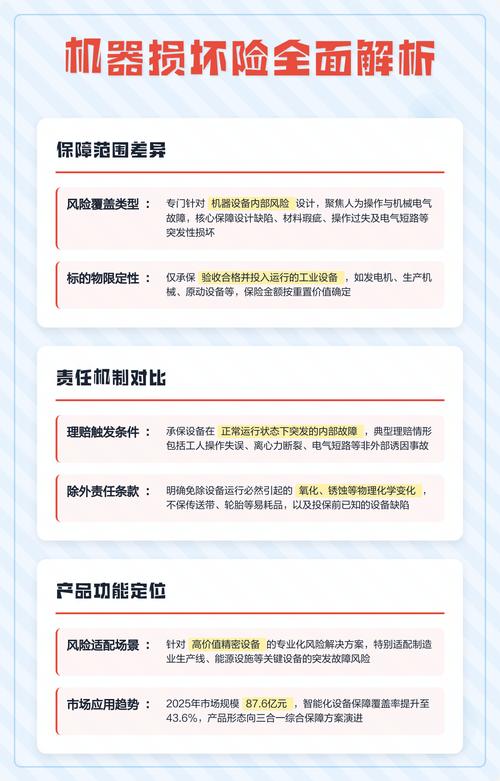
很多老板买企业财产险,第一反应是保火灾、保洪水、保小偷偷设备,这些都是外来的风险。那机器本身在厂里好好用着,突然坏了呢?
比如新手工人操作失误撞断了机床主轴,比如线路老化短路烧了电机,比如设计出厂的时候就藏了瑕疵,用了两三年才出问题。这些,绝大多数普通企业财产险,都不赔。
机器损坏险,就是补这个缺口的。
老陈的情况,刚好就是电压不稳导致的电气短路故障,正好落在机器损坏险的保障范围内,要是他买了,扣除免赔额,一大半费用都能报。四十多万自己掏,换谁不得肉疼好久?
什么情况它不赔?说直白点,正常用了十年磨坏的零件,那是正常折旧损耗,肯定不保。你故意弄坏机器骗钱,那也肯定不保。机器坏了之后订单违约亏的钱,没买附加停工损失险的话,也不赔,这个要记牢。
90%的企业主都踩过的误区
最常见的误区,就是“我买了财产一切险,为啥还要买机器损坏险?”说实话,一百个老板里有九十个说过这句话。
两个险的保障逻辑,从根上就不一样。财产一切险保的是「外来风险」,隔壁厂着火烧过来,洪水淹进来,天上掉广告牌砸下来,这些它管。机器损坏险保的是「机器自身的风险」,操作错了、短路了、设计带瑕疵了,这些它管。
举个最简单的例子:隔壁工厂着火,烧到你的机器,那是财产一切险赔。你的工人操作的时候没卸压,炸坏了机器内部零件,那是机器损坏险赔。
第二个常见误区:“我的机器新的,有厂家保修,不用买”。保修只保本身的质量问题,你操作失误弄坏的,人家厂家根本不管啊。而且真坏了,保修只给你修零件,你厂子停一周的房租、人工、订单违约金,厂家会给你出吗?不会对吧。
第三个误区:“我的机器旧了,买了也不赔”。不对,只要你投保的时候如实说清楚使用年限,按机器实际价值投保,该赔还是会赔,没有说旧机器就不能买这一说。不过话说回来,太旧的机器你得算算账,保费和可能拿到的赔偿对比下来不划算,那不买也没事。
前年我认识一个做熔喷布的老板,刚上生产线的时候工人调参数错了,烧了核心的喷丝辊,换一下二十多万,他当时听了劝买了机器损坏险,保费才四千多,最后赔了十八万,他说这钱花得比什么都值。
投保理赔,这些细节别马虎
哪些人最该买?说白了就是那种离了核心机器就开不了工的。比如开印刷厂的,那台进口海德堡印刷机,一台大几百万,坏了停一周,损失都够交好几年保费了,这种必买。比如做注塑加工的,核心的大型注塑机,也必买。
反过来,你就是几台小电焊机,一台万八千的,坏了换也花不了几个钱,那买不买你自己算,没人硬推你买。
投保一定要如实填机器的原值和使用年限,别为了省点保费低报机器价值,真出事了赔偿是按比例打折扣的,亏的肯定是你自己。也没必要高投,机器本来值五十万,你按一百万投,多交好多保费,最后真坏了也只赔实际损失,犯不上。
真出事理赔的时候,第一时间报给保险公司,别自己拆完修完了才通知人,人家没法定损,很容易扯皮。坏机器的残骸别着急扔,留着给定损员看,维修的发票、配件清单都收好,别乱丢。
其实做实业的都知道,机器就是吃饭的家伙,哪天核心机器趴窝,不光修起来贵,停摆一天的损失都吓死人。谁也不想出事,但真出事了,能把几十万的损失摊出去,为啥不呢?
作者|dananjin
排版|dananjin
审核|小北