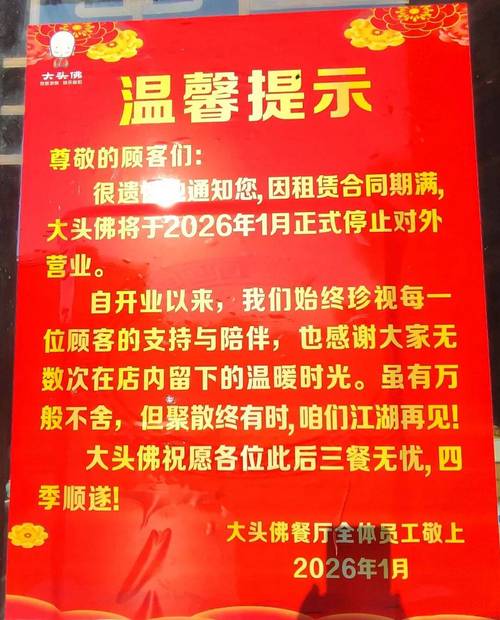
他说当初买店险的时候,业务员提过一句附加营业中断险,一年多花三百多,他想想说哪那么巧出事,就省了。现在悔得抠脚。
多数老板都踩过的认知误区
很多人对它的第一印象,就是「大灾难才用得上的冷门险」。还有人觉得,这是大企业才要买的东西,我一个几十平的小店犯不上。
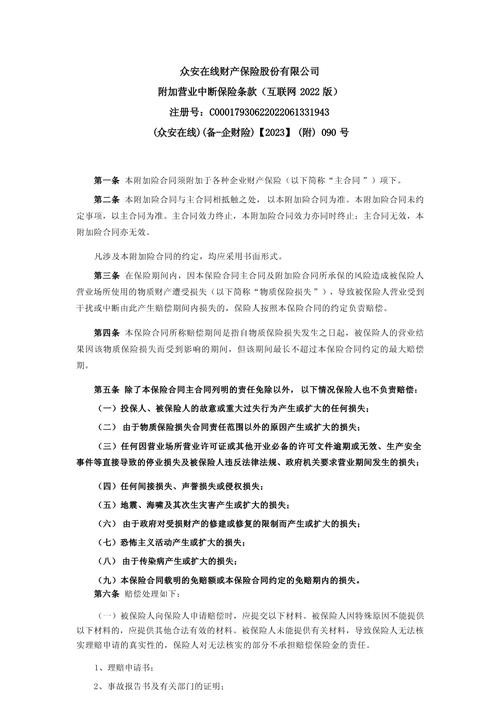
不对。还有更常见的误区:以为营业中断险必须单独买,贵得离谱。其实市面上九成以上的营业中断责任,都是财产险的附加责任,花很少的钱就能加上。
也不是只有地震洪水这种大灾才赔。只要是你店里面发生了保险责任内的财产损失——比如火灾、水管爆裂、甚至外墙掉落砸了门店没法开门,都能赔。
三句话说清它的保障逻辑
其实不用记复杂的条款,搞懂三个问题就够了。
它到底赔什么?
核心就是赔你「停摆期间本来能赚的钱,和必须花的钱」。还是说发小的奶茶店,正常情况下一个月净利润四万,固定开支房租加基本工资一万四,停了21天,那这部分的损失,符合要求就能赔。
它不赔什么?
你自己主动关门装修升级,不赔。因为上游供应商断货、隔壁店铺出事你没受灾只是供不了货,不赔。目前绝大多数产品,都把政府因公共卫生事件强制全域封锁的责任列为除外,这个买之前要看清,别被误导。
谁最适合买?
只要你靠线下固定场所赚钱,现金流又没那么厚——开餐馆的、做美业的、开社区超市的、小型加工厂,都应该买。反过来说,你本来就是做线上接单没有固定门店的,那确实没必要。
投保理赔最容易踩坑的几个细节
说实话,这个险本身不复杂,坑都在细节里。
买的时候,别乱填赔偿限额。很多老板为了省保费,故意把赔偿限额填得很低,真出事了超出部分一分不赔。正确的算法很简单:你过去一年的月均净利润,加上每个月固定要出的房租、人员工资这些开支,乘以你预估最长可能停业的时间——一般线下店装修维修最多两三个月,你按三个月算出来的数,就是你该买的赔偿限额,别差太多。
一定要盯紧赔偿期。什么是赔偿期?就是出事之后,保险公司最多赔你多少天的损失。有的产品默认赔偿期只有30天,如果你修店修了40天,那多出来的10天就不赔,买的时候尽量选长一点的,贵不了几十块。
理赔的时候,记得提前收好收入证明。很多小老板平时不做账,也不怎么存流水,真出事了口说我一天赚两千,保险公司没法认,最后只能按行业平均来赔,差出好几倍都有可能。你只要留好近半年的收银流水、微信支付宝的营收记录、租房合同,就够了。
不过话说回来,别把它神化。它补不了你客户流失的隐形损失,也救不了本来就经营不善的店,它就是一个止损的安全垫——你本来把店做起来了,刚好遇到个意外停了段时间,它帮你把该出的钱给覆盖了,让你不用为了填这个亏把辛辛苦苦做起来的店转出去。
三百多块钱,买个心里踏实。真出事了,能帮你少亏十几万,怎么算都不亏。
对小老板来说,省保费别省在这种地方,该加就加上。
作者|dananjin
排版|dananjin
审核|柚子