不是只有大工厂才需要买企财险
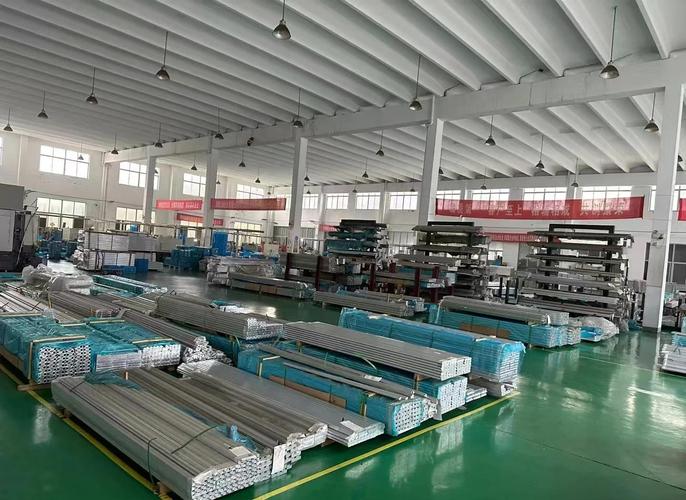
很多老板对企财险的第一印象,就是给几百人上千平方的大厂准备的,自己开个二三十平的门店、百八十平的工作室,犯不上。其实真不是。企财险说白了,就是帮企业扛「意外带来的财产损失」的,小到夫妻老婆店,大到上市公司,只要你有值钱的固定资产、存货,都能买。
保什么?说直白点,常见的火灾、爆炸、雷击、暴雨洪水这些自然灾害,还有飞行物体坠落、他人不小心撞了你厂房这种意外,带来的你的房子、机器设备、原材料、存货的损失,都能赔。什么不赔?也好记,你故意搞的不算,战争动乱这种不可抗力不算,存货放久了自然发霉变质自然损耗不算,还有地震大部分常规企财险也不保,要额外附加购买。
大部分老板踩过同一个企财险误区
我见过最多的坑,就是租商铺厂房的老板,觉得房东已经买了保险,或者商场物业已经买了公共险,自己就不用买了。去年有个开烘焙店的朋友,在杭州某商场租了一楼铺面,就是这么想的。结果年初门店线路老化短路,起了小火,虽然没蔓延,但烧了他订制的保鲜操作台,还有两整仓囤的进口黄油面粉,加起来小二十万。最后商场的保险只赔了公共区域被熏黑的墙面和天花板,他自己的东西,一分钱没赔。
为什么?房东或者物业买的保的是他们的资产,就是房子本身,不是你租进来之后装的修、买的设备、囤的货,半毛钱关系都没有。
还有个常见的错,就是为了省点保费,故意填低保额。别干这个。企财险大部分是按比例赔付的,不足额投保,最后只能按你报的保额占实际价值的比例赔,省那点保费,出事亏大了。比如说你实际值1000万的厂房,你只填了500万,相当于你只保了一半,真出事全损了,保险公司也只赔一半,别心存侥幸。
几个能帮你少踩坑的实在提醒
说实话,买企财险真没那么复杂,就记住几件事。你的经营性质一定要说实了。你是做木材加工的,就别说自己是开文具店的,易燃品风险本来就高,费率不一样,你瞒报,出事了保险公司直接拒赔,说破大天也没用,对吧?
然后,留好所有财产的购买凭证。设备的发票、进货单、存货的盘点表,都存好,别随手扔。理赔的时候,你得证明你这些东西值多少钱,真要是一把火烧光了,你拿不出任何凭证,赔起来不但慢,还很可能达不到你的预期。
还有,别觉得几千块几万块的小损失不值得报。只要不是免责范围内的,该报就报,我见过有人雷击打坏了厂里的变压器,三万多块钱,走企财险赔了,省了自己掏腰包,这不香吗?
不过话说回来,歪心思别动,什么故意造现场骗保,那是违法的,别碰。很多人问,我一个小门店买这个得多少钱?其实真不贵,一年几千块,甚至几百块的都有,看你保多少东西,风险有多高,对大部分老板来说,就是少出去吃两顿饭的钱,买个托底,真不算贵。
老陈后来补买了企财险,说十八万买个记性,总比下次再亏更大的钱强。其实做企业的,哪能没点意外,你把店把厂当心血养,总得给它备着挡雨的伞吧?不是说一定会出事,真出事的时候,有人帮你扛一把,这不就是保险最实在的用处吗?
作者|dananjin
排版|dananjin
审核|见微