开了三年车才搞懂:车损险根本不是"撞了就赔"
2026-10-14 08:21:01
上周三凌晨一点,我发小的语音直接炸了我手机。
他说自己下班把车停在小区老楼下,早上出门一看,前引擎盖被楼上掉下来的旧空调外机壳砸得凹进去一大块,漆也裂了。他之前总说车损险是智商税,每年只掏交强险加三者的钱,这会蹲在路边抽烟,手指都在抖。
修一下?4S店报价八千多。
他那车落地才十二万。
真的亏。
好多人对车损险的认知还停留在十年前,要么觉得这是没用的智商税,要么被业务员一句”全险啥都管”忽悠到出事才发现不对,根本没搞懂这东西到底保啥、不保啥、自己到底要不要买。
别再被”全险”两个字骗了
我之前真的见过有人把车损险当成”只要车坏了就赔”的神仙保险,车停在楼下被鸟粪腐蚀了漆都要去找保险公司赔,我也是服了。
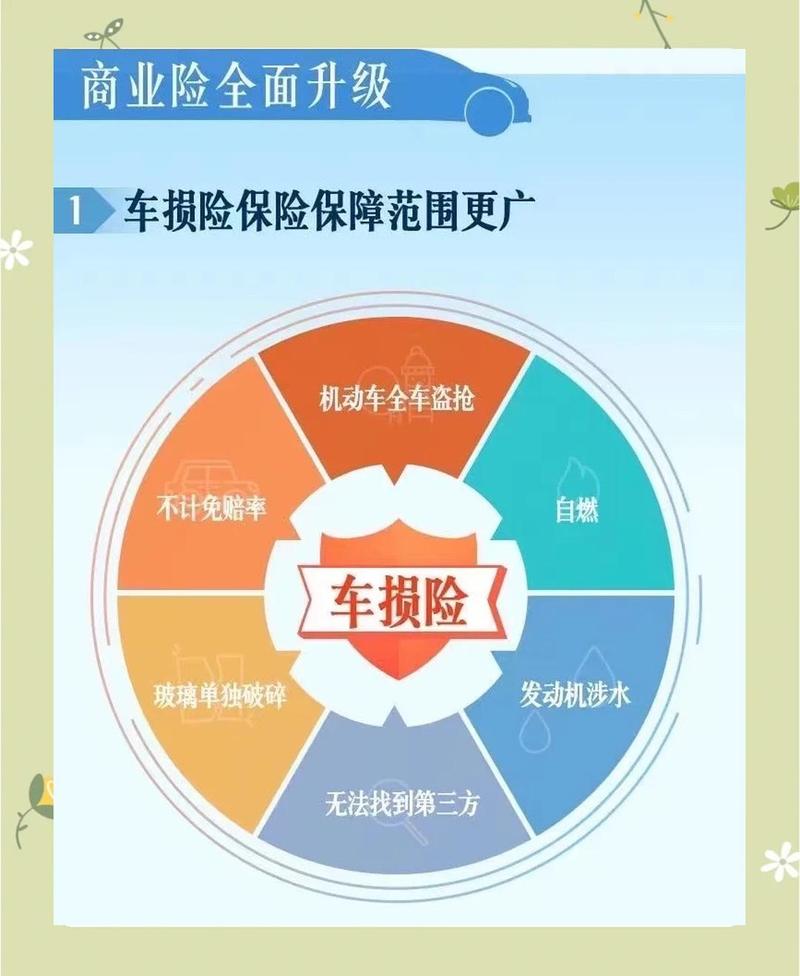
其实现在大家说的车损险,是2020年车险综合改革之后统一定义的主险,之前单独卖的盗抢险、自燃险、玻璃单独破碎险、发动机涉水险、不计免赔险这些,现在全打包进车损险的责任里了,不用额外花钱买。
 2020车险综合改革后车损险包含责任清单示意图
说白了,只要你买了现在的车损险,之前要单独掏几十上百块买的那些附加责任,默认都给你带上了。但这不是说啥都赔。比如盗抢责任保的是整车被偷被抢,要是只是车门被撬了,里面的音响、随车工具被偷了,这个不在车损险的责任范围内。
这些情况,哪怕你买了车损险也拿不到钱
 这些情况,哪怕你买了车损险也拿不到钱
帮朋友处理过好几次理赔的事儿,最常见的踩坑就是这几种,说出来你们也避避坑。
第一种,故意造事故的。这个不用多说,条款明确除外,要是被查出来,不仅拿不到钱,还可能担法律责任。别杠,真有人干这种事,觉得自己车旧了想换,故意找个坡溜车撞墙,最后调监控全露馅了,一分钱没拿到,还被保险公司拉黑了。
第二种,涉水之后二次打火。这个是最多人踩的坑。车辆进水熄火之后,千万不要再次拧钥匙打火,这个时候水被吸进发动机缸体,造成的内部损坏,哪怕你买了涉水责任,也不赔。暴雨天过水坑,熄火了就叫救援,别硬撑着打火,真的。
去年有个客户,下暴雨开车过下穿隧道,熄火了他想着再打一次说不定能过去,结果发动机直接顶坏了,修了三万多,最后保险公司一分没赔,他自己掏的钱,事后后悔得直拍大腿。
第三种,车辆本身的损耗或者质量问题。比如轮胎开了五万公里磨平了,单独换轮胎的钱,车损险不赔;比如车的原厂零件出问题自燃了,那是厂家的质量责任,你找厂家赔去,别找保险公司。还有你车里放的私人物品,比如电脑、包包、烟酒,哪怕车被砸了这些东西坏了,车损险也不赔,得找对应的财产险才行。
到底要不要买车损险?算笔明白账
好多人问我,我到底要不要买车损险?我从来不会直接说”必须买”或者”别买”,得看你自己的实际情况。
先看你车的残值。要是新车,或者贷款买的车,银行一般会要求你必须买车损险,不然不给放款。要是开了五六年的家用车,平时开的不多,停的都是有监控的封闭地库,那其实可以斟酌——比如你车现在卖二手也就值个三万块,修车最多也就花两万顶天了,那你要是觉得这个钱自己能承担,不想每年掏大几百上千的保费,也可以不买。
不过话说回来,要是你平时经常跑高速,或者停车的地方没有监控,比如老小区路边、城中村的空地,那真的建议买。我之前有个同事,停在城中村路边,车被人划了一大道,找不到肇事者,走车损险能赔70%,他当时没买车损险,自己去补漆花了两千多,心疼了快半个月。
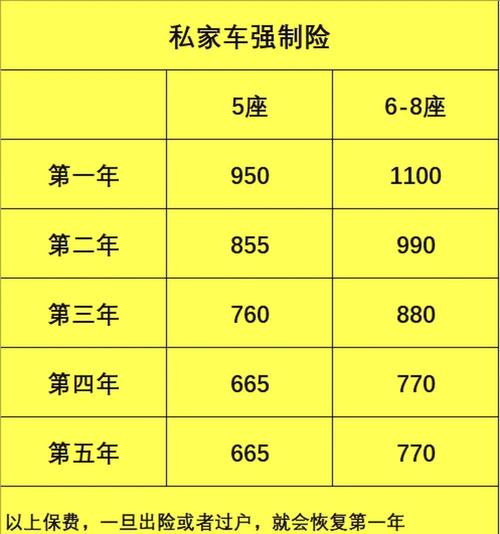 家用车车损险投保费用测算表(按车龄分档)
对了,投保的时候别踩坑。别为了少掏点保费,故意把车辆的使用性质改成”家庭自用”,但实际你天天跑顺风车、拉客跑营运,这种情况出事了,保险公司查到你车辆使用性质与实际不符,是可以拒赔的。还有不要乱找那种低价的挂靠渠道,最后保单是假的,出事了没人管。
理赔的时候也简单,出了事故先拍照,拍清楚前后车牌、碰撞的位置、周围的环境,要是不影响交通就别挪车,48小时之内给保险公司报案就行。要是遇到找不到第三方肇事者的情况,比如车停着被划了,找不到是谁干的,通常情况下车损险能赔70%,剩下的30%自己承担,这个是正常的,别觉得保险公司坑你。
最后说句实在的,车损险从来不是什么”全险”,就是个兜底的工具——兜住那些你意料之外的、动辄大几千上万的修车钱,你觉得需要就买,不需要就不买,不用被人忽悠,也没必要硬省。
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
开了三年车才搞懂:车损险根本不是"撞了就赔"
文章链接:https://www.xinminbao.com/c/1767.html