上周帮发小处理理赔的事,差点没把他气笑。
去年提了台十多万的家用SUV,买商业车险的时候听销售劝,只上了200万三者,说自己开车稳,车损没必要买。结果上周雨天路滑,他过弯道没控制住,直接蹭到路边的护坡石,前保险杠加翼子板修下来1800,全自掏。
真亏。
他坐在修理厂门口蹲了半小时,烟都抽了三根,说早知道当初听我的把车损加上。
别再把“全险”当万能护身符
我知道很多人一提商业车险,第一反应就是“我买了全险”,好像只要这三个字出口,天塌下来都有保险公司顶着。
拉倒吧。
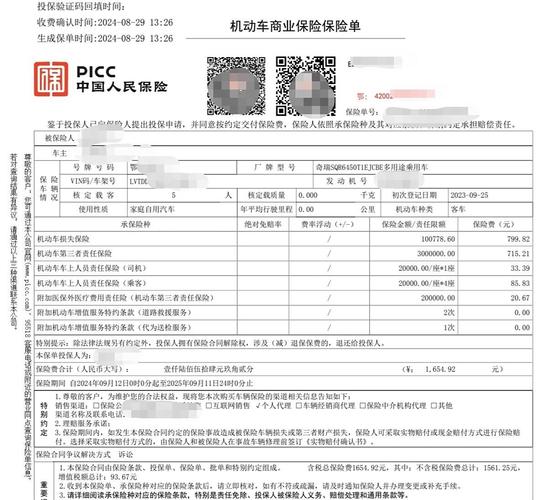
行业里根本没有“全险”这个法定定义,说白了就是销售给你凑了一堆常用险种的统称,具体保什么,全看你签字的那张保单上列了什么。
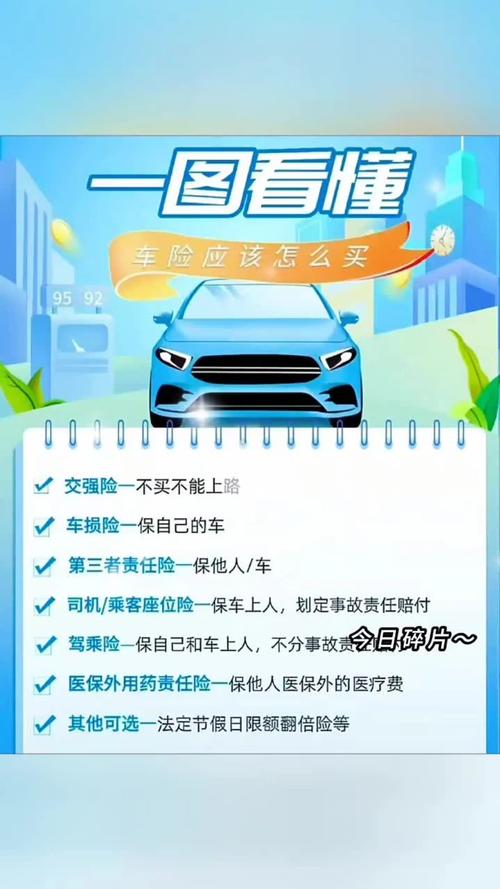
商业车险的核心逻辑,其实是把你可能碰到的大额风险,转移给保险公司承担。你自己能兜住的小损失,根本没必要花钱买保障。比如三者险,保的是你开车撞了别人的车、人、路边的公共设施,需要你掏的赔偿款——真要是碰了人,那赔偿款可不是小数目,对吧?普通人根本扛不住,所以这部分是绝大多数人都需要的基础选项。
不保的部分也很明确:你酒驾、故意撞车、车辆本身的自然老化磨损,甚至你自己改装的音响、轮毂,要是没单独加保,撞坏了也没人赔。
别瞎买,按自己的用车场景挑就行
我见过太多人买商业车险走极端:要么图便宜只买个交强险就上路,要么被忽悠买了一堆自己根本用不上的险种,花了大几千还觉得亏。
说实话,挑商业车险真没那么复杂,对着自己的用车情况捋就行。
要是你天天跑高速通勤,或者经常在早晚高峰的市区堵着开,三者险直接往高了选,200万起步,毕竟现在路上豪车多,真刮一下,维修费够普通小半年工资。要是你就住在老小区,车一周开不了两次,最远就去趟家附近的菜市场,那真没必要花大价钱买高额车损,车本身也就值个三五万,真出点小刮小蹭,自己掏几百块修了,比交保费划算。
我还见过有人买了划痕险,结果车开了三年,连个半米长的划痕都没攒够理赔的门槛,最后保费涨了,理赔也没享受到,纯纯冤大头。
哦对,别听人说“车开了十年就不用买车损了”,要是你家没有固定车位,常年停在路边,那车损险里的无法找到第三方特约险,真的能帮你省不少事——毕竟谁也不想好好停着的车被刮了,还要自己掏全款修。
理赔踩过的坑,比你跑过的高速还多
接触理赔这么久,我见过最可惜的案例,就是车主自己操作不当,本来能在条款范围内赔的钱最后拿不到。
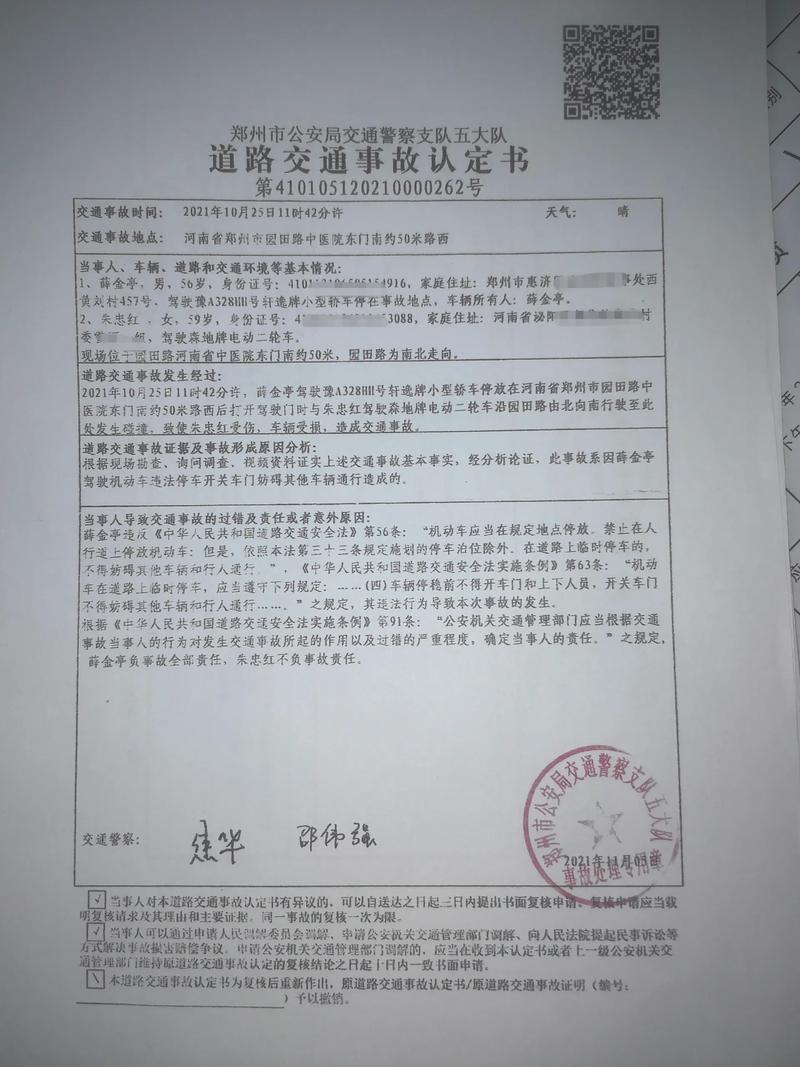
之前有个车主雨天跟别的车刮了,对方急着赶时间,他想着反正有保险,当场私了给了对方两千块,也没拍现场照片,没找交警开责任认定书。后面找保险公司理赔的时候,人家要他提供事故证明,他拿不出来,最后那两千块全自己扛了。
投保前花十分钟把免责条款看完,比你对比三家报价省的那几百块重要一百倍。比如有些低价保单,会约定“指定驾驶人”“指定行驶区域”,要是你经常把车借给家人开,或者偶尔要跑长途去邻省,这类限制条款就会直接导致你出事了拿不到赔付。
还有个细节要提醒:出了事故别自己乱处理扩大损失。比如车掉沟里了,别自己找朋友的硬拖车去拽,把底盘扯坏的部分,属于你自己操作导致的扩大损失,保险公司是不赔的,老老实实打保险公司的免费救援电话就行。
不过话说回来,商业车险从来不是什么“买了就万事大吉”的灵丹妙药,它就是个帮你兜底大额风险的工具而已。
说白了,选你真正需要的保障,别被销售的话术忽悠,也别为了省几百块裸奔上路,就够了。
写在最后:商业车险没有标准答案,适配你的用车习惯,就是合适的选择。
作者|dananjin
排版|dananjin
审核|安然