重复保险不是买越多赔越多,很多人都理解错了
2026-10-10 18:34:55
上个月帮发小处理理赔纠纷,憋了一肚子气。
他去年提新车,被4S店销售忽悠着买了全险,没过俩月刷短视频,又被大V“三者险一定要买200万才够”洗脑,转头偷偷又在另一家保险公司买了一份200万的三者。
去年年底雨天路滑,没刹住撞了电动车,算下来各项赔偿刚好180万。发小当时拍着胸脯说,我两份200万,加起来400万保额,肯定全赔,剩下的还能赚点修车钱。
结果拿到理赔通知书傻了——两家保险公司加起来,刚好赔了180万,一分钱没多给。他多花的三千多块保费,差点全打了水漂。
这就是典型的踩了重复保险的坑。
不是买多份就算重复保险,得满足核心条件
很多人一听到重复保险,第一反应就是“我买了两份意外险,算不算?”“我单位买了医保,自己又买了百万医疗险,算不算?”
还真不一定。
法律上对重复保险的定义很明确,得同时满足四个条件:同一保险标的、同一保险利益、同一保险事故、总保险金额超过保险价值。少一个都不算。
比如你名下的家用车,标的就是这台车,你对这台车有所有权,不管撞了人还是撞了车都是同一类事故,两份三者险加起来的总保额,远远超过你可能产生的最高责任损失,那就是实打实的重复保险。
再比如,你给自己买了一份重疾,又买了一份定期寿,一个保重疾一次性给付,一个保身故,保险事故不一样,当然不算。
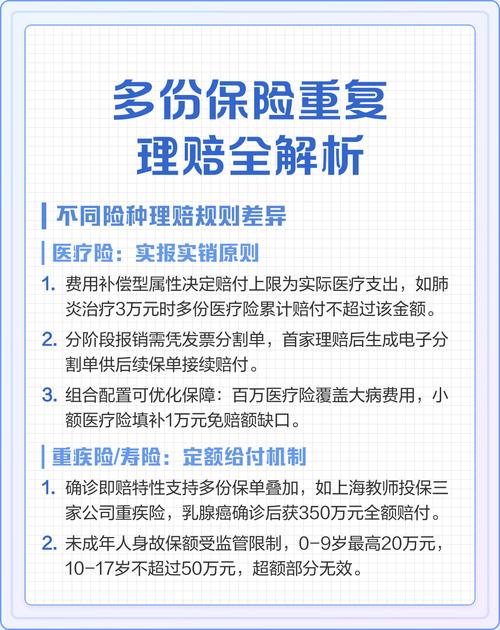 财产险重复保险判定条件对照表
我们今天聊的重复保险,主要是财产险范畴里的——人身险里的身故、重疾这些,因为生命无价,本来就是买多少赔多少,哪怕买十份也不算这里说的重复保险,别搞混。
重复保险理赔,从来不会多赔你一分钱
这个行业里最多的误区,就是很多人觉得“我多买一份,就能多赔一份,出事拿双份钱”。
这完全错了。
财产险从根上就遵循损失补偿原则——你损失多少,保险公司最多赔你多少,不可能让你靠保险赚钱。重复保险当然也逃不开这个规则。
目前国内的重复保险理赔,大多是按比例分摊:每家保险公司按照自己的保额占总保额的比例,赔对应部分,加起来总金额绝对不会超过你的实际损失。也有少数会按顺序赔付,先买的先赔,赔完不够了再轮到后买的补,结果还是一样,总金额不会超。
我发小那个案子,就是两家各赔了90万,加起来刚好180万,一点没多给。
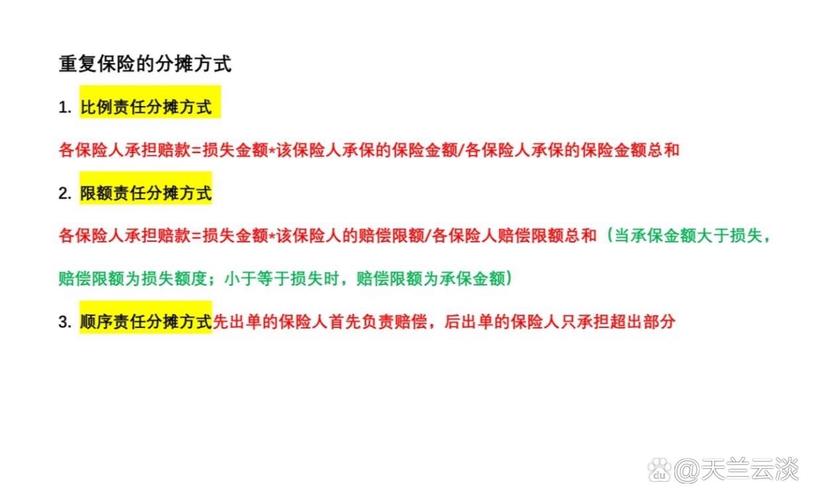 重复保险比例分摊理赔计算示例
那有没有例外?真没有。除非你买的是人身险的给付型险种,那本来就不属于财产险重复保险的范畴,别拿这个混淆概念。
说白了,你买重复保险多出来的那部分保额,相当于给保险公司送了保费,啥用没有。
避开重复保险的坑,做好这几件事就够
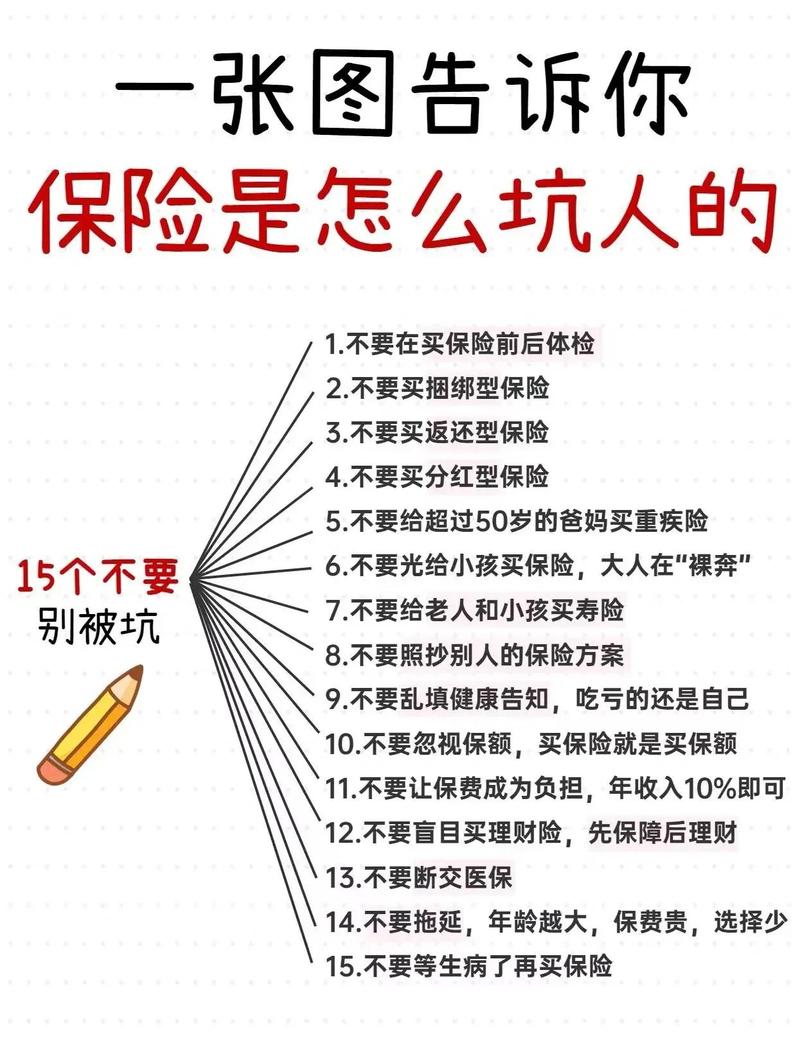 避开重复保险的坑,做好这几件事就够
说实话,大部分重复保险都不是投保人故意买的,都是稀里糊涂踩的坑。
比如新车4S店强制搭了险,自己又买了一份;比如搬新家,忘了之前买过年费家财险,又买了一份;比如车过户,原车主的保险没退,新车主又买了新的,刚好保障期重叠了。
买之前先查。买任何财产险,先翻翻自己手里的旧保单,或者打对应保险公司的客服问一句,有没有同保障内容的在保保单,现有保额够不够用。不够就直接加保,没必要重新买一份。
真买重复了,别放着不管。一年期的财产险,只要还没出过险,你完全可以退掉多余的那份,保险公司会按剩余的保障天数退你保费,我发小最后就是退了第二份的保费,拿回了两千多,亏得不多。
理赔的时候千万别隐瞒。要是真买了多份,一定要主动告诉每一家保险公司你还有其他保单,别想着偷偷领多份赔偿,那属于骗保,严重的会追究责任,得不偿失。
不过话说回来,有没有什么情况需要刻意买重复保险?说实话我做这行快十年,想了半天,真没找到。
财产险本来就是补损失的,你买再多,也拿不到额外赔偿,平白多花钱。真担心保额不够,直接在一家买够保额就行,比分成两家买重复保险划算多了。对吧?
还有人说,我怕一家公司赔不起,分两家买。现在保险监管的安全网很全,真到那一步,也有监管兜底,轮不到投保人自己靠重复保险托底,没必要操这个心。
最后说一句:财产险讲损失补偿,重复保险不会多赔,别为多余的保额花冤枉钱。
作者|dananjin
排版|dananjin
审核|小准
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
重复保险不是买越多赔越多,很多人都理解错了
文章链接:https://www.xinminbao.com/c/1584.html