被骂惨的免赔额,其实是帮你省保费的隐形设计
2026-10-10 17:46:20
你有没有遇过这种事?理赔到账的时候,发现比自己算的少了几百块,找客服一问,人家说”扣了免赔额”。
去年我一个住老小区的朋友,厨房公共水管爆了,泡了半客厅的强化复合地板,物业走公维赔了一部分,剩下的找自己买的家财险,最后理算下来,足足扣了200块没赔。
他当时拍着桌子骂,什么破保险,连这点钱都要扣。
其实不止他,大部分人第一次接触免赔额,都是在理赔的时候,第一反应都是”坑”。
很多人骂免赔额,其实没搞懂它到底是什么
说白了,免赔额就是,约定好的这一部分损失,由你自己承担,保险公司不赔。
不是说保险公司不想赔你钱,是买保险的时候,合同里就写好了,这块风险归你。
很多人分不清绝对免赔额和相对免赔额,这里一句话说清:现在国内财产险绝大多数用的都是绝对免赔,就是不管你损失多少,理赔的时候都要先减去免赔额这部分,剩下的才赔。举个例子,你损失1000块,免赔额200,赔你800;要是损失150,不够免赔额,那一分不赔。
相对免赔额现在很少见,就是损失没超过免赔额不赔,超过了全赔,现在基本只有少数老条款还能看到,新出的产品几乎不用了。
 家庭财产保险免赔额理赔计算示例表
很多人第一反应就是,这不是明着坑人吗?干嘛要多这一出?
免赔额不是坑,是帮你省保费的设计
说实话,保险的本质就是风险分担。你把所有风险都甩给保险公司,那价格自然不会便宜。
免赔额其实就是把那些频率高、金额小的小损失,留给你自己承担,保险公司只负责你扛不住的大损失,这样一来,保险公司省了大量小额理赔的运营成本,自然就把保费降下来了。
我接触过不少家财险,0免赔的产品,保费往往比200元免赔额的高出30%到60%。车险也是一样,同样保额的车损险,选1000免赔比选0免赔,一年能省两三百保费。
不过话说回来,你要是真的一丁点损失都不想自己出,那多花钱买0免赔也没问题,本来就是选择的问题。
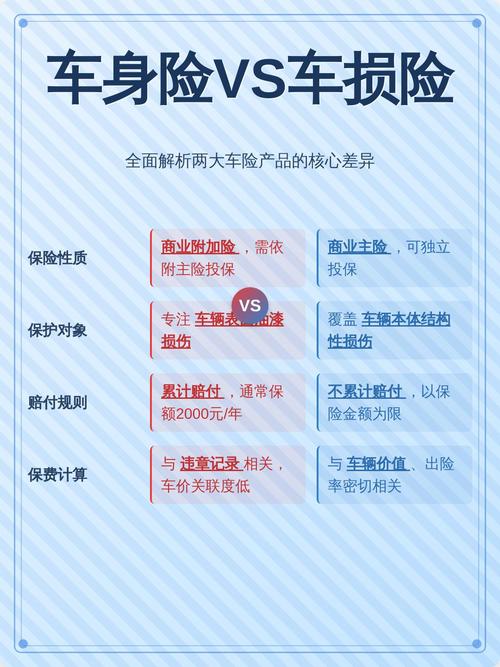 机动车车损险绝对免赔额与保费对比图
不是说所有财产险的所有责任都有免赔额。这里要划重点:不同险种、不同责任的免赔额约定,完全不一样。
比如你买的第三者责任险,大部分产品都是没有免赔额的,撞了人撞了车,该赔多少算多少,不会扣钱。但是车损险、划痕险、家财险的水渍、盗抢责任,大多都会约定几百块的免赔额,这个是行业常态。
投保理赔,这几个错别犯
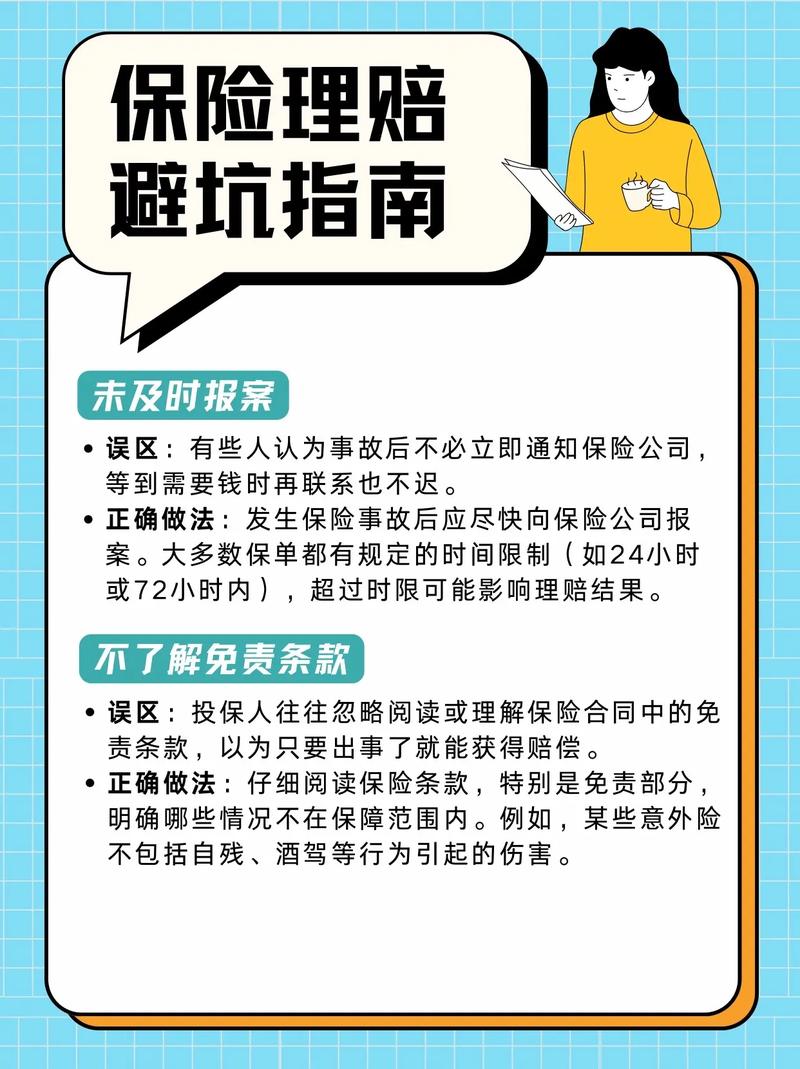 投保理赔,这几个错别犯
别信”免赔额越低越好,一定要买0免赔”这种话。
真不是。你得想想自己的情况。比如你是新手新车,天天停在路边没人看,小刮小蹭肯定少不了,那选个低免赔甚至0免赔,当然划算。但是你开了五六年车,连剐蹭都很少有,一年到头都不一定出一次险,那花多几百块买0免赔,纯属浪费钱,选个500或者1000免赔,省下来的保费香多了,对吧?
也别只盯着保额和低价买,从来不看免赔额。
好多人买保险,上来就问”最高保额多少””最便宜多少钱”,翻合同只看保额,从来不找免赔额这俩字,等到理赔的时候才发现,自己买的产品免赔额比别家高一大截,反而亏了。我那个朋友就是,当初买家财险只看了保额是100万,比别家便宜50块,没看到上面写了200块绝对免赔,其实算下来,那50块的便宜,理赔一次就亏回去了。
还有要提醒一句,理赔的时候别一看到扣钱就炸。
很多人一到账发现少了,立刻就骂保险公司套路,其实你只要翻一下自己的电子保单,找一下免赔额条款,就能对上。要是合同写了,那就是当初约定好的,不存在故意坑你。要是合同没写,对方乱扣,那你再找平台投诉也不迟。
说白了,免赔额就是你和保险公司分着扛风险,你扛小的,保险公司扛大的,你省点保费,保险公司省点事,本来就是双赢的事,没必要上来就骂它坑。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
被骂惨的免赔额,其实是帮你省保费的隐形设计
文章链接:https://www.xinminbao.com/c/1582.html