被误解的车损险:老司机也会踩的那些坑
2026-10-10 04:04:53
去年春天帮楼下张哥处理理赔,他开了八年的老凯美瑞,停小区楼下划线车位里,夜里刮大风倒了棵三十年的梧桐树,正好砸穿车顶,修下来小八千。张哥是二十年驾龄的老司机,从来觉得车损险是给新手交智商税,说自己开了十几年没撞过一次人,买这个纯纯给保险公司送钱。最后只能自掏腰包,心疼了大半个月连烟都换便宜的了。
多数人的误区,从根上就错了
很多人提起车损险,第一反应就是“我开车技术好,不会撞,不用买”。
真不是这么回事。
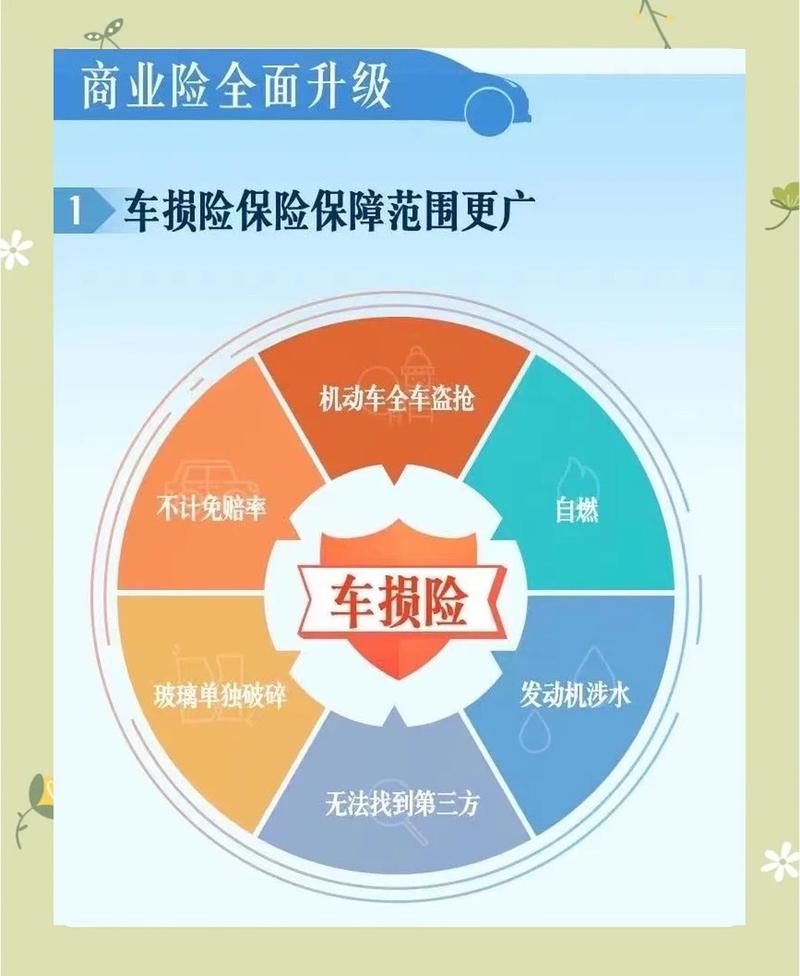
2020年车险综合改革之后,车损险已经把之前十几个零散的附加险都打包进主险了,现在你买车损险,不光赔自己撞树撞墙的车损,连盗抢、自燃、玻璃单独破碎、发动机涉水、不计免赔这些原来要加钱买的,都已经包含在内了。
说白了,车损险保的是你自己车的损失,和你技术好不好没关系。谁能想到好好停着车会被树砸?谁能预判夏天暴雨会淹了地库?停路边被人蹭了,对方跑了找不到,不还是得走你的车损险修?
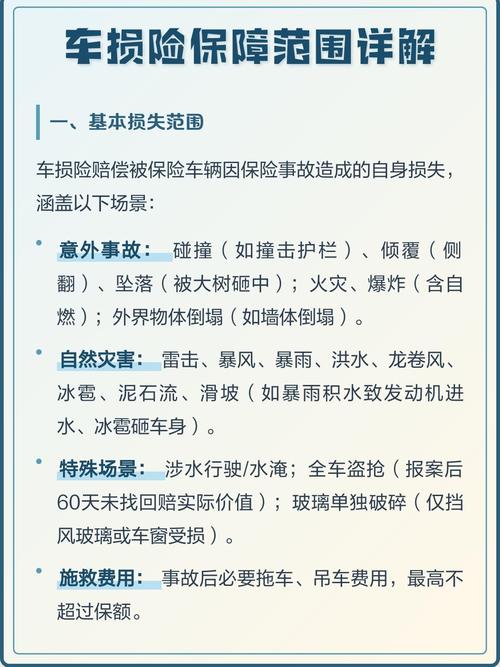 2020车险综改后车损险保障范围整理表
张哥的问题,就是把车损险当成了“新手才需要的撞车保险”,完全忘了自己的车停着也可能出事,那点省下来的保费,不够一次大修的零头。
还有人说,我的车便宜,才几万块,修也花不了几个钱,不用买。说实话,现在哪怕是十万块的家用车,换个原厂大灯加前杠,也要大几千,够交两年车损险的保费了。真不值当省这点钱。
这些情况,车损险真的不赔
讲完保什么,就得说清楚不保什么,别出事了才骂保险公司坑。
我见过最多的坑,就是暴雨天涉水,车主熄火了非要二次打火,结果发动机直接报废,找保险公司理赔才知道不赔。这不是保险公司故意坑人,条款里写的明明白白,二次打火导致的发动机损坏,责任免除,一分都不赔。涉水开熄火了,老老实实停着叫拖车就行,别逞能。
还有几种常见的不赔情况,给你们捋一捋:
车辆没按规定年检,行驶证过期了,开车出事不赔。这个很多人忘,去年我同事就因为疫情脱检了半个月,撞了护栏只能自己修。
自己私自改装加装的零件坏了不赔。你自己改了大包围、改了星空顶,撞坏了原厂件赔,你改的那些要自己掏腰包。如果是因为改装导致车辆自燃,整个车的损失都不赔。
车里放的手机、包包、电脑这些随车物品丢了坏了,不赔。车损险只赔车本身,不赔车里的私人物品。
战争、核辐射、恐怖袭击这些当然不赔,这种极端情况概率太低,也就提一句。哦对了,很多人老观念说地震不赔,现在综改之后,地震导致的车损已经纳入车损险保障了,别记错了。
 车损险常见免责场景科普图
投保理赔,这几个细节别大意
 投保理赔,这几个细节别大意
说实话,现在车损险真不贵,十万左右的车一年保费也就一千上下,二三十万的车也就两千多,绝大多数家用车都适合买,也就那种开了十几年、市场价几千块准备直接报废的老车,才可以考虑不买。
投保的时候别为了省几十块选低保额。现在保险公司都是按车辆的实际价值自动算保额,不用你特意调,你别为了省几十块特意降保额,真出事全损了,是按你投保的保额赔的,亏的是自己。
小刮小蹭要不要理赔?算笔账就行。比如你这点小伤修起来只要三百,去年没出过险,今年出了险明年保费上涨超过三百,那就自己修。如果修要两千,涨保费才涨三五百,那肯定走保险。
车借给朋友开,出事赔不赔?只要你朋友有合法驾照,没酒驾没毒驾,符合准驾车型,那就赔,不用太担心。当然车最好还是别借,出事麻烦是真的,但保险层面是赔的。
最后如果走全损理赔,记住是按车辆出险时的实际价值赔,不是你当初买车的裸车价,开了几年会有折旧,条款里有明确的折旧计算方式,别到时候觉得保险公司少赔了。
说白了,车损险就是给自己的车买个兜底,不用神化它,也没必要一提到就觉得是智商税。你永远不知道明天是先用到修车钱,还是先省了那几百块保费。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
被误解的车损险:老司机也会踩的那些坑
文章链接:https://www.xinminbao.com/c/1552.html