开车的人都该懂:第三者责任险到底帮你兜什么底
2026-10-10 04:33:08
上个月跟开网约车的发小撸串,他一口闷了半瓶冰啤酒,说去年要是没听劝买200万第三者责任险,这次攒了三年的彩礼就得打水漂。
说起来事不大,变道没注意蹭了台转弯的7系,后保险杠加大灯,修了11万8。交强险只能出2000,剩下的11万多,全靠三者险兜了。他说当时下车腿都软了,摸到手机翻出保单的时候,手都不抖了。
很多人买了几年,都没搞懂第三者责任险到底保谁
别听那些人绕复杂术语,说白了,就是你开车不小心撞了别人,撞坏了别人的车,碰伤了别人,弄坏了路边的公共设施,该你赔的钱,保险公司帮你出。
既不保你自己的伤,也不修你自己的车,就是赔给“第三者”——也就是除了你和你车上乘员之外的第三方。
举个最常见的例子,你倒车没看见,把小区门口的升降杆撞断了,物业要你赔5000块,这钱就可以走三者险出。
交强险也赔第三方,但额度卡得死死的,财产最多2000,医疗最多1万8,死亡伤残最多18万。随便撞个稍微好点的车,这点钱真不够塞牙缝的。三者险就是给交强险补缺口的,相当于给你买了个兜底的免责牌。
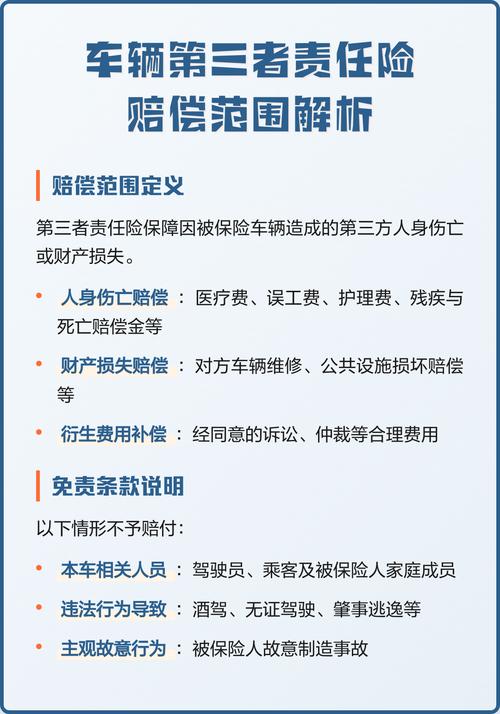 机动车第三者责任险保障范围示意图
这些坑,一半老司机都踩过
说实话,我接触过太多车主,买三者险全凭销售说,自己啥也不问。“我开车技术好,买个10万额度意思一下就行”,“全险已经包含了,不用额外加钱”,这些话是不是耳熟?
前两年碰到一个县城的大哥,开了十多年货车,说自己技术稳得很,只买了5万三者,结果下雨天路滑刹不住车,追尾了一台家用SUV,车上有人受伤,算下来赔22万,自己掏了17万,大半年运费白干了。
你说省那每年一两百块保费,图啥呢?
还有人说,我买了全险,肯定没问题。不对,很多销售嘴里的全险,就是给你塞了一堆没用的小险种,三者险给你做个10万5万的低额度,就是为了总价看起来便宜,吸引你下单,真出事了根本不够。
还有个老说法,说撞了自家亲戚不算第三者,不赔。那是多少年前的老条款了,现在绝大多数保险公司的条款都已经删掉了这条,真撞了,该赔还是赔,别被老观念忽悠了。
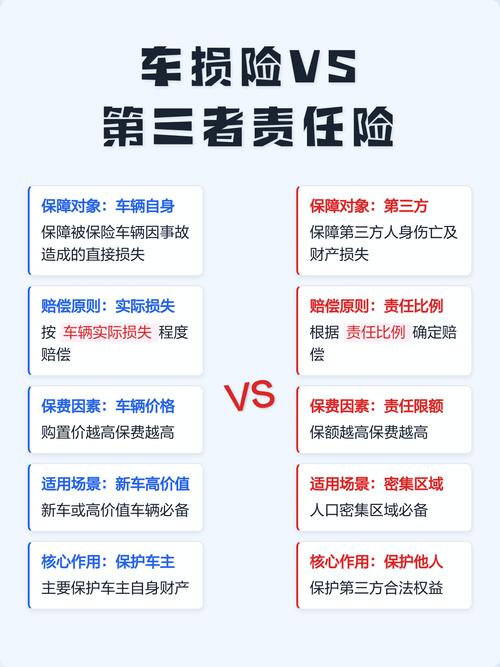 第三者责任险常见投保误区对比表
买对不买贵,几个细节记牢就行
 买对不买贵,几个细节记牢就行
买三者险,最核心的就是额度。别听那些人瞎扯什么50万够了,现在路上啥车没有,一二线城市跑,最低100万,200万也就多花几十块钱,一顿奶茶钱的事。真要碰到极端情况,哪怕买500万,一年也就多两三百,换算到每天,几毛钱而已。三四线城市,也至少买50万,别拿家底赌运气。
那哪些情况三者险不赔?给你说几个最常见的,记一下就好。
酒驾毒驾故意撞车,肯定不赔,这个不用多说。你自己车上的人受伤,不赔,那是车上人员责任险管的事。私车跑营运,比如开家用车跑网约车,出事了,因为你改变了车辆使用性质,保险公司十有八九会拒赔,这点真别侥幸,很多人吃过这个亏。还有,你撞了自己家名下的另一台车,这种情况大部分不赔,因为你本人不算第三者,这个要注意。
理赔的时候要注意啥?别乱签私了协议。出事先报警报保险,该走流程走流程,别对方一催你,你就私下签了和解协议,认了远超标准的赔偿,最后保险公司不认,那多出来的就得你自己掏。真要垫医药费,也留好所有的票据,别垫了钱最后没地方报。
什么样的人最需要买?只要你名下有机动车,都需要。新手司机,手艺还不熟,买高点额度,心里踏实。老司机,别飘,再稳的人也有走神接电话的时候,一次走神就能把半辈子积蓄赔进去,犯不上。
哦对,还有人问,医保外用药责任险要不要附加?说实话,能加就加,原来三者险不赔医保外的自费药,加了这个,就可以赔,也就多几十块,真撞了人,这点钱能帮你省十几万。不过核心还是先把三者的基础额度买够,这个才是大头。
说白了,就是花点零花钱,给自己的人生买个几百万的兜底。真没必要省那点钱。
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
开车的人都该懂:第三者责任险到底帮你兜什么底
文章链接:https://www.xinminbao.com/c/1553.html