上个月找我喝咖啡的发小,脸拉得比驴长。他家热水器老化漏了水,泡了楼下邻居的新装修,光赔邻居就掏了三万多,自己家撬地板重铺又花小一万,前前后后四万多扔进去,半个年终奖直接没了。
我问他没买过家财险?他瞪着眼睛说,啊?还有这东西?这不就是房产中介卖房子送的那种没用的废纸吗?
你以为家财险只保房子,其实错得离谱
很多人对家财险的印象,还停留在「保房子塌了」,一年几十块几百块,出事儿才能用上,太平常所以根本记不起来。
说实话,绝大多数人这辈子都遇不到房子塌了的极端情况,但你大概率遇到过水管漏水、阳台花盆掉下去砸到人、出门忘关窗下雨泡了地板……这些糟心的小事儿,哪一样不得掏不少钱修?
家财险的本质,就是给你家和跟家有关的风险兜底,不止保你买的房子,租房子也能买。不止保你自己的东西,还保你给别人造成损失要赔的钱。
之前见过不少误区,攒在一起说清楚。有人说我贷款买房,银行已经让我买过保险了,不用再买。那是银行怕你房子没了还不上贷,只保房屋主体的火灾爆炸,你的家电家具、赔邻居的钱,半毛钱都不管。还有人说我租房子,买房财险干嘛,又不是我的房子。你租房子弄坏房东的实木地板,你自己放在家里的笔记本电脑被偷,这不都是你的损失吗?一年几十块就能买,比自己掏腰包划算多了。
真说适合谁?只要你有地方住,不管是买的还是租的,都适合。真的便宜,我见过最便宜的一年三十多,贵的也就两百多,一杯奶茶钱换一年安心。
哪些情况家财险真不赔?别踩坑
别听卖保险的瞎吹什么「全保」,任何保险都有免责,家财险也不例外,说几个最常见的不赔情况,记牢了。
首先默认基础责任里,绝大多数家财险都不保地震和海啸,想要这个保障得额外附加,也就多几块钱,住地震带的朋友记得加上。还有,自然老化坏了的东西不赔。比如你家电热水器用了10年,密封圈老化漏水,热水器本身坏了不赔,但漏水泡了地板、泡了邻居家,这个损失是赔的,别搞混了。
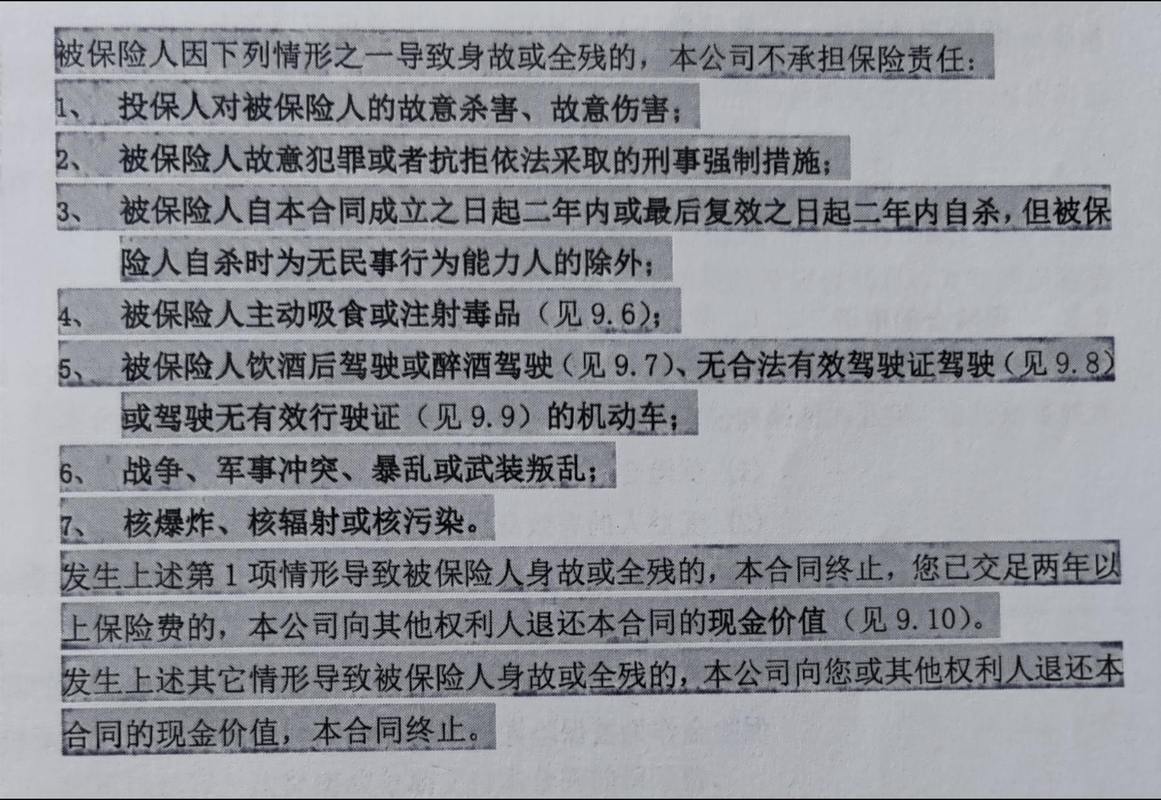
还有个很多人踩的坑,家里东西被偷,你门窗没锁,或者没有报警拿不到公安机关的报案证明,保险公司不赔。这个不是故意卡你,是防骗保的规则,真出事了先报警准没错。
举个小例子,之前有个网友出门旅游,走的时候忘了锁阳台门,回来发现笔记本电脑被偷了,找保险公司理赔,直接被拒了,就是因为没锁门窗,属于自身疏忽导致的被盗,不在保障范围内。
对了,还有人问,小区停电我冰箱一进口牛排都化了,赔吗?大部分常规家财险是赔的,不过额度一般不高,大多两三千块,够普通人一冰箱食材的钱,要是你家藏了十几万和牛肉当我没说。要是供电公司统一停电,那大多不赔,这个得找供电公司说理去。
买家财险记住这几条,别花冤枉钱
别一看便宜就乱买,几个要点记下来,省得花冤枉钱。
第一,房屋主体额度别买太高,够用就行。很多人看自己家房子卖五百万,就买五百万额度,完全没必要。家财险赔房屋主体是赔重建成本,不是你的房价,你100平的房子,重建一平米也就两三千,买个二三十万足够了,买多了也不会多赔你,纯浪费钱。
第二,第三者责任额度一定要买够。这才是家财险最值钱的部分,什么水管漏了泡楼下,花盆掉下去砸到人,小孩玩火把邻居家烧了,都是走这个责任赔。之前那个发小,要是他买了50万额度的第三者,四万多的赔款全兜了,自己不用掏一分钱。建议最低买50万,也就比10万多花五六块钱一年,真遇到大事儿够顶。
租房子的朋友更简单,不用买房屋主体保障,只买室内财产加第三者责任就行,一年五六十块搞定。
理赔也说两句,真出事了第一时间先拍照拍视频留证,然后赶紧止损,水管爆了先关阀门,别看着水一直漏,放任扩大的损失保险公司不赔,这个是规矩。该修的可以先修,留好发票就行,家财险都是小案子,理赔速度都挺快的,很少扯皮。
不过话说回来,也别贪便宜买那种十几块钱保额几百万的,看着划算,其实很多责任都砍了,真出事赔不到位,一分钱一分货,一百块左右的基础款,够普通家庭用了。
你说,平时喝一杯网红奶茶都要三四十,一年一百多,换一整年的踏实,真的亏不了。
一句话总结:花小钱兜大风险,适合绝大多数普通家庭,别因为觉得麻烦就忽略了。
作者|dananjin
排版|dananjin
审核|阿辰