那些被销售带偏的投保误区
所谓的”全险”从来没有统一标准。 太多人买车险的时候,听销售一句”给你上全险,啥都能赔”,就稀里糊涂付了钱,真出事了才发现,要么缺了核心险种,要么加了一堆一辈子用不上的附加责任。 还有不少人抱着老黄历买保险,觉得涉水险、自燃险、盗抢险都得单独掏钱买。其实2020年车险综合改革之后,这些责任早就整合进车损险里了,不用额外加钱。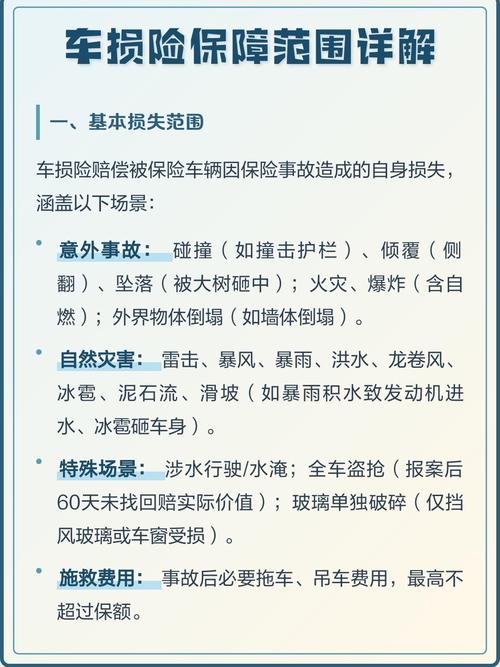
掰扯清楚每一分保费到底买的是什么
别把车险当理财,它本质就是个风险兜底工具。 交强险是强制投保的法定险种,没买不能上路,有责情况下最多赔20万,其中财产损失只赔2000块——这点钱,蹭个普通家用车的保险杠都够勉强,更别说撞了豪车。 所以三者险的作用,就是补交强险的缺口。你平时开车少,就上下班通勤,所在城市豪车不多,买200万三者其实够覆盖大部分风险;要是经常跑高速、跑城乡结合部,或者所在城市豪车密度高,直接上300万,多掏的那一百多块,真遇到事的时候能帮你省几十万的窟窿。 至于车损险,就是保你自己车的损失。不管是被冰雹砸了,还是停在树底下被断枝砸了,或者自己开车蹭了护栏,符合条款约定的都能走理赔。 但你得知道什么不赔。比如你车里放的贵重物品,比如单反、名牌包,被砸坏了车损险不管;你自己私自改的排气、轮毂,没提前跟保险公司报备,撞坏了也不赔;你故意撞墙骗保,那更是直接拒赔,严重的还要担刑事责任。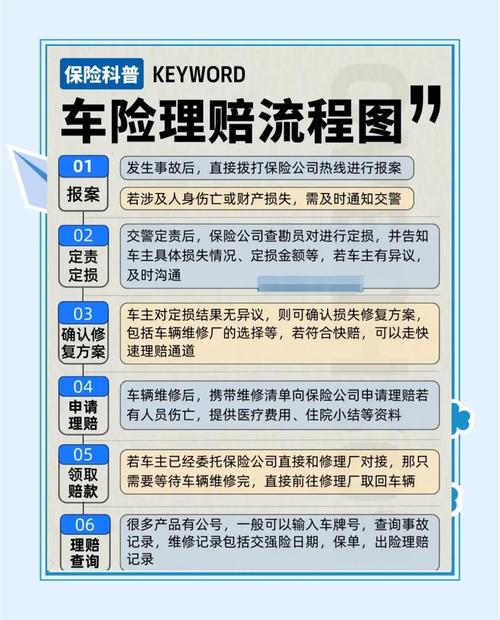
投保和理赔时,别犯这些低级错误
车辆使用性质一定要如实填写。 很多跑网约车的朋友,为了省保费,投保的时候选”家庭自用汽车”,真出事了,保险公司查出来你是营运性质,是可以直接拒赔的。别抱着侥幸心理,现在平台的运营记录都是公开的,一查一个准。 还有别找那种给你返现大几百的陌生代理。去年我楼下的邻居,找朋友圈的一个代理买的车险,出了刮蹭事故去理赔,才发现对方根本没把保费交到保险公司,给的是假保单,最后只能自己掏了四千多修车门,找那个代理人都找不到。 理赔的时候也有讲究。小刮小蹭真别动不动就走保险。比如你车被人蹭了个巴掌大的漆,去外面修一下三百块,要是走保险,第二年的保费涨幅可能要四百多,算下来纯亏。 要是真出了大事故,先拍照片。前后左右四个角度,拍清楚对方车牌、刹车痕迹、碰撞位置,别着急挪车,不然责任划分的时候说不清楚。要是有人员受伤,别随便垫大额的医疗费,先让保险公司对接医院,不然你垫出去的钱,最后可能因为不在理赔范围内,拿不回来。 哦对,还有个小事,很多人续保的时候,直接跟去年的保单走,根本不看保障内容。其实每年的车险报价都有浮动,多找两三家渠道问问,对比下保障内容,别稀里糊涂就把钱交了。 说白了,车险从来不是买得越贵越好,也不是买的责任越多越好。你要兜住的是自己承担不起的风险,那些一年到头用不上的责任,加了也是白花钱。作者|dananjin
排版|dananjin
审核|小准