房屋保险:别等出事掏大钱才想起没买对
2026-10-09 22:38:48
去年夏天暴雨那阵,楼下开水果店的朋友找我帮忙协调。说楼上业主家水管爆了,泡了他一整店的货加装修,算下来小十万。楼上业主说自己交了物业费,物业应该赔,物业说水管在业主室内,不属于公共区域,不在赔付范围。最后扯了半个月,楼上业主自己掏了七万多了事。我问他怎么没买房屋保险,他愣半天:办房贷的时候不是已经买过了吗?
哦,这不就是绝大多数人踩的第一个坑。
别把房屋保险和房贷强制险搞混
很多人对房屋保险的第一印象,就是办房贷时银行让签字买的那个。没错,那个也是保险,但它保的是你万一发生意外没了,欠银行的房贷不用收房抵债,跟房子本身烧了漏了塌了半毛钱关系没有。
说白了,真正的房屋保险,是给你的房子、屋里的东西,还有你因为房子要负的责任兜个底。你家阳台花盆掉下去砸了人,你家水管漏了淹了楼下邻居家装修,你家厨房走水烧坏了自住的地板橱柜,这些都在保障范围内。
那什么不保?大部分基础款房屋保险,默认不保地震、泥石流这类地质灾害,要额外花钱附加才行。还有房子装修自然老化、水管正常磨损漏的水,多数也不赔,毕竟这是你自己没及时维护的锅,不能全扔给保险公司。
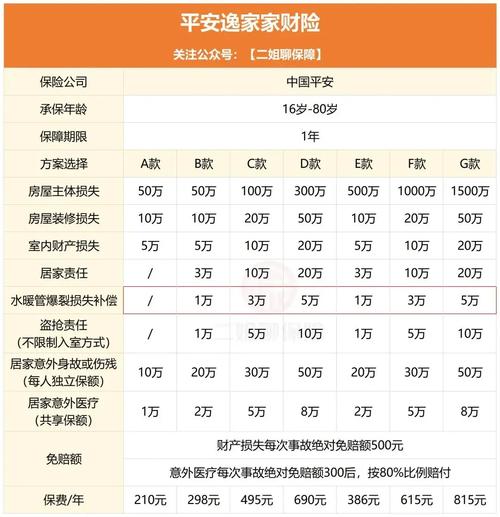 房屋保险常见保障责任对照表
这些错,我见过太多人踩
 这些错,我见过太多人踩
第一个错:我小区有物业,物业买了保险,轮不到我买。刚才说的那个赔了七万的业主,就是这么想的。物业确实买了公共责任险,但那只保公共区域出的事——小区路面塌了砸了车,那是物业赔,你自己家水管爆了,那是你的责任,跟物业没关系,对吧?
第二个错:我房子旧,不值钱,犯不上买。说实话,房子值不值钱不要紧,你赔邻居的钱可不看你房子值多少钱啊。你住老小区,水管老化本来就容易出问题,真淹了对门楼下,少说几万多说十几万,这钱掏出来,能不心疼吗?
第三个错:房子租出去了,出事都是租客负责,我不用买。别傻了,真租客在房子里因为你没换的老化电线触电了,房东是要负连带责任的,真闹起来,赔偿金额真不低。多数房屋保险都自带房东责任保障,正好能帮你兜这个底。
说实话,我见过最亏的,就是一个房东,租出去的房子因为线路老化起火,烧了半层楼,自己赔了二十多万,要是买了房屋保险,一年才三百多,就能把这个风险转出去。
不过话说回来,也不是说房屋保险就是万能的。它就是个小成本托底的东西,没必要吹得神乎其神。
买的时候盯紧这几点,不花冤枉钱
保额别乱堆,不是越高越好。很多人买房屋保额,直接填自己买房的成交价,这完全错了。房屋保险保的是房屋的重建成本,不是你买房子的市场价格。你买100平商品房花了三百万,那里面包含了地价和开发商溢价,真要推倒重建,一百万可能都够了。你买三百万保额,多出来的保费就是白扔,真出事也不会按三百万赔你,只按实际重建成本赔。
特殊风险记得额外加保。如果你家住在地震高发区,或者山体滑坡易发的坡地,一定要看看有没有地质灾害的附加责任,基础款一般都不带,多花几十块就能加上,别省这点钱。要是你家里有价值比较高的家具、家电,也记得看看默认的家财保额够不够,不够就加一点,别真出事了赔不够。
理赔也有个小提醒:出事第一时间先拍照录像留证,先给保险公司打电话报险,再动手修。别觉得都是小问题,先修完再找保险公司要钱,人家没法定损,很可能就赔不了,吃哑巴亏。
 城镇商品房屋重建成本保额核算参考表
谁适合买房屋保险?其实只要你对这套房子有所有权,不管是自住还是出租,都适合买。哪怕是农村自建房,现在也有很多产品可以保,只要不是危房,都能投。
一年保费也就两三百块,撑死了不到五百,也就是出去吃两顿火锅的钱,真出事了能帮你扛十几万甚至几十万的损失,怎么算都不亏。
谁也不会盼着出事,但真出事了,能有保险公司帮你掏钱,总比自己站在淹了一半的客厅里,对着一屋子泡坏的家具发愁强吧?
一句话总结:小几百换大踏实,该买就买,别等掏了大钱才后悔。
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
房屋保险:别等出事掏大钱才想起没买对
文章链接:https://www.xinminbao.com/c/1540.html